
¿Qué es el multicrédito hipotecario en Chile? En simple, es una estrategia en la que una persona solicita créditos hipotecarios en varios bancos al mismo tiempo, con la intención de que no se enteren entre ellos y así multiplicar su capacidad de endeudamiento hipotecario en Chile X2, X3 o más, dependiendo de cómo ejecuta la estrategia.
Durante muchos años había en Chile una ventana de desfase de información entre bancos de aproximadamente 30 días, y eso daba mucho más margen a los inversionistas inmobiliarias para aprovecharla.
Pero en 2026 el contexto cambió bastante con la entrada en vigencia del Registro de Deuda Consolidada (REDEC), que amplió las entidades que reportan deuda y aumentó la frecuencia con la que se actualiza la información financiera, que actualmente promedia los 7 días de desfase.
Por eso en este artículo analizaremos a fondo cómo sacar provecho a estos cambios.
¿Qué es el multicrédito hipotecario en Chile?
El multicrédito hipotecario es una estrategia utilizada por algunos inversionistas para obtener financiamiento para más de una propiedad, eventualmente recurriendo a distintos bancos, mutuarias u otras instituciones.
El objetivo es multiplicar la capacidad hipotecaria disponible de una persona aprovechando los aproximadamente 7 días de «desfase de información» entre bancos.
Por ejemplo, una persona puede tener ingresos y patrimonio suficientes para financiar más de una propiedad, pero una sola institución puede tener límites internos respecto de:
- cantidad de créditos que está dispuesta a otorgar;
- carga financiera máxima;
- exposición total por cliente;
- porcentaje de financiamiento;
- tipo de propiedad;
- políticas internas de riesgo.
En ese escenario, cotizar distintas instituciones puede abrir alternativas de financiamiento diferentes.
Si todavía no entiendes bien cómo calcula un banco tu capacidad hipotecaria, primero te recomiendo revisar mi guía completa sobre crédito hipotecario en Chile.
¿Multicrédito significa pedir varios hipotecarios al mismo tiempo?
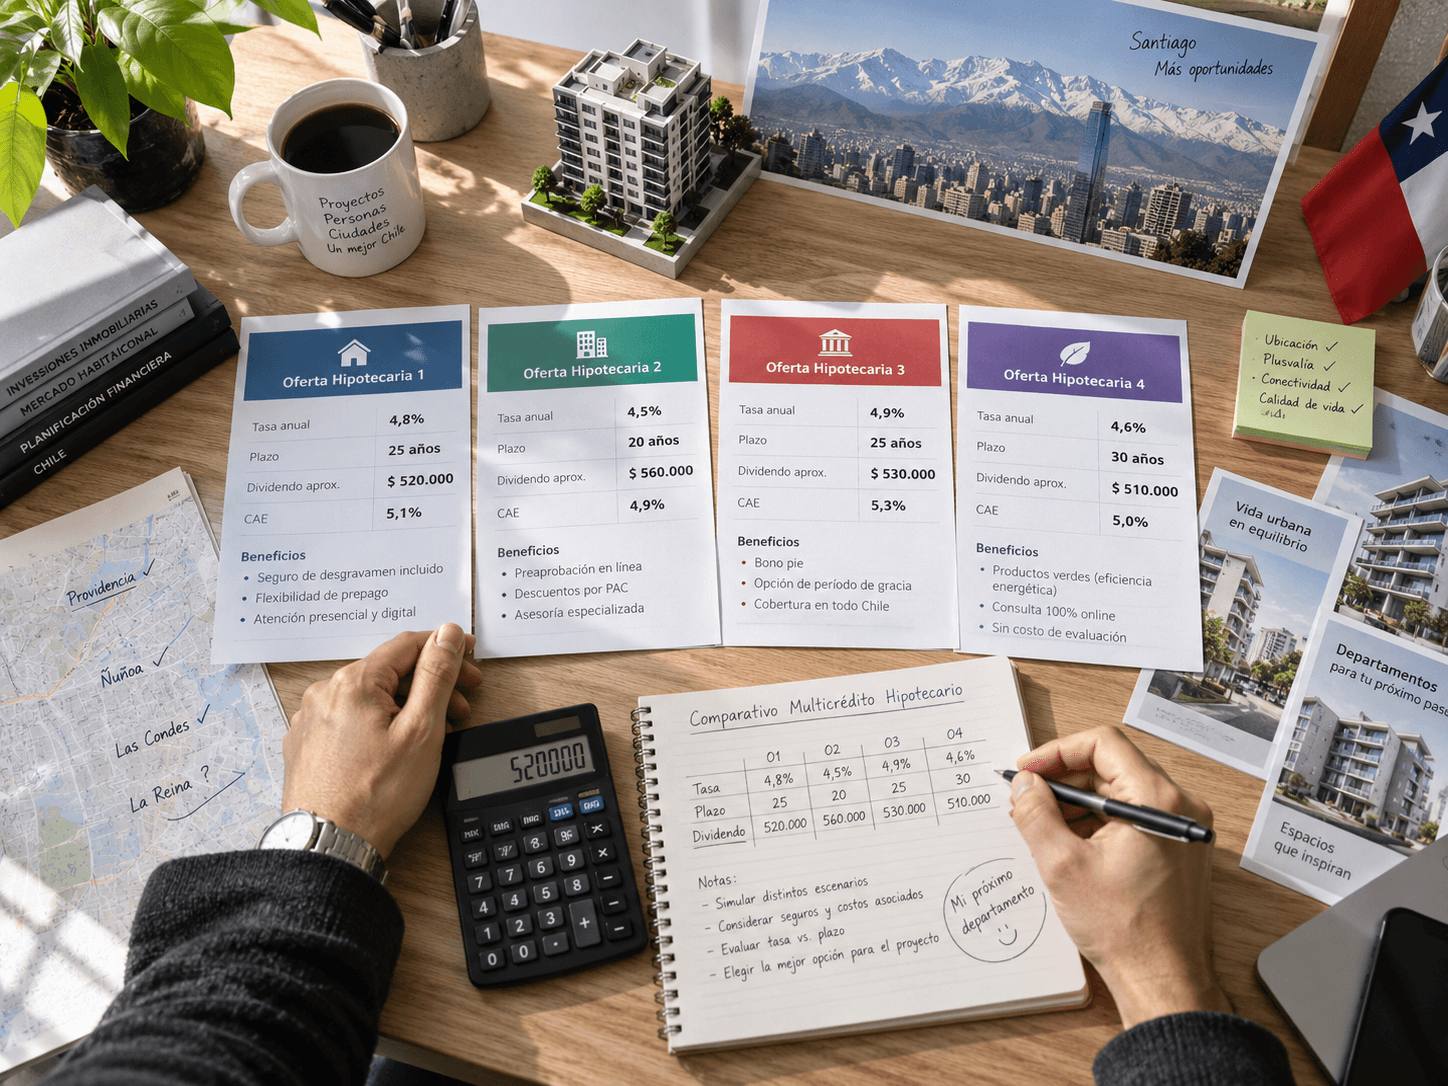
Puede ocurrir que un inversionista tenga varias evaluaciones hipotecarias abiertas en paralelo.
Pero eso no significa que exista una regla que permita multiplicar automáticamente tu capacidad X2, X3 o X5.
Cada institución evalúa tu situación crediticia, tus ingresos, tu patrimonio, tus otras obligaciones y sus propias políticas de riesgo.
La CMF recuerda que, para obtener un crédito hipotecario, debes superar la evaluación de la institución y demostrar capacidad de pago. Además, las entidades financieras tienen autonomía para establecer sus propias condiciones de aprobación.
Cómo funcionaba históricamente el multicrédito
Históricamente, una de las razones por las que el multicrédito se hizo conocido entre inversionistas era el desfase existente entre la contratación de una deuda y su aparición en la información consolidada del sistema financiero.
Eso hacía posible que una persona tuviera créditos hipotecarios nuevos adjudicados en las últimas semanas y que otros bancos no pudieran verlo en el sistema.
También existían diferencias importantes entre bancos y otras instituciones, como las mutuarias, respecto de qué obligaciones aparecían en los sistemas utilizados para evaluar riesgo.
Ese escenario cambió de forma importante con REDEC.
Qué cambió con REDEC desde 2026
La Ley N°21.680 creó el Registro de Deuda Consolidada para entregar una visión más completa de las obligaciones financieras de personas y empresas.
Desde abril de 2026 REDEC se encuentra vigente y dentro de sus reportantes se incluyen, entre otros:
- bancos;
- compañías de seguros;
- mutuarias;
- emisores de tarjetas de crédito fiscalizados;
- cajas de compensación;
- créditos automotrices;
- cooperativas de ahorro y crédito fiscalizadas;
- y otras entidades determinadas por la CMF conforme a la ley.
Por eso la antigua idea de que determinados créditos de mutuarias simplemente “no aparecen” dejó de ser una base válida para diseñar una estrategia hipotecaria.
Si quieres entender específicamente qué cambió para las mutuarias, te recomiendo mi artículo sobre mutuarias en Chile y el Registro de Deuda Consolidada.
¿Existe realmente una ventana fija de 7 días?
No exactamente 7 días, pero aproximadamente sí según el caso.
La normativa operativa de REDEC establece reportes con información referida al viernes de cada semana y al cierre de mes, con plazos de envío posteriores.
En particular, el archivo RDC01 tiene periodicidad semanal al viernes y cierre de mes, y los reportantes cuentan con hasta tres días hábiles para remitir la información.
Eso significa que puede existir un desfase entre la contratación de un crédito hipotecario y su reflejo en un registro consolidado, que puede variar entre 4 y 7 días.
Ejemplo de multicrédito hipotecario en Chile
Supongamos que una persona va a un banco y solicita crédito hipotecario y le aprueban para «2 propiedades de 3.000UF cada una».
Esa misma persona, puede ir en paralelo a 4 bancos, y solicitarle crédito hipotecario por 2 propiedades a cada banco.
De esa forma podría conseguir crédito hipotecario para 8 propiedades en vez de 2.
Aunque esta estrategia conlleva varios riesgos de ejecución y de endeudamiento.
¿Cuáles son los riesgos del multicrédito hipotecario en Chile?
El principal riesgo es el sobreapalancamiento.
Apalancarte significa utilizar deuda para comprar activos con una inversión inicial menor.
Eso puede aumentar enormemente el retorno sobre tu capital cuando la inversión funciona bien.
Pero también amplifica las pérdidas cuando ocurre lo contrario.
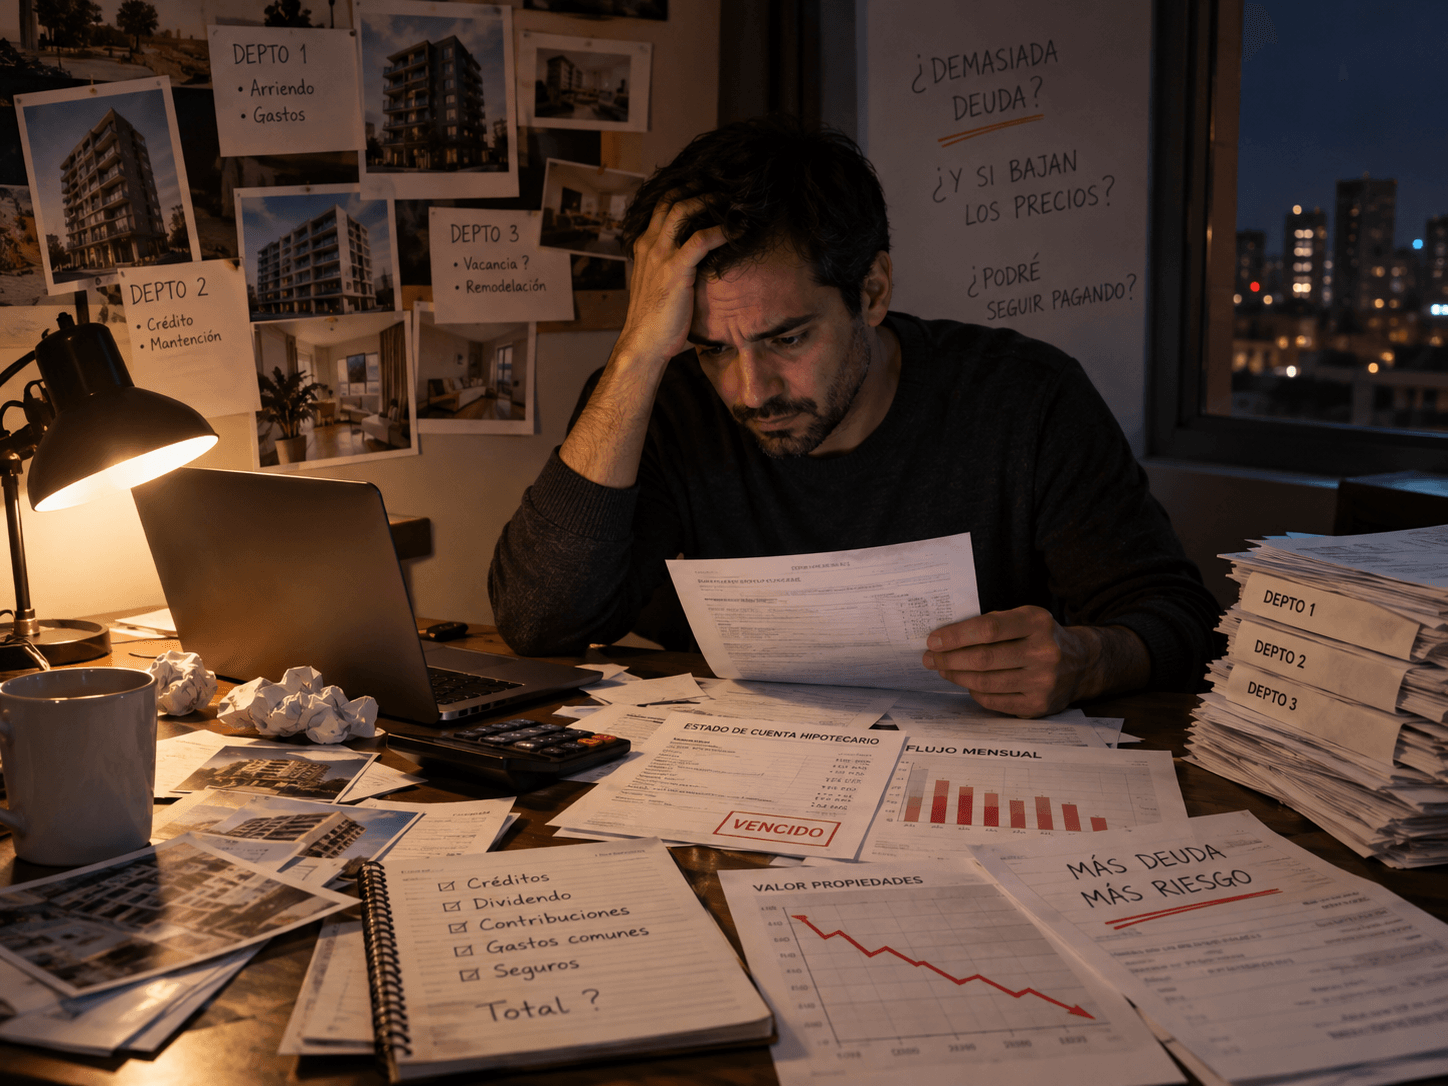
Ejemplo
Imagina que compras cuatro departamentos utilizando créditos hipotecarios.
Si los cuatro inmuebles:
- suben de valor;
- se arriendan rápido;
- mantienen una baja vacancia;
- y generan un flujo razonable;
el apalancamiento puede jugar muy a tu favor.
Pero si ocurre simultáneamente:
- vacancia;
- arriendos inferiores a lo proyectado;
- gastos comunes más altos;
- reparaciones;
- tasas o seguros más caros;
- o caída del precio de los departamentos;
sigues teniendo que pagar los dividendos de todas las propiedades.
Multicrédito no significa que toda deuda sea “deuda buena”
Es común escuchar que un hipotecario de inversión es automáticamente “deuda buena”.
Pero una deuda solamente es útil si el activo adquirido tiene fundamentos suficientes para justificarla.
Antes de endeudarme para comprar una propiedad analizaría, como mínimo:
- precio real por metro cuadrado;
- arriendo probable;
- Cap Rate;
- flujo mensual;
- vacancia esperada;
- gastos comunes;
- contribuciones;
- plusvalía esperada;
- liquidez de reventa;
- y cuánto patrimonio necesito para soportar escenarios negativos.
Por eso antes de utilizar mucho apalancamiento revisaría con especial cuidado la propiedad y la microzona.
Puedes asegurarte de elegir una buena propiedad revisando mi artículo sobre cómo elegir una propiedad de inversión en Chile.
¿Necesito comprar todas las propiedades en el mismo proyecto?
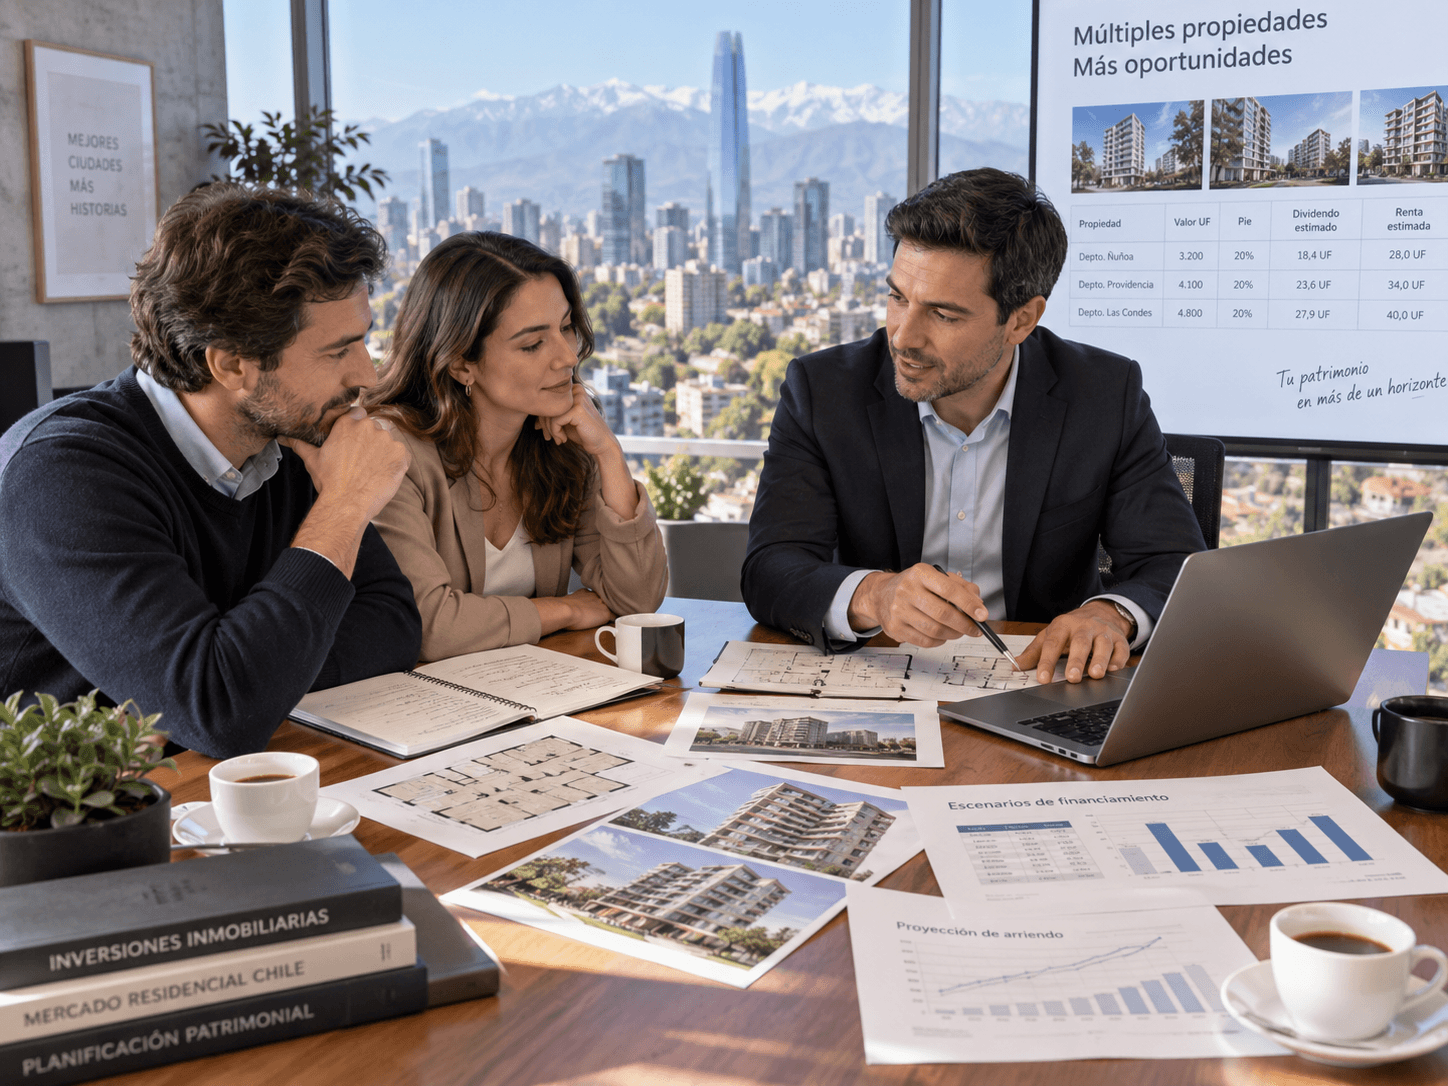
Comprar varias unidades dentro del mismo proyecto puede facilitar muchísimo la ejecución del Multicrédito ya que te aseguras que se entregarán y escriturarán al mismo tiempo.
Preguntas frecuentes sobre multicrédito hipotecario en Chile
¿Qué es el multicrédito hipotecario?
Es una estrategia en la que un inversionista estructura financiamiento para varias propiedades utilizando uno o más bancos, mutuarias u otras instituciones financieras.
¿Puedo tener créditos hipotecarios en varios bancos al mismo tiempo?
Sí, una persona puede tener obligaciones hipotecarias con distintas instituciones. Pero cada nuevo crédito está sujeto a evaluación y a las políticas de riesgo del proveedor.
¿El multicrédito multiplica automáticamente mi capacidad X2, X3 o X5?
No. Esa idea es una simplificación. La capacidad final dependerá de tus ingresos, deudas, patrimonio, perfil crediticio y de la evaluación de cada institución.
¿Existe todavía una ventana segura de 7 días para pedir varios créditos?
No es una ventana exacta de 7 días, pero si escrituras las propiedades seguidas en la misma semana, debiese funcionar. Aunque el momento exacto en que una nueva obligación se refleja puede variar.
¿REDEC eliminó completamente el multicrédito?
No. Lo que hizo fue mejorar y ampliar la información de deuda disponible para las instituciones. Todavía puedes cotizar y financiarte con distintas entidades, pero es menos razonable asumir que ciertas deudas permanecerán invisibles.
¿Las mutuarias informan sus créditos al sistema?
Sí, desde 2026 las mutuarias han comenzado a informar las deudas hipotecarias de sus clientes al sistema.
¿Multicrédito es lo mismo que complementar renta?
No. Complementar renta implica sumar los ingresos de otra persona para una operación específica. Multicrédito se refiere a estructurar más de un crédito o financiamiento para varias operaciones.
¿Cuál es el principal riesgo?
Sobreapalancarte y quedar con demasiados dividendos simultáneamente si los arriendos, precios o condiciones de mercado no salen como esperabas.
Conclusión
El multicrédito hipotecario en Chile puede ser una herramienta útil para un inversionista que tiene capacidad financiera suficiente y quiere comprar varias propiedades.
Puede ser una muy buena estrategia si has elegido muy bien las propiedades en las que invertirás, y si, al mismo tiempo, tienes una espalda financiera y un fondo de emergencia para eventualidades.
Mientras más propiedades financies al mismo tiempo, más importante se vuelve elegir bien qué compras.
Si estás recién empezando, puedes revisar también mi guía sobre cómo empezar en la inversión inmobiliaria en Chile.
Fuentes:
BCN – Ley N°21.680 que crea el Registro de Deuda Consolidada · CMF – Vigencia y armonización de reportes con REDEC · CMF – Norma de Carácter General N°540 · CMF – Manual del Sistema de Información REDEC · CMF – Periodicidad de actualización del Estado de Deudores · CMF – Créditos Hipotecarios y capacidad de pago · CMF – Cómo obtener un crédito hipotecario.