
Última actualización: septiembre de 2026.
Esta guía se actualiza cuando cambian las condiciones del mercado, los beneficios hipotecarios o la legislación relevante para la inversión inmobiliaria en Chile.
Durante los últimos años el mercado inmobiliario chileno pasó por una de las etapas más difíciles de las últimas décadas.
Subieron las tasas hipotecarias.
Se hizo mucho más difícil conseguir financiamiento.
Cayeron las ventas.
Se acumuló un stock enorme de viviendas nuevas.
Muchas inmobiliarias frenaron nuevos proyectos.
Y los permisos de edificación terminaron muy por debajo de sus niveles históricos.
A primera vista, todo eso suena horrible para invertir.
Pero existe una paradoja interesante:
las mismas condiciones que provocaron la crisis inmobiliaria pueden haber creado algunas de las mejores condiciones de compra que hemos visto en muchos años.
¿Por qué?
Porque actualmente están ocurriendo varias cosas al mismo tiempo:
- todavía existe bastante stock que las inmobiliarias necesitan vender;
- la producción de nueva oferta viene muy deprimida;
- las tasas hipotecarias bajaron respecto de sus máximos recientes;
- el Estado amplió fuertemente el subsidio a la tasa hipotecaria;
- se han aprobado nuevas medidas tributarias para intentar reactivar la vivienda;
- siguen existiendo beneficios históricos como DFL2 y 55 bis;
- la Ley Devuélveme mi Casa mejoró las herramientas disponibles frente a arrendatarios morosos;
- REDEC cambió profundamente la forma en que las instituciones financieras conocen tu deuda;
- y existen proyectos como FONAVI y AVV que podrían profundizar todavía más el financiamiento habitacional.
Eso NO significa que cualquier departamento sea una buena inversión.
Tampoco significa que los precios necesariamente vayan a explotar durante los próximos años.
De hecho, probablemente uno de los errores más peligrosos que puedes cometer es pensar:
“como hay una oportunidad inmobiliaria, compro cualquier cosa”.
La oportunidad existe solamente cuando consigues simultáneamente:
buen precio + alta demanda de arriendo + buena rentabilidad + buena ubicación.
En esta guía vamos a entender qué produjo la crisis inmobiliaria en Chile, por qué el escenario está empezando a cambiar, cuáles son los nuevos beneficios, qué riesgos siguen existiendo y qué tendría que cumplir una propiedad para ser realmente una buena inversión.
¿Qué fue realmente la crisis inmobiliaria en Chile?
Cuando alguien escucha “crisis inmobiliaria” suele imaginar inmediatamente:
“se desplomó el precio de las propiedades”.
Pero esa no fue exactamente la crisis que vivió Chile.
El gran problema estuvo principalmente en:
- la caída de la demanda;
- el encarecimiento del crédito hipotecario;
- las mayores exigencias para conseguir financiamiento;
- el enorme stock de viviendas sin vender;
- el aumento de costos de construcción;
- y la dificultad de las inmobiliarias para iniciar nuevos proyectos.
Durante los años posteriores a 2021 el mercado comenzó a deteriorarse fuertemente.
La cantidad de personas capaces de comprar cayó.
Pero las viviendas que ya estaban construidas:
no desaparecieron.
Se fueron acumulando.
Eso dejó a muchas inmobiliarias con:
- departamentos terminados;
- deuda financiera;
- gastos comunes;
- costos administrativos;
- costos financieros;
- y una necesidad cada vez mayor de generar caja.
Y cuando un vendedor necesita vender mucho más que el comprador necesita comprar:
cambia el poder de negociación.
El dato que ayuda a entender la crisis: cuánto tarda el mercado en vender todo su stock
Una de las formas más útiles de entender qué tan complicado está un mercado inmobiliario es calcular:
cuántos meses demoraría en venderse todo el stock disponible si se mantuviera el ritmo actual de ventas.
Cuando existe poco stock y muchas ventas, ese número baja.
Cuando existen muchos departamentos y pocos compradores, sube.
Durante los años más difíciles de la crisis, el tiempo necesario para absorber la oferta inmobiliaria prácticamente se duplicó respecto de niveles anteriores a la pandemia.
Eso significa que había:
demasiadas propiedades disponibles para la cantidad de personas capaces de comprarlas.
Y esa situación terminó obligando a muchos desarrolladores a competir con:
- descuentos;
- pie en cuotas;
- meses de gracia;
- facilidades financieras;
- bonificaciones comerciales;
- mejores condiciones de cierre.
Para un inversionista, ese tipo de mercado puede ser mucho más interesante que uno donde existen veinte compradores peleándose por la misma unidad.
La gran paradoja actual: mucho stock hoy, pero poca vivienda nueva mañana
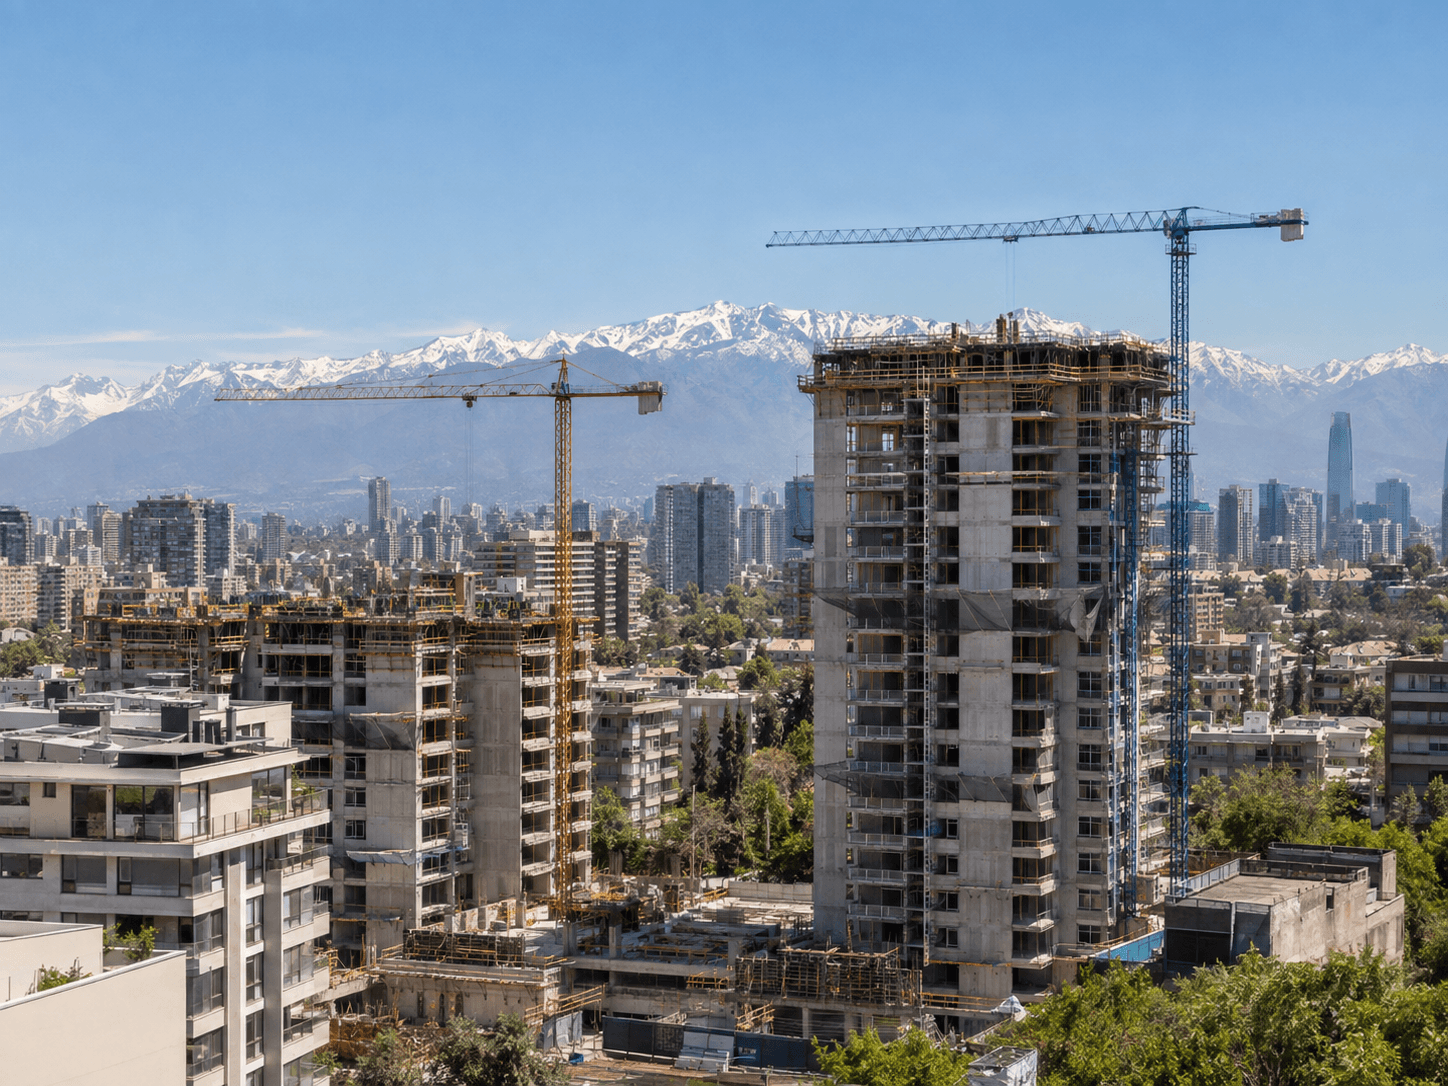
Acá aparece probablemente la parte más interesante de toda esta historia.
Hoy conviven dos realidades que parecen contradictorias:
1. Todavía existe stock inmobiliario que necesita venderse.
2. Se está generando relativamente poca oferta nueva para los próximos años.
¿Cómo puede ocurrir esto?
Porque la construcción funciona con varios años de desfase.
El departamento terminado que estás mirando hoy probablemente comenzó a desarrollarse años atrás.
En cambio, los proyectos que NO comenzaron durante los años de crisis:
son propiedades que no estarán disponibles dentro de varios años.
Y los permisos de edificación muestran precisamente una producción futura muy deprimida.
Por ejemplo, durante julio de 2026 la superficie autorizada para obras nuevas de vivienda cayó aproximadamente:
20,9% respecto del mismo mes del año anterior.
Esto NO garantiza que las propiedades vayan a subir de precio.
Pero sí crea una dinámica muy interesante:
si la demanda se recupera más rápido que la capacidad de producir nuevas viviendas, el stock actual puede empezar a absorberse y la relación entre oferta y demanda puede cambiar.
Chile sigue necesitando muchísimas viviendas
Al mismo tiempo, Chile mantiene un déficit habitacional estructural relevante.
Según la medición oficial basada en el Censo 2024, el déficit habitacional cuantitativo alcanza:
491.904 requerimientos de nuevas viviendas.
Esto NO significa que existan automáticamente 491.904 personas listas para arrendar tu departamento de inversión.
Déficit habitacional y demanda solvente de arriendo son cosas distintas.
Pero sí demuestra algo importante:
Chile no tiene un problema estructural de exceso de viviendas.
Durante los años de crisis existía necesidad habitacional, pero una gran cantidad de personas no podía transformar esa necesidad en una compra porque:
- no podía reunir el pie;
- no calificaba para un crédito hipotecario;
- o no podía pagar el dividendo resultante de las tasas elevadas.
Es decir:
había necesidad de vivienda, pero faltaba capacidad financiera para convertirla en demanda efectiva.
Y precisamente sobre esa capacidad financiera están actuando muchas de las medidas recientes.
Las tasas hipotecarias también empezaron a cambiar el panorama
Durante la peor parte de la crisis, el aumento de las tasas hipotecarias destruyó capacidad de compra.
Un departamento podía costar exactamente las mismas UF y, aun así, tener un dividendo muchísimo mayor.
Eso dejaba fuera del mercado a compradores que antes sí calificaban.
Posteriormente las tasas comenzaron a moderarse respecto de sus máximos recientes.
Pero además apareció una herramienta que puede mejorar todavía más las condiciones para determinadas viviendas nuevas:
el subsidio a la tasa hipotecaria.
Subsidio hipotecario + FOGAES: viviendas nuevas de hasta 6.000 UF
Este beneficio sí se encuentra vigente.
La Ley N°21.836, publicada en agosto de 2026, amplió significativamente el programa de subsidio a la tasa hipotecaria y la Garantía de Apoyo a la Vivienda Nueva de FOGAES.
Los cambios principales fueron:
- aumentar el máximo desde 50.000 a 80.000 subsidios;
- aumentar el precio máximo elegible desde 4.000 a 6.000 UF;
- extender el plazo del programa hasta el 31 de mayo de 2028;
- mantener su combinación con la Garantía de Apoyo a la Vivienda Nueva de FOGAES.
El subsidio estatal reduce:
60 puntos base de la tasa de interés del crédito.
A eso pueden sumarse las mejores condiciones de financiamiento que ofrezca cada institución dentro del programa.
Por eso en algunas operaciones la diferencia final respecto de un crédito hipotecario tradicional puede acercarse aproximadamente a un punto porcentual.
Una reducción de tasa puede:
- bajar el dividendo mensual;
- mejorar tu capacidad hipotecaria;
- mejorar el flujo de una propiedad;
- o permitirte acceder a una propiedad de mayor valor con una renta similar.
Además, la garantía FOGAES puede facilitar operaciones con porcentajes elevados de financiamiento.
Pero hay una diferencia fundamental entre:
“puede financiarse hasta 90%”
y:
“el banco está obligado a prestarme 90%”.
Lo segundo es falso.
Tu renta, endeudamiento, estabilidad de ingresos, historial, tasación y políticas de riesgo de la institución siguen siendo determinantes.
Puedes revisar el programa completo en:
Subsidio hipotecario en Chile: tasa rebajada, FOGAES y financiamiento
IVA 0% temporal: otro intento por liquidar el stock de viviendas nuevas
Otra de las medidas aprobadas para reactivar el sector inmobiliario es una:
exención transitoria de IVA para determinadas primeras ventas de viviendas nuevas.
Popularmente esta medida se ha conocido como:
“IVA 0% para viviendas”.
El nombre ayuda a entender la idea, pero puede generar una conclusión incorrecta.
NO significa:
“cualquier departamento nuevo será automáticamente 19% más barato”.
La medida está especialmente orientada a movilizar:
stock de viviendas nuevas terminadas.
Entre las condiciones de la medida se encuentran aspectos relacionados con:
- la primera venta de la vivienda;
- su destino habitacional;
- la recepción definitiva;
- la fecha en que se celebra la operación;
- y los estacionamientos o bodegas que se transfieren conjuntamente cuando corresponda.
Además, el efecto económico en el precio NO equivale necesariamente al 19% del precio total publicado.
La estructura tributaria inmobiliaria incluye terreno, débitos, créditos fiscales y otros elementos que hacen que esa simplificación sea incorrecta.
Para el inversionista, la pregunta importante es mucho más sencilla:
¿cuál es el precio FINAL que estoy pagando después del beneficio?
Y luego:
¿ese precio final es realmente bueno frente al mercado?
Puedes revisar el funcionamiento y estado actualizado de la medida en:
IVA 0% para viviendas nuevas en Chile
Nuevo régimen de 5% para determinados arriendos DFL2
Otro cambio relevante es el nuevo tratamiento tributario aprobado para determinadas viviendas económicas DFL2.
Y también acá hay que evitar una simplificación bastante común.
No estamos hablando de:
“un impuesto de 5% para todos los arriendos de Chile”.
El régimen está diseñado específicamente para viviendas económicas que cumplan sus condiciones.
Para personas naturales resulta especialmente relevante desde la:
tercera vivienda DFL2 elegible.
Esto ocurre porque las primeras dos viviendas DFL2 beneficiadas de una persona natural ya cuentan con un tratamiento tributario extremadamente favorable.
El nuevo régimen contempla un:
impuesto único de 5% sobre los ingresos brutos correspondientes.
En su régimen permanente, uno de los límites relevantes es que se trate de determinadas viviendas económicas de hasta:
90 m².
Por eso, para alguien que quiere construir una cartera inmobiliaria de varias propiedades, este cambio puede modificar significativamente la rentabilidad neta después de impuestos.
Pero antes de utilizarlo hay que verificar siempre:
- que la propiedad efectivamente sea DFL2;
- su superficie;
- quién es el propietario;
- si se trata de una persona natural, empresario individual o persona jurídica;
- si cumple las demás reglas del nuevo régimen;
- si efectivamente conviene ejercer la opción;
- y las instrucciones vigentes del SII al momento de aplicarlo.
Puedes revisar este régimen en detalle en:
Nuevo impuesto único de 5% para arriendos DFL2 en Chile
DFL2: uno de los beneficios históricos que sigue siendo clave
El DFL2 no es nuevo.
Existe desde hace décadas.
Pero sigue siendo uno de los regímenes más importantes para entender la inversión inmobiliaria en Chile.
Una vivienda económica DFL2 debe cumplir las condiciones legales correspondientes y no superar:
140 m² de superficie edificada.
Para personas naturales, los beneficios tradicionales se encuentran limitados actualmente a un máximo de:
dos viviendas.
Si la persona posee más viviendas acogidas al DFL2, los beneficios corresponden en términos generales a las dos con fecha de adquisición más antigua.
Para alguien que invierte para arrendar, uno de los beneficios más potentes es el tratamiento tributario de:
las rentas obtenidas por esas primeras dos viviendas DFL2 beneficiadas.
En términos generales, esas rentas pueden ser consideradas ingreso no constitutivo de renta bajo las condiciones legales correspondientes.
Además existen otras franquicias asociadas al DFL2 que dependen de la propiedad y de sus características.
Por ejemplo, existe una reducción temporal de contribuciones cuyo plazo varía según la superficie de la vivienda.
Por eso antes de comprar una propiedad conviene responder:
¿esta propiedad es DFL2 y qué beneficios concretos conserva?
55 bis: puedes rebajar intereses hipotecarios de tus impuestos
Otro beneficio existente desde hace años y que mucha gente desconoce es el:
artículo 55 bis de la Ley sobre Impuesto a la Renta.
Esta norma permite a determinadas personas naturales rebajar de su base imponible:
los intereses efectivamente pagados en créditos con garantía hipotecaria destinados a adquirir o construir viviendas.
Ojo con la palabra:
INTERESES.
No se rebaja todo el dividendo.
El límite general del beneficio es de:
8 UTA anuales por contribuyente.
Y la cantidad que puedes utilizar depende de tu renta anual.
En términos generales:
- con una renta inferior a 90 UTA puede accederse a la rebaja completa dentro del máximo permitido;
- entre 90 y 150 UTA el beneficio disminuye progresivamente;
- sobre 150 UTA ya no existe derecho a la rebaja.
Por eso tampoco es correcto pensar que:
“todo inversionista inmobiliario descuenta automáticamente sus intereses”.
Hay que revisar la situación tributaria de cada persona.
DFL2, 55 bis, 8.000 UF, contribuciones y empresario individual: mira la película completa
DFL2 y 55 bis son solamente una parte de los beneficios y decisiones tributarias que pueden aparecer al invertir en propiedades.
También pueden ser relevantes:
- el beneficio de hasta 8.000 UF de mayor valor acumulado en determinadas ventas de bienes raíces;
- el crédito por contribuciones en determinados arriendos tributables;
- la diferencia entre mantener una propiedad como persona natural o asignarla a un empresario individual;
- la tributación del arriendo;
- el IVA;
- la tributación al momento de vender.
Y lo importante es que estos beneficios:
NO siempre pueden combinarse libremente entre sí.
Por ejemplo, asignar una propiedad a un empresario individual puede cambiar el tratamiento de beneficios personales como el 55 bis o el régimen de mayor valor de 8.000 UF.
Por eso la estructura tributaria debería analizarse ANTES de tomar ciertas decisiones y no cinco años después cuando quieras vender.
Puedes revisar la guía tributaria completa en:
Artículo 27 bis: cuándo realmente se puede recuperar IVA
Este es probablemente uno de los beneficios inmobiliarios que peor se explica en Internet.
El artículo 27 bis NO significa:
“compras un departamento y el SII te devuelve automáticamente el IVA”.
No funciona así.
El artículo 27 bis de la Ley sobre Impuesto a las Ventas y Servicios permite a determinados contribuyentes solicitar anticipadamente la recuperación de remanentes de crédito fiscal IVA originados en:
- la adquisición de bienes corporales muebles o inmuebles destinados a formar parte del activo fijo;
- o servicios que deban integrar el costo de esos activos;
siempre que se cumplan los requisitos legales.
Entre otras condiciones, debe existir un remanente durante al menos:
dos períodos tributarios consecutivos.
Además, necesitas ser un contribuyente de IVA o encontrarte en otra de las situaciones contempladas por la norma y desarrollar una actividad que genere el correspondiente derecho al crédito fiscal.
Por ejemplo:
el arriendo habitacional tradicional sin muebles normalmente está exento de IVA.
Por lo tanto, comprar un departamento y destinarlo simplemente a ese tipo de arriendo NO transforma automáticamente el IVA soportado en dinero que puedas recuperar.
En cambio, en determinadas estructuras afectas a IVA, el mecanismo puede ser muy relevante.
También hay que considerar que una devolución anticipada puede generar obligaciones posteriores de restitución dependiendo de cómo se comporte la actividad y las operaciones gravadas o exentas.
Es una herramienta tributaria potente, pero no es un regalo del SII ni funciona igual para todos los inversionistas.
Puedes revisar el mecanismo completo, sus requisitos y ejemplos en:
Cómo recuperar IVA de una propiedad en Chile mediante el artículo 27 bis
Ley Devuélveme mi Casa: el riesgo de arriendo también cambió
Hasta acá hablamos principalmente de:
comprar.
Pero una inversión inmobiliaria no termina cuando recibes las llaves.
Después tienes que:
arrendar.
Y uno de los mayores miedos del propietario es:
“¿qué pasa si mi arrendatario deja de pagar y no me devuelve el departamento?”
Desde 2022 existe la Ley N°21.461, conocida popularmente como:
Ley Devuélveme mi Casa.
La ley creó un procedimiento monitorio para cobrar rentas impagas y obtener la restitución consecuencial de la propiedad.
En determinados casos, una vez correctamente notificado el arrendatario, existe un plazo de:
10 días corridos para pagar u oponerse.
Pero esto NO significa:
“puedo echar a cualquier arrendatario en diez días”.
La tramitación judicial, la notificación y una eventual oposición siguen importando.
Lo que sí hizo la ley fue entregar herramientas mucho más efectivas al propietario que las existentes anteriormente.
Aun así, la primera defensa continúa siendo:
- elegir bien al arrendatario;
- firmar un buen contrato;
- documentar pagos y obligaciones;
- utilizar garantía;
- evaluar codeudor cuando corresponda;
- considerar un seguro de arriendo.
Puedes revisar todo el proceso en:
Contrato de arriendo en Chile: cláusulas, seguro y Ley Devuélveme mi Casa
REDEC: no es un beneficio, pero cambió completamente el juego del crédito
Hay otro cambio que todo inversionista debería conocer:
REDEC, el Registro de Deuda Consolidada.
Desde abril de 2026 funciona un sistema centralizado administrado por la Comisión para el Mercado Financiero que permite disponer de información mucho más completa sobre las obligaciones financieras de las personas.
Esto cambia una parte importante de la estrategia inmobiliaria.
Durante años existieron estrategias basadas en aprovechar:
retrasos en el reporte de deudas entre instituciones financieras.
Construir una cartera inmobiliaria de esa manera hoy tiene cada vez menos sentido.
Una estrategia sostenible debería crecer porque:
- aumenta tu renta demostrable;
- aumenta tu patrimonio;
- generas ingresos por arriendo;
- amortizas tus créditos;
- mantienes liquidez;
- y desarrollas un buen historial de pago.
REDEC hace más difícil:
sobreendeudarte sin que la institución conozca tu verdadera carga financiera.
Pero eso no significa que haga imposible construir una cartera de propiedades.
Significa que ahora cobra todavía más importancia tener:
capacidad financiera REAL.
FONAVI y AVV: lo que podría venir después
Además de las medidas ya aprobadas, existe otra reforma especialmente relevante para el futuro del mercado inmobiliario.
En septiembre de 2026 el Gobierno presentó el:
Proyecto de Ley de Reforma al Mercado de Capitales y Acceso a la Casa Propia.
La palabra importante es:
PROYECTO.
Estas herramientas todavía pueden cambiar durante la tramitación legislativa.
Por eso no deberías tomar hoy una decisión de compra suponiendo que necesariamente existirán bajo exactamente las condiciones originalmente propuestas.
¿Qué sería FONAVI?
El Fondo Nacional para la Vivienda busca crear un gran comprador institucional de créditos hipotecarios.
No te prestaría directamente el dinero para comprar una casa.
La lógica sería:
institución financiera origina hipotecario → fondo compra hipotecario → institución recupera liquidez → puede volver a prestar.
El diseño presentado contempla aportes fiscales de hasta:
US$2.000 millones.
Y busca movilizar una cantidad todavía mayor de capital privado hacia el financiamiento de viviendas.
El objetivo es:
más liquidez + más competencia + mejores condiciones de financiamiento.
¿Qué sería el AVV?
El Ahorro Voluntario para la Vivienda está diseñado para ayudar a las personas a reunir el pie de:
su primera vivienda.
El proyecto propone que una persona ahorre durante al menos:
30 meses
hasta acumular:
7% del valor de una primera vivienda nueva o usada de hasta 6.000 UF.
Entonces el Estado aportaría:
3% adicional, sujeto a los límites establecidos por la normativa.
Conceptualmente:
7% ahorrado + 3% estatal = 10% de pie.
Pero nuevamente:
esto todavía pertenece a un proyecto de ley.
Puedes revisar su evolución en:
FONAVI y Ahorro Voluntario para la Vivienda: cómo funciona el proyecto
Entonces, ¿qué tiene de especial el momento inmobiliario actual?
Lo interesante no es ninguna de estas variables por separado.
Lo interesante es que muchas están apareciendo:
AL MISMO TIEMPO.
| Factor | Qué está ocurriendo | Por qué importa |
|---|---|---|
| Stock actual | Todavía existe oferta acumulada después de años difíciles | Puede aumentar la capacidad de negociación del comprador |
| Oferta futura | Permisos y nuevos proyectos han estado muy deprimidos | Puede reducir el ingreso de propiedades nuevas en los próximos años |
| Tasas | Se moderaron frente a sus máximos recientes | Mejora la capacidad de financiamiento |
| Subsidio hipotecario | 80.000 cupos y viviendas nuevas de hasta 6.000 UF | Reduce el costo financiero de operaciones elegibles |
| IVA vivienda | Exención transitoria para determinadas viviendas nuevas | Busca movilizar stock terminado |
| DFL2 | Los beneficios históricos continúan | Puede mejorar fuertemente la tributación del arriendo |
| Régimen 5% | Nuevo tratamiento para determinadas viviendas DFL2 | Puede mejorar la tributación de viviendas elegibles desde la tercera unidad |
| Déficit habitacional | 491.904 requerimientos de nuevas viviendas según Censo 2024 | Chile mantiene una necesidad habitacional estructural importante |
| REDEC | Mayor transparencia de deuda financiera | Obliga a construir capacidad crediticia real |
| FONAVI + AVV | Proyecto actualmente en discusión | Podría profundizar el mercado hipotecario y facilitar el pie de primera vivienda |
Por eso el escenario actual tiene características poco habituales.
Pero hay que distinguir claramente entre:
una combinación favorable de factores
y:
una garantía de que cualquier propiedad va a ser una gran inversión.
La oportunidad no está en “Chile”: está en propiedades específicas
Esta es probablemente la idea más importante de todo el artículo.
Puedes tener el mejor contexto inmobiliario del mundo y aun así comprar pésimo.
Porque:
una buena época para comprar NO convierte una mala propiedad en una buena inversión.
Una inmobiliaria puede ofrecerte:
- subsidio hipotecario;
- descuento;
- pie en cuotas;
- beneficios tributarios;
- bodega;
- meses de gracia;
- bonificaciones.
Y aun así venderte un departamento:
15% más caro de lo que realmente vale.
En ese caso probablemente sigue siendo una mala inversión.
El orden correcto es:
primero validar la propiedad.
Después aprovechar los beneficios.
Cómo saber si una propiedad es realmente una oportunidad: FIRE
Cuando comencé a invertir en Chile aprendí que comprar simplemente “barato” no era suficiente.
Con el tiempo terminé agrupando las cuatro condiciones que busco en una propiedad bajo el método:
FIRE.
F — Favorable en precio
El negocio inmobiliario empieza en la compra.
I — Imposible no arrendarlo rápido
La idea es buscar una propiedad con:
una demanda de arriendo extraordinariamente fuerte frente a sus competidores.
R — Rentable
Una buena historia de plusvalía no reemplaza una planilla.
E — Estratégicamente ubicada
No se compra solamente una comuna.
Se compra una MICROZONA.
Puedes profundizar en la metodología completa en:
Cómo elegir una propiedad de inversión en Chile
El error de comprar solamente porque te muestran un “descuento gigante”
Supongamos este ejemplo.
Una inmobiliaria publica un departamento en:
3.500 UF.
Después te dice:
“Te hago 15% de descuento: te queda en 2.975 UF”.
Suena espectacular.
Pero luego descubres que propiedades realmente equivalentes de esa microzona se venden alrededor de:
2.850 UF.
Entonces no obtuviste un verdadero descuento de 15%.
Simplemente comparaste el precio final contra:
un precio lista que no representaba correctamente el mercado.
Por eso la comparación relevante nunca debería ser solamente:
precio lista vs. precio promoción.
La comparación realmente importante es:
PRECIO FINAL vs. VALOR DE MERCADO.
Puedes ver cómo analizar esto en:
Cómo saber si una propiedad está cara o barata en Chile
¿Qué pasa con el famoso bono pie?
El nombre “bono pie” se utiliza comercialmente para estructuras bastante diferentes.
Puede existir una estrategia completamente legítima donde la inmobiliaria ofrece:
- un descuento real;
- una bonificación comercial;
- pie en cuotas;
- financiamiento directo;
- otras facilidades transparentes.
Pero nunca debería estructurarse una compra utilizando un precio artificial con el objetivo de hacer creer a una institución financiera que aportaste un pie que en realidad no existe.
Si te ofrecen un bono pie, necesitas responder cuatro preguntas:
- ¿Cuál es el precio lista?
- ¿Cuál es el precio final que pagaré?
- ¿Cuál es el valor comercial real del departamento?
- ¿Qué información verá la institución que financiará la operación?
La pregunta más importante sigue siendo:
¿cuánto vale realmente esta propiedad?
Puedes entender más a fondo el bono pie aquí:
Bono pie en Chile: cómo aprovecharlo
¿Puede volver a subir fuerte el precio de las propiedades?
Puede ocurrir.
Pero nadie puede garantizarlo.
La tesis de una eventual recuperación tiene varios argumentos:
- muy baja entrada de oferta futura;
- necesidad habitacional estructural;
- mejores condiciones hipotecarias que durante los máximos de tasas;
- subsidios que aumentan capacidad de compra;
- nuevos incentivos tributarios;
- mayores costos de reposición de nuevas viviendas.
Pero también existen riesgos:
- desempleo;
- crecimiento económico débil;
- tasas que vuelvan a subir;
- microzonas con exceso de departamentos;
- cambios regulatorios;
- proyectos mal ubicados;
- precios de entrada demasiado altos.
Por eso una propiedad cuya única tesis de inversión sea:
“seguro sube”
es una inversión muy frágil.
La propiedad debería seguir teniendo sentido aunque durante varios años la plusvalía resulte bastante menor de lo que esperabas.
El apalancamiento: por qué un hipotecario puede acelerar tu patrimonio
Una de las características más potentes de la inversión inmobiliaria es la posibilidad de utilizar:
dinero prestado.
Supongamos que compras una propiedad de:
3.000 UF.
Y consigues financiar 90%.
Tu pie sería:
300 UF.
Pero estás controlando un activo de:
3.000 UF.
Si hipotéticamente esa propiedad subiera 5%, su valor aumentaría:
150 UF.
Esa cifra equivale a 50% del pie de 300 UF que aportaste inicialmente.
Esto permite entender la potencia del apalancamiento.
Pero también su riesgo.
Si el departamento bajara 5%, la pérdida patrimonial también sería:
150 UF.
Por eso:
el apalancamiento multiplica tanto los buenos como los malos resultados.
La otra ganancia silenciosa: la deuda se va amortizando
La rentabilidad inmobiliaria tampoco depende solamente de cuánto suba el precio del departamento.
Cada dividendo hipotecario contiene distintos componentes.
Una parte corresponde a intereses.
Otra parte:
reduce el capital que debes.
Eso significa que incluso si tu departamento mantuviera exactamente el mismo precio durante algunos años:
tu patrimonio puede aumentar porque el saldo de tu crédito disminuye.
Por eso una forma más completa de pensar el resultado es:
Retorno económico = flujo + amortización de deuda + plusvalía – costos.
¿Es mejor momento para comprar que hace algunos años?
No existe una respuesta universal.
Depende de qué propiedad estás mirando y a qué precio.
Pero el escenario sí cambió.
Durante una parte importante de la crisis existía una combinación de:
crédito caro + compradores débiles + stock creciente.
Hoy aparece una combinación diferente:
stock todavía negociable + poca oferta futura + financiamiento más competitivo + incentivos públicos a la demanda.
Eso puede crear oportunidades especialmente para quienes tienen:
- buen perfil crediticio;
- capacidad de ahorro;
- horizonte de largo plazo;
- liquidez para resistir períodos malos;
- y capacidad para seleccionar realmente una buena propiedad.
No inviertas solamente porque existen beneficios estatales
Este punto es fundamental.
Puedes tener:
- subsidio a la tasa;
- FOGAES;
- beneficio DFL2;
- una exención de IVA;
- un descuento;
- pie en cuotas.
Pero si terminas pagando:
500 UF más de lo que realmente vale el departamento,
acabaste de destruir gran parte de esos beneficios.
La secuencia correcta es:
- Encontrar una buena propiedad.
- Validar que el precio final sea atractivo.
- Validar demanda de arriendo.
- Calcular rentabilidad.
- Analizar los riesgos.
- Y recién después aprovechar todos los beneficios disponibles.
¿Qué tipo de propiedades tienen más sentido buscar?
No existe una comuna mágica.
Tampoco existe una tipología que funcione igual en todo Chile.
Lo importante es buscar principalmente una combinación de:
- precio final difícil de replicar;
- alta demanda de arriendo demostrable;
- competencia razonable;
- gastos comunes controlados;
- buen acceso a transporte;
- empleo, comercio y servicios cercanos;
- edificio de buena calidad;
- microzona con fundamentos de largo plazo;
- flujo mensual que puedas soportar incluso en escenarios negativos.
En otras palabras:
la propiedad debería ser buena aunque nunca llegue un “boom inmobiliario”.
¿Nueva, usada, en verde o en blanco?
El contexto actual hace que cada modalidad tenga ventajas y riesgos diferentes.
| Tipo | Ventaja | Principal cuidado |
|---|---|---|
| Nueva terminada | Puede concentrar descuentos, subsidios de tasa y beneficios dirigidos a stock terminado | No pagar caro simplemente porque tenga beneficios |
| Usada | Permite negociar directamente y observar cómo funciona realmente el edificio | No siempre accede a programas destinados a vivienda nueva |
| En verde | Entrega tiempo para pagar el pie | Existe riesgo de plazos, precio futuro y financiamiento al momento de escriturar |
| En blanco | Horizonte largo para pagar el pie y generalmente mayor elección de unidades | Mayor incertidumbre hasta la entrega |
No conviene elegir primero la modalidad.
Primero hay que analizar:
qué estructura calza mejor con tu situación financiera y tu estrategia.
Puedes revisar la comparación completa en:
Compra en blanco vs. verde vs. entrega inmediata en Chile
Los riesgos que siguen existiendo aunque el momento sea atractivo
1. Comprar caro
Probablemente es el riesgo más grande. Un buen mercado no arregla un mal precio de entrada.
2. Quedarte sin liquidez
No conviene utilizar todo tu ahorro para pagar el pie. Necesitas capacidad para enfrentar vacancia, reparaciones y gastos extraordinarios.
3. Sobreestimar el arriendo
Que un departamento aparezca publicado a $700.000 no significa que efectivamente alguien lo esté arrendando a ese valor.
4. Proyectar plusvalía excesiva
Una inversión que solamente funciona si la propiedad sube 8% o 10% todos los años está construida sobre un supuesto extremadamente agresivo.
5. Endeudarte demasiado
El crédito es una herramienta excelente hasta que deja de ser manejable.
6. Ignorar el edificio
Gastos comunes, morosidad, fondo de reserva, mantenciones y copropiedad pueden transformar un excelente departamento en una inversión mediocre.
7. Depender de un beneficio que todavía no está operativo
Especialmente relevante cuando hablamos de proyectos de ley o medidas cuya aplicación práctica todavía depende de reglamentos e instrucciones.
Preguntas frecuentes sobre la crisis inmobiliaria en Chile
¿La crisis inmobiliaria significa que todas las propiedades están baratas?
No. Existen proyectos con descuentos realmente atractivos y otros que siguen caros incluso después de aplicar promociones. Siempre hay que comparar el precio final con propiedades equivalentes.
¿Los precios de las propiedades van a subir sí o sí?
No. Existen fundamentos que podrían favorecer una recuperación, como menor oferta futura y mejores condiciones de financiamiento, pero ninguna plusvalía está garantizada.
¿El subsidio hipotecario está vigente?
Sí. La Ley N°21.836 amplió el programa a 80.000 subsidios, viviendas nuevas de hasta 6.000 UF y solicitudes de financiamiento hasta el 31 de mayo de 2028.
¿El subsidio hipotecario baja exactamente 1% la tasa?
No necesariamente. El subsidio estatal corresponde a 60 puntos base. La diferencia total frente a otras condiciones de mercado puede ser mayor dependiendo de la institución financiera y del efecto de FOGAES.
¿El IVA 0% significa que una vivienda será 19% más barata?
No. El efecto económico no equivale simplemente a restarle 19% al precio publicado. Lo relevante es comparar el precio final efectivo que la inmobiliaria ofrece con y sin el beneficio.
¿Todos los arriendos van a pagar solamente 5%?
No. El nuevo régimen está dirigido a determinadas viviendas económicas DFL2 y tiene requisitos específicos. Debe analizarse la situación de cada propiedad y propietario.
¿Las primeras dos viviendas DFL2 siguen siendo especiales?
Sí. Para personas naturales, los beneficios tradicionales del DFL2 están limitados actualmente a un máximo de dos viviendas y, cuando se poseen más, corresponden en general a las dos con fecha de adquisición más antigua.
¿REDEC hace imposible comprar varias propiedades?
No. Hace más transparente tu endeudamiento. Para seguir obteniendo financiamiento necesitas construir capacidad crediticia real mediante renta, patrimonio, liquidez, ingresos de arriendo y buen comportamiento de pago.
¿FONAVI ya está funcionando bajo este nuevo proyecto?
No. El nuevo FONAVI forma parte del Proyecto de Ley de Reforma al Mercado de Capitales y Acceso a la Casa Propia presentado en septiembre de 2026 y sus condiciones pueden cambiar durante la tramitación.
¿El AVV sirve para comprar mi tercer departamento de inversión?
No está diseñado para eso. El proyecto de Ahorro Voluntario para la Vivienda está enfocado en facilitar el pie de la primera vivienda.
¿Entonces estamos realmente frente a una oportunidad histórica?
Existe una combinación poco habitual de stock todavía disponible, construcción futura deprimida, mejores herramientas de financiamiento e incentivos tributarios. Eso puede crear oportunidades extraordinarias.
Pero solamente con perspectiva podremos saber si el período terminó siendo realmente “histórico”.
La inversión tiene que funcionar por sus propios números y no depender de un eslogan.
Conclusión
Después de varios años de crisis, el mercado inmobiliario chileno está entrando en una etapa diferente.
La crisis dejó:
- stock acumulado;
- inmobiliarias con necesidad de vender;
- años de pocos proyectos nuevos;
- permisos de construcción deprimidos;
- y miles de compradores que habían quedado fuera del mercado por las condiciones de financiamiento.
Al mismo tiempo comenzaron a aparecer:
- tasas más moderadas;
- un subsidio hipotecario ampliado;
- FOGAES;
- nuevos incentivos tributarios;
- beneficios tradicionales como DFL2 y 55 bis;
- el artículo 27 bis en las estructuras donde realmente corresponde;
- mejores herramientas legales para enfrentar morosidad en los arriendos;
- y nuevas propuestas como FONAVI y AVV.
Visto todo junto:
el momento inmobiliario actual tiene ingredientes que no aparecen todos los días.
Pero eso no significa salir corriendo a comprar cualquier departamento.
La crisis puede haber abierto una ventana.
Tu trabajo es encontrar dentro de esa ventana:
las pocas propiedades que realmente valen la pena.
Una propiedad comprada cara, mal ubicada o con poca demanda seguirá siendo una mala inversión aunque tenga diez beneficios estatales.
En cambio, una propiedad:
Favorable en precio + Imposible no arrendar + Rentable + Estratégicamente ubicada
puede aprovechar todos esos vientos a favor sin depender exclusivamente de ellos para funcionar.
Si estás comenzando desde cero y todavía necesitas entender pie, crédito hipotecario, Cap Rate, compra en blanco, rentabilidad y todos los pasos del proceso, sigue con:
Cómo empezar a invertir en propiedades en Chile desde cero
Si ya tienes capacidad financiera y estás evaluando qué propiedad comprar:
Cómo elegir una propiedad de inversión en Chile
Y si quieres entender cómo estructurar tributariamente una cartera inmobiliaria:
Beneficios tributarios de la inversión inmobiliaria en Chile
Fuentes
Para elaborar y mantener actualizada esta guía se utilizaron principalmente fuentes oficiales chilenas:
- Biblioteca del Congreso Nacional de Chile (BCN). Ley N°21.836, que amplía el subsidio a la tasa hipotecaria y la cobertura de la Garantía de Apoyo a la Vivienda Nueva de FOGAES.
- Ministerio de Hacienda. Reglas de funcionamiento del subsidio a la tasa hipotecaria, ampliación de FOGAES, antecedentes de la Ley de Reconstrucción Nacional y Proyecto de Ley de Reforma al Mercado de Capitales y Acceso a la Casa Propia.
- Instituto Nacional de Estadísticas (INE). Estadísticas de permisos de edificación y superficie autorizada para viviendas nuevas.
- Ministerio de Vivienda y Urbanismo — Centro de Estudios, Ciudad y Territorio. Déficit Habitacional Cuantitativo calculado a partir del Censo 2024.
- Servicio de Impuestos Internos (SII). Normativa e instrucciones sobre viviendas DFL2, tributación de arriendos, artículo 55 bis, IVA y beneficios tributarios aplicables a bienes raíces.
- Biblioteca del Congreso Nacional de Chile. DFL N°2 de 1959 sobre viviendas económicas y beneficios aplicables a personas naturales.
- Biblioteca del Congreso Nacional de Chile / Servicio de Impuestos Internos. Artículo 27 bis del Decreto Ley N°825 sobre recuperación de remanentes de crédito fiscal IVA asociados a activos fijos.
- Comisión para el Mercado Financiero (CMF). Antecedentes y normativa del Registro de Deuda Consolidada (REDEC).
- Ley N°21.461 y Ley N°18.101. Normativa sobre arrendamiento de predios urbanos y procedimiento monitorio conocido popularmente como Ley Devuélveme mi Casa.
- Senado de la República y Ministerio de Hacienda. Antecedentes legislativos de las modificaciones al DFL2 que incorporan el nuevo régimen tributario de 5% para determinadas viviendas económicas.
La normativa tributaria, hipotecaria y habitacional puede modificarse. Antes de ejecutar una operación concreta, revisa siempre la legislación, instrucciones del SII, condiciones de la institución financiera y situación particular de la propiedad.