
Respuesta corta: El leasing habitacional es un arriendo con promesa de compraventa regulado por la Ley 19.281: vives en la vivienda, pagas un aporte mensual y, cuando completas el precio pactado, pasa a tu nombre. Existe un subsidio del MINVU para viviendas de hasta 2.000 UF. Ojo: no es un arriendo que puedas dejar cuando quieras; te comprometes a comprar.
Te lo digo de entrada: el leasing habitacional no es magia ni es «vivir gratis».
Es una herramienta para una situación muy concreta: quieres comprar tu vivienda, puedes pagar una cuota todos los meses, pero el banco no te aprueba un crédito hipotecario o no tienes el pie que te pide.
En esta guía te explico cómo funciona de verdad, quién califica, qué pasa con el pie, cómo se compara con un hipotecario y con un arriendo normal, y los trucos que yo usaría antes de firmar.
Cómo funciona el leasing habitacional
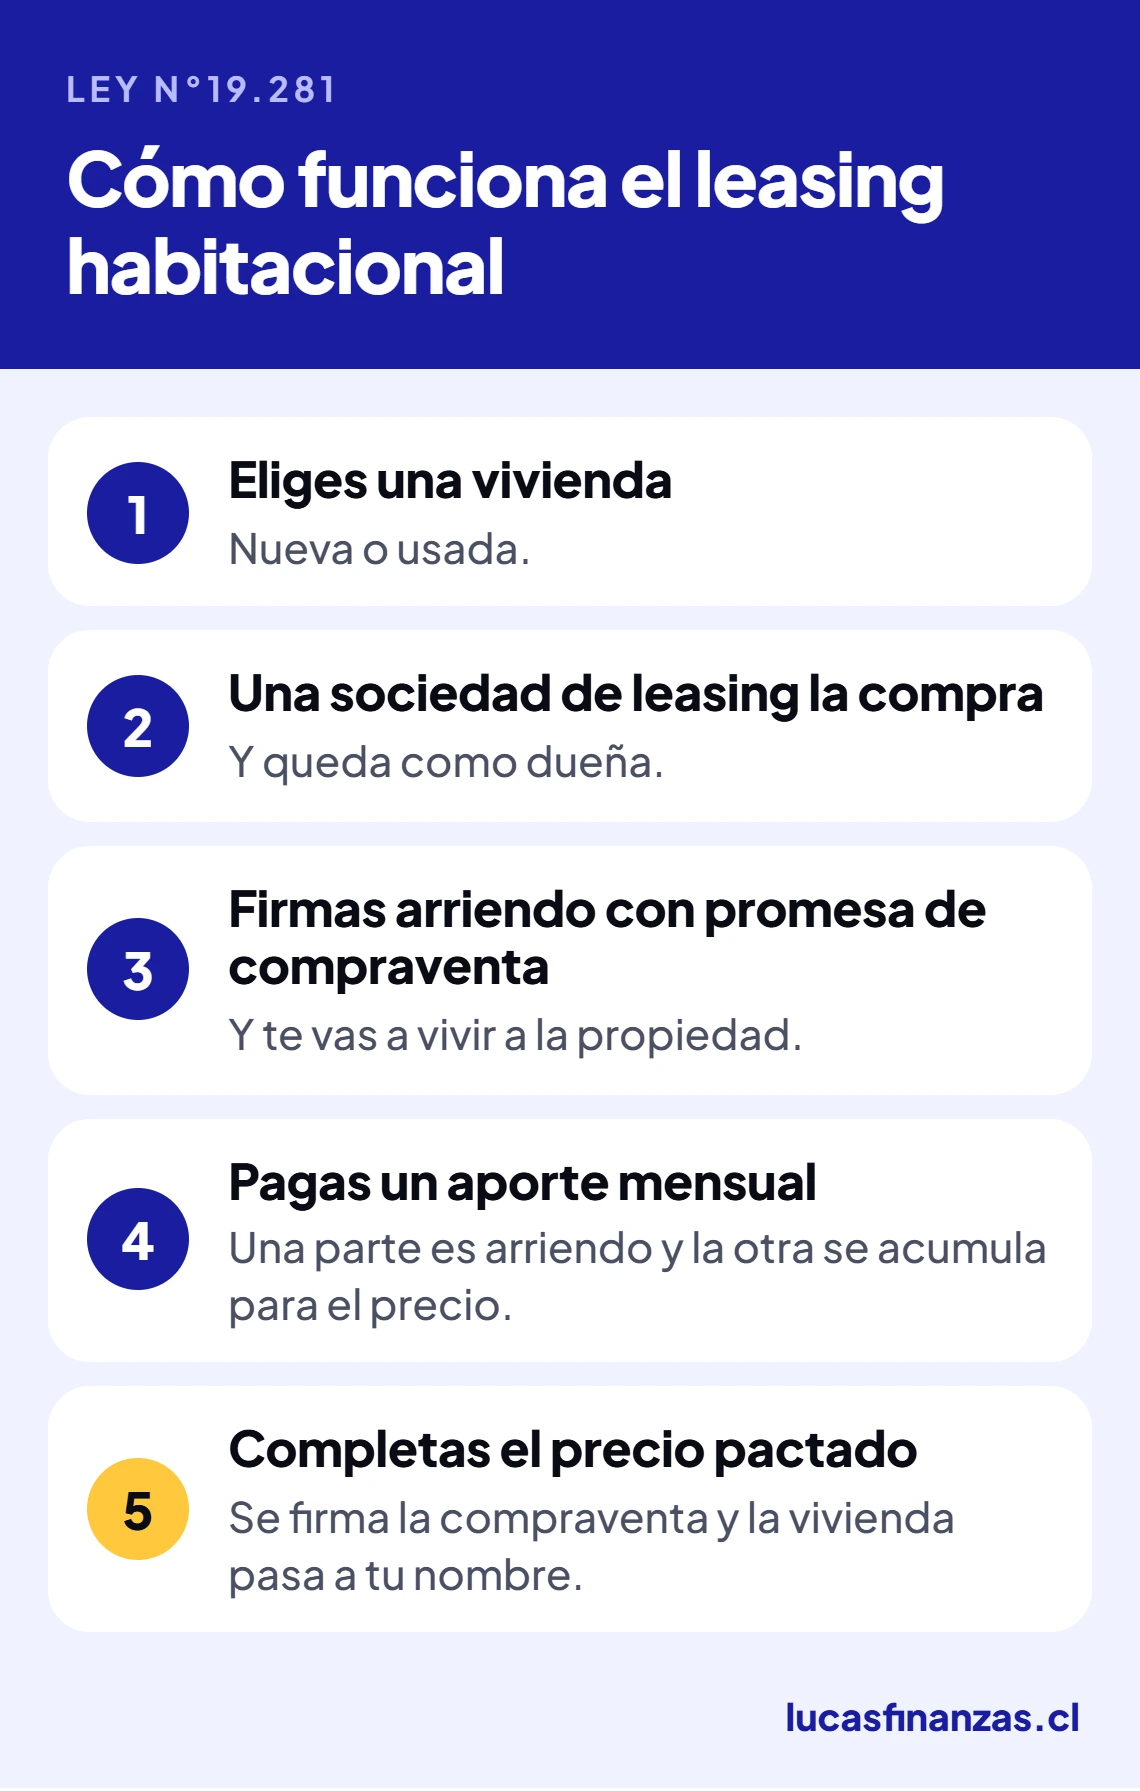
En Chile el leasing habitacional tiene nombre y apellido legal: arrendamiento de vivienda con promesa de compraventa, regulado por la Ley N°19.281.
Funciona así:
- Eliges una vivienda, nueva o usada.
- Una sociedad inmobiliaria de leasing la compra y queda como dueña.
- Tú firmas con esa sociedad un contrato de arriendo con promesa de compraventa y te vas a vivir a la propiedad.
- Cada mes pagas un aporte: una parte es arriendo y la otra se va acumulando para pagar el precio.
- Cuando completas el precio pactado, se firma la compraventa y la vivienda pasa a tu nombre.
Dos detalles legales que me parecen clave:
El contrato se firma por escritura pública y se inscribe en el Conservador de Bienes Raíces. No es un acuerdo de palabra ni un papel simple.
No es un leasing «con opción». Aquí no decides al final si compras o no: desde el día uno prometes comprar. Por eso lo miraría como una compra a plazo, no como un arriendo.
Quién ofrece el leasing habitacional y quién califica
Lo ofrecen las sociedades inmobiliarias de leasing habitacional, que son las empresas regidas por el Título II de la Ley 19.281. El ahorro se lleva en una cuenta especial, la «cuenta de ahorro para arrendamiento de viviendas con promesa de compraventa», que por ley pueden abrir bancos, sociedades financieras y cajas de compensación.
Mi primer filtro antes de sentarme con cualquier empresa: preguntar por escrito si es una sociedad inmobiliaria de la Ley 19.281. Si no lo es, no estás frente a un leasing habitacional regulado, sino frente a un contrato privado con otro nombre.
Además existe el Subsidio de Leasing Habitacional del MINVU (DS 120). Según ChileAtiende, para postular necesitas:
- Ser mayor de edad.
- Estar inscrito en el Registro Único de Inscritos del Serviu.
- No ser propietario de una vivienda (ni tú ni tu cónyuge).
- No haber recibido antes una vivienda o un subsidio habitacional del Estado.
- Ser titular de una cuenta de ahorro de leasing habitacional (tú o tu cónyuge).
- No tener más de un contrato de arriendo con promesa de compraventa.
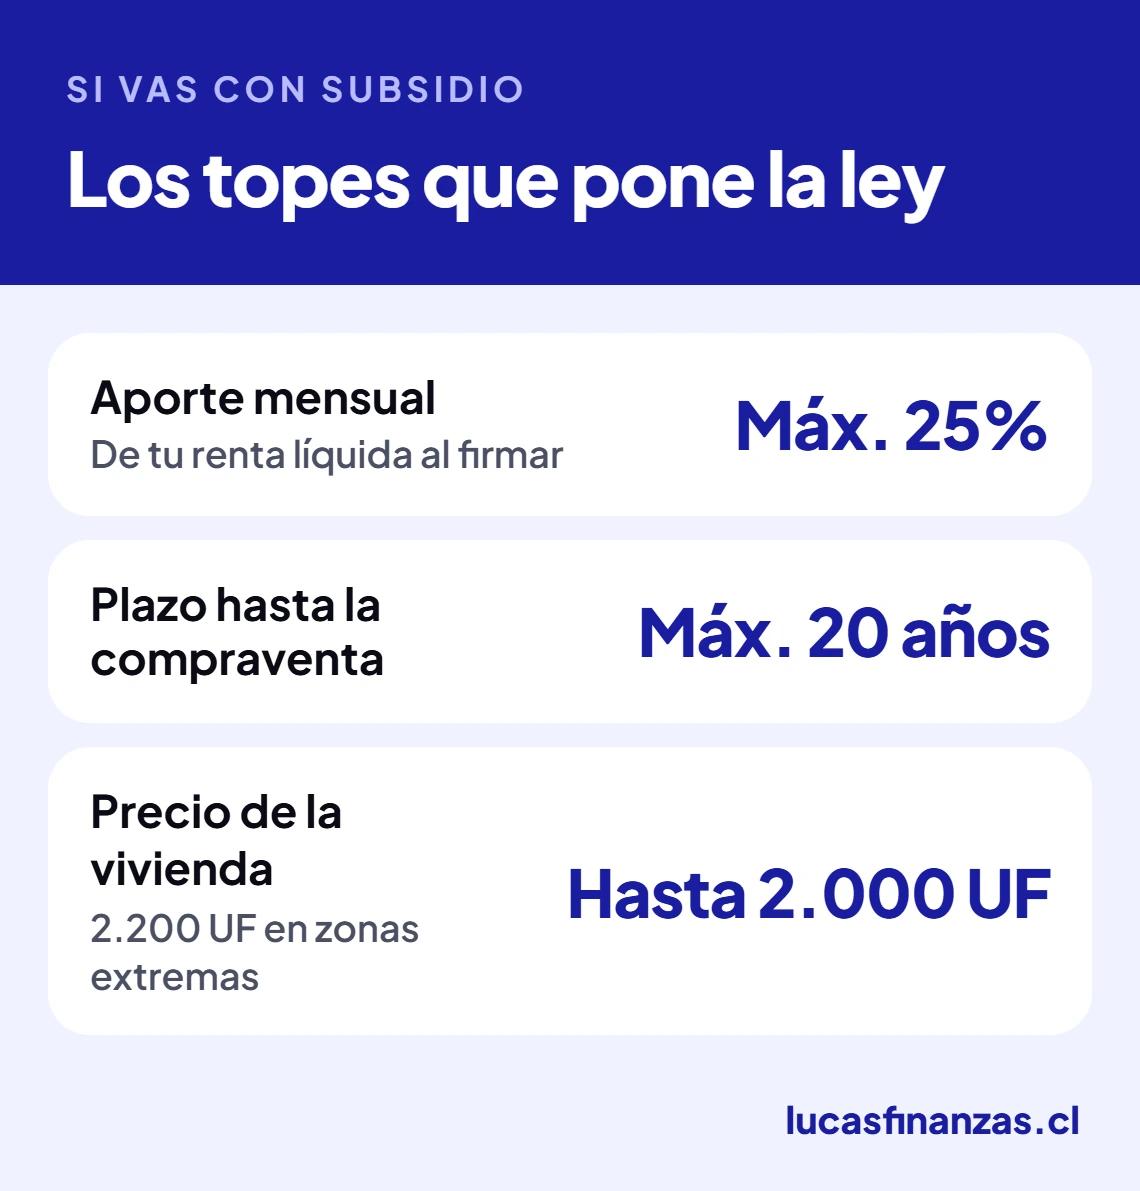
El subsidio apunta a viviendas nuevas o usadas de hasta 2.000 UF (hasta 2.200 UF en zonas extremas), que sean viviendas económicas y estén terminadas.
¿Cuánto cuesta y qué pasa con el pie?
Esta es la parte donde más gente se confunde, así que voy por partes.
El pie. En un crédito hipotecario normalmente necesitas entre 10% y 20% del valor de la propiedad. En el leasing habitacional el ahorro inicial depende de cada sociedad: algunas piden un monto de entrada y otras trabajan con lo que tengas en tu cuenta de ahorro. No existe una regla única, así que pregunta el número exacto antes de entusiasmarte.
El aporte mensual. Si vas con subsidio, la ley pone un tope: el aporte no puede superar el 25% de tu renta líquida mensual al momento de firmar. Y el plazo para llegar a la compraventa no puede pasar de 20 años.
El costo total. Aquí está el punto que nadie te cuenta: normalmente el financiamiento por leasing sale más caro que un hipotecario bancario, porque está pensado para quienes el banco no aprueba. No te quedes con la cuota: pide por escrito la tasa, los seguros, los gastos de escritura y cuánto vas a haber pagado en total cuando la vivienda sea tuya.
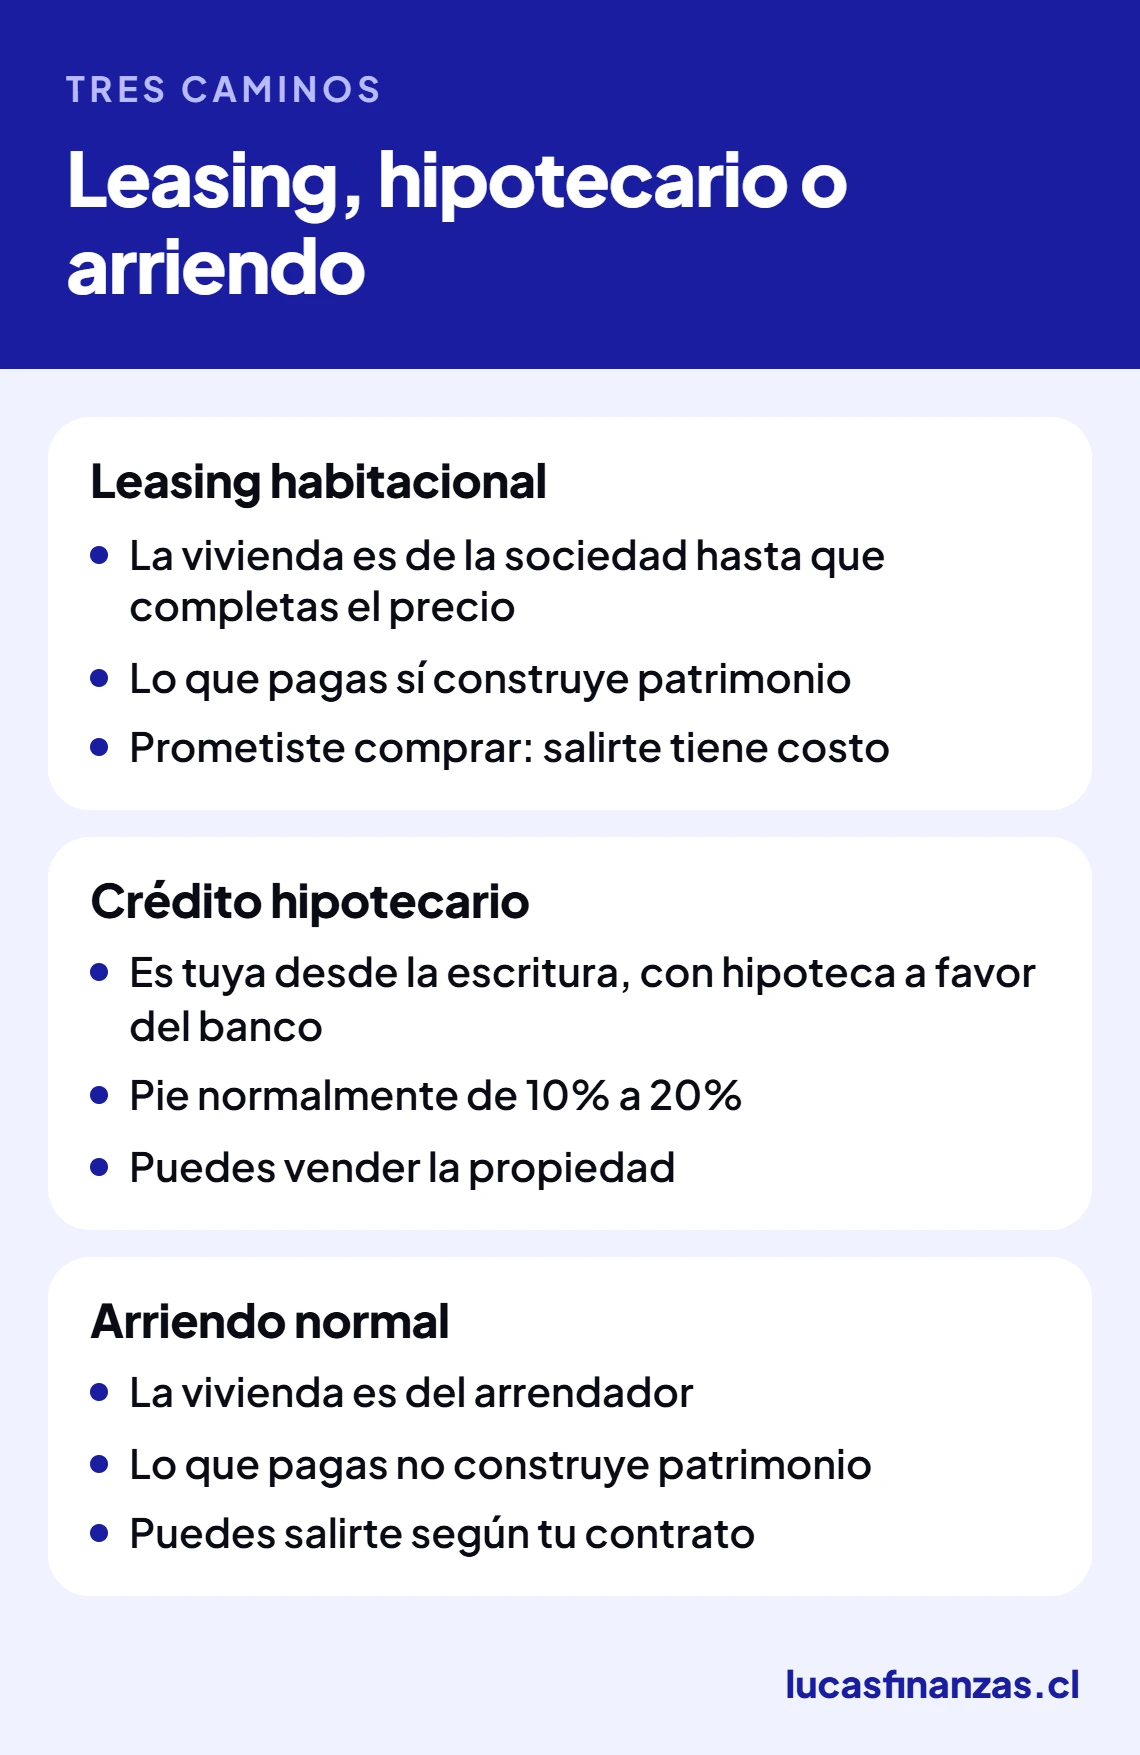
Leasing, crédito hipotecario o arriendo: cómo se comparan
| Leasing habitacional | Crédito hipotecario | Arriendo normal | |
|---|---|---|---|
| ¿De quién es la vivienda? | De la sociedad inmobiliaria hasta que completas el precio | Tuya desde la escritura, con hipoteca a favor del banco | Del arrendador |
| Pie | Depende de cada sociedad | Normalmente 10% a 20% | No hay; pagas garantía |
| ¿Lo que pagas construye patrimonio? | Sí, la parte que se acumula para el precio | Sí, vas amortizando la deuda | No |
| ¿Quién te evalúa? | La sociedad inmobiliaria | El banco o la mutuaria | El arrendador |
| ¿Puedes salirte? | Prometiste comprar: salir tiene costo | Puedes vender la propiedad | Sí, según tu contrato |
| Apoyo del Estado | Subsidio de leasing (viviendas hasta 2.000 UF) | Subsidio a la tasa hipotecaria para viviendas nuevas | Subsidio de arriendo |
Mi lectura: si el banco te aprueba un hipotecario, casi siempre es mejor camino. El leasing gana cuando el hipotecario no es una opción hoy y la alternativa real es seguir pagando un arriendo que no te deja nada.
¿Y el arriendo con opción de compra?
Se parecen en el nombre, pero no son lo mismo. El arriendo con opción de compra es un acuerdo privado entre dueño y arrendatario: arriendas y te reservas el derecho a comprar más adelante, en las condiciones que hayan pactado. Puedes ejercer la opción o no.
En el leasing habitacional de la Ley 19.281 no hay «opción»: hay promesa. Y hay un marco legal detrás, con escritura pública, inscripción y una sociedad regulada. Si te ofrecen un «arriendo con opción de compra», revisa el contrato de arriendo y la promesa de compraventa con lupa, porque ahí todo depende de lo que quede escrito.
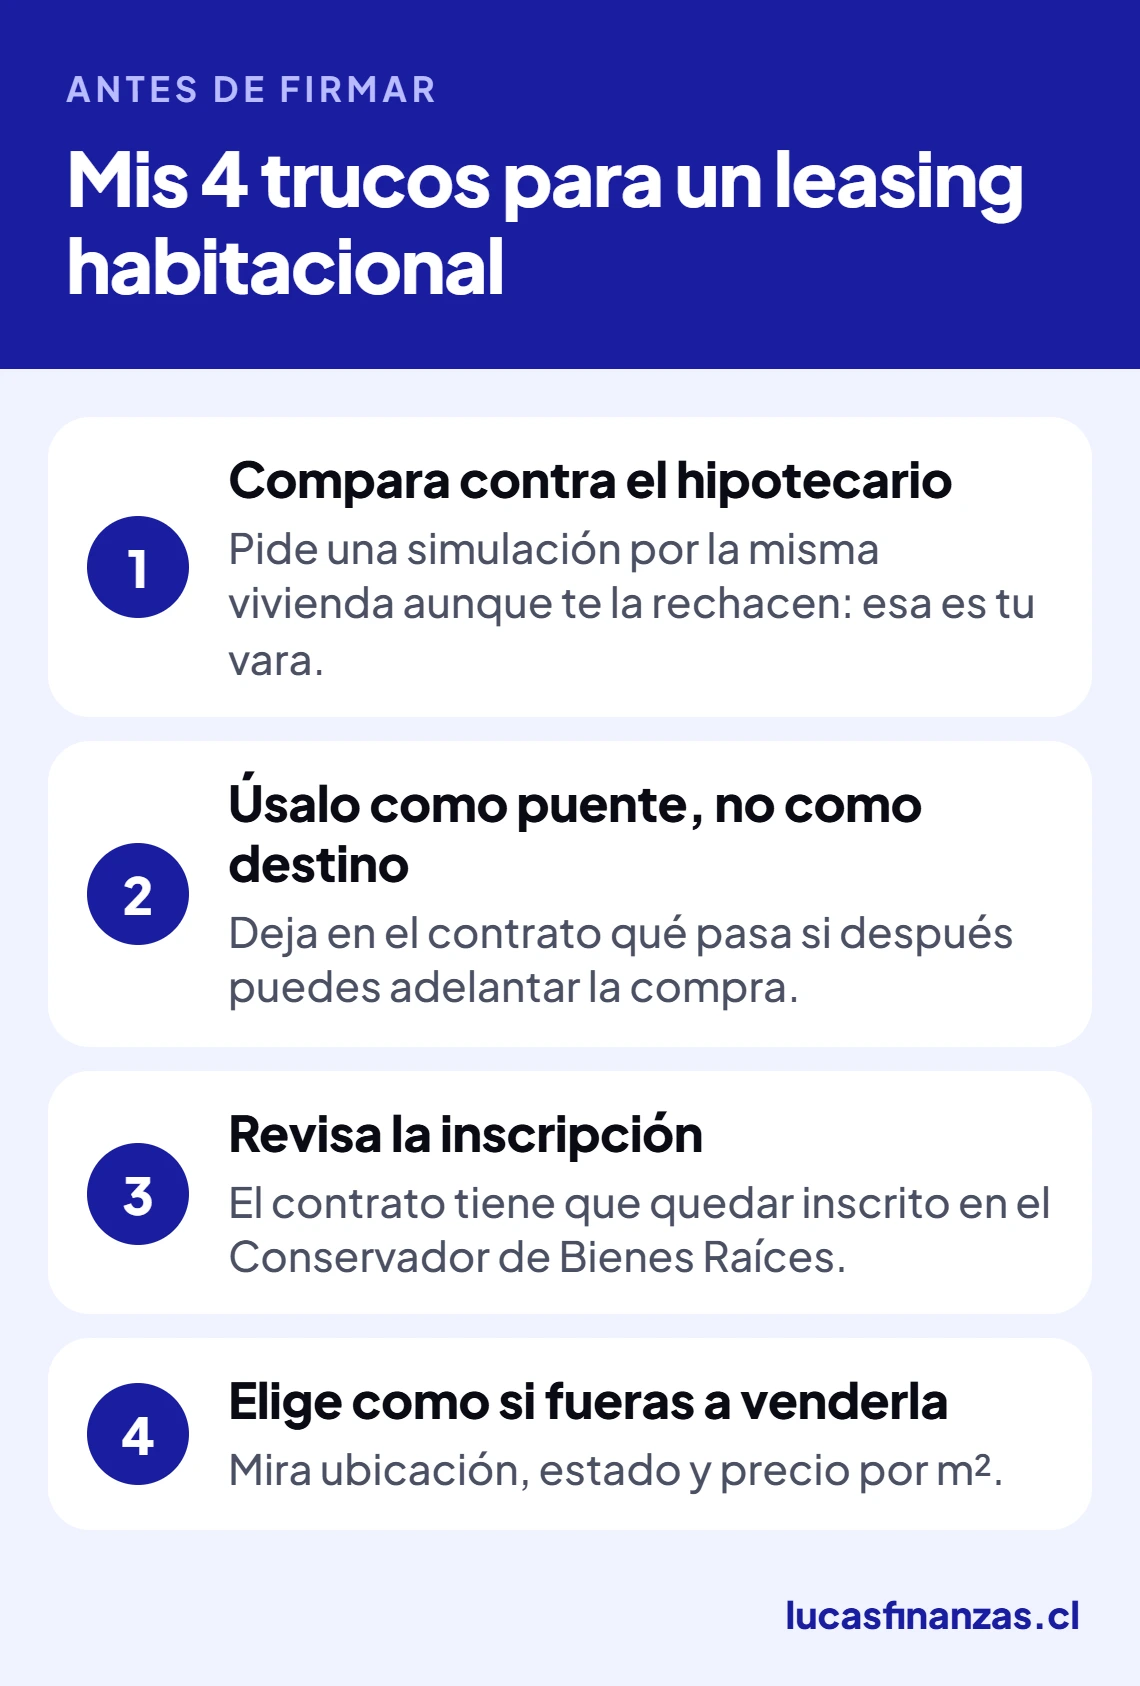
Mis 4 trucos antes de firmar un leasing habitacional
1. Compara contra el hipotecario que hoy no te dan. Pide una simulación de crédito hipotecario por la misma vivienda aunque te la rechacen. Ese número es tu vara: te dice cuánto más estás pagando por entrar vía leasing.
2. Úsalo como puente, no como destino. Pregunta qué pasa si en dos o tres años ordenas tus finanzas y puedes adelantar la compra o financiar el saldo con un banco. Que la respuesta quede en el contrato, no en la conversación con el ejecutivo.
3. Revisa la inscripción. El contrato tiene que quedar inscrito en el Conservador de Bienes Raíces. Pide la copia. Es tu respaldo de que esa vivienda está comprometida contigo.
4. Elige la vivienda como si fueras a venderla. Vas a estar años pagándola. Mira ubicación, estado y precio por m² igual que lo harías con una propiedad de inversión: si pagas caro al entrar, el leasing no lo arregla.
Cuándo no conviene el leasing habitacional
- Si calificas para un hipotecario. Normalmente vas a pagar menos y eres dueño desde la escritura.
- Si eres inversionista. El subsidio exige no ser propietario de otra vivienda, y mientras pagas no eres el dueño.
- Si no sabes dónde vas a vivir en cinco años. Prometiste comprar; salirte antes cuesta.
- Si la cuota te deja sin margen. Si un mes malo te hace atrasarte, el riesgo es perder lo avanzado.
Si quieres que alguien revise los números contigo antes de firmar, eso es lo que hace un asesor inmobiliario.
Conclusión
El leasing habitacional es una puerta de entrada a la vivienda propia para quien hoy no pasa por el banco. Bien usado, convierte un arriendo que no deja nada en un camino para ser dueño.
Pero es una compra a plazo, no un arriendo flexible, y suele ser más cara que un hipotecario. Antes de firmar: confirma que la sociedad esté regida por la Ley 19.281, pide el costo total por escrito y compáralo con la alternativa.
La pregunta correcta no es «¿me aprueban el leasing?», sino «¿cuánto me cuesta ser dueño por este camino y tengo uno mejor?».
Fuentes
MINVU: Ley N°19.281, texto actualizado · ChileAtiende: Subsidio de Leasing Habitacional · MINVU: Leasing Habitacional · CMF: Ley N°19.281 y su reglamento · DIPRES: evaluación del Subsidio Leasing Habitacional.