
Respuesta corta: Para comprar un departamento de 50 m² en Santiago necesitas un sueldo líquido de entre $600.000 (La Pintana) y $2.760.000 (Vitacura), según la comuna. En Maipú son cerca de $770.000, en Santiago Centro $1.560.000 y en Ñuñoa $2.270.000. La regla rápida: unos $559.000 de sueldo por cada 1.000 UF de precio, con pie de 20%, crédito a 30 años y un dividendo de 30% de tu sueldo. Ojo: además del sueldo necesitas el pie y no tener otras deudas pesadas.
El sueldo que necesitas depende de dos cosas: cuánto cuesta el departamento y cuánto dividendo te acepta el banco.
Para lo primero usé precios pagados, no precios de avisos. Salen de mi herramienta de precio del m² por comuna y barrio, que reúne 56.068 compraventas de departamentos inscritas en el SII entre abril de 2025 y marzo de 2026.
Para lo segundo usé la regla de mi guía de crédito hipotecario: un dividendo de hasta 30% del sueldo líquido.
¿Cómo se calcula cuánto debo ganar para comprar un departamento?
El banco no parte de tu sueldo, parte del dividendo. Por eso el cálculo va al revés: del precio al sueldo. Un ejemplo con un departamento de 3.000 UF:
- El pie. Lo normal es 20%: 600 UF, cerca de $24,8 millones. El banco financia las otras 2.400 UF.
- El dividendo. 2.400 UF a 30 años, con una tasa de 4,5% anual, dan cerca de $503.000 al mes, sin seguros.
- El sueldo. Si ese dividendo es el 30% de tu sueldo, necesitas $503.000 ÷ 0,30: cerca de $1.680.000 líquidos.
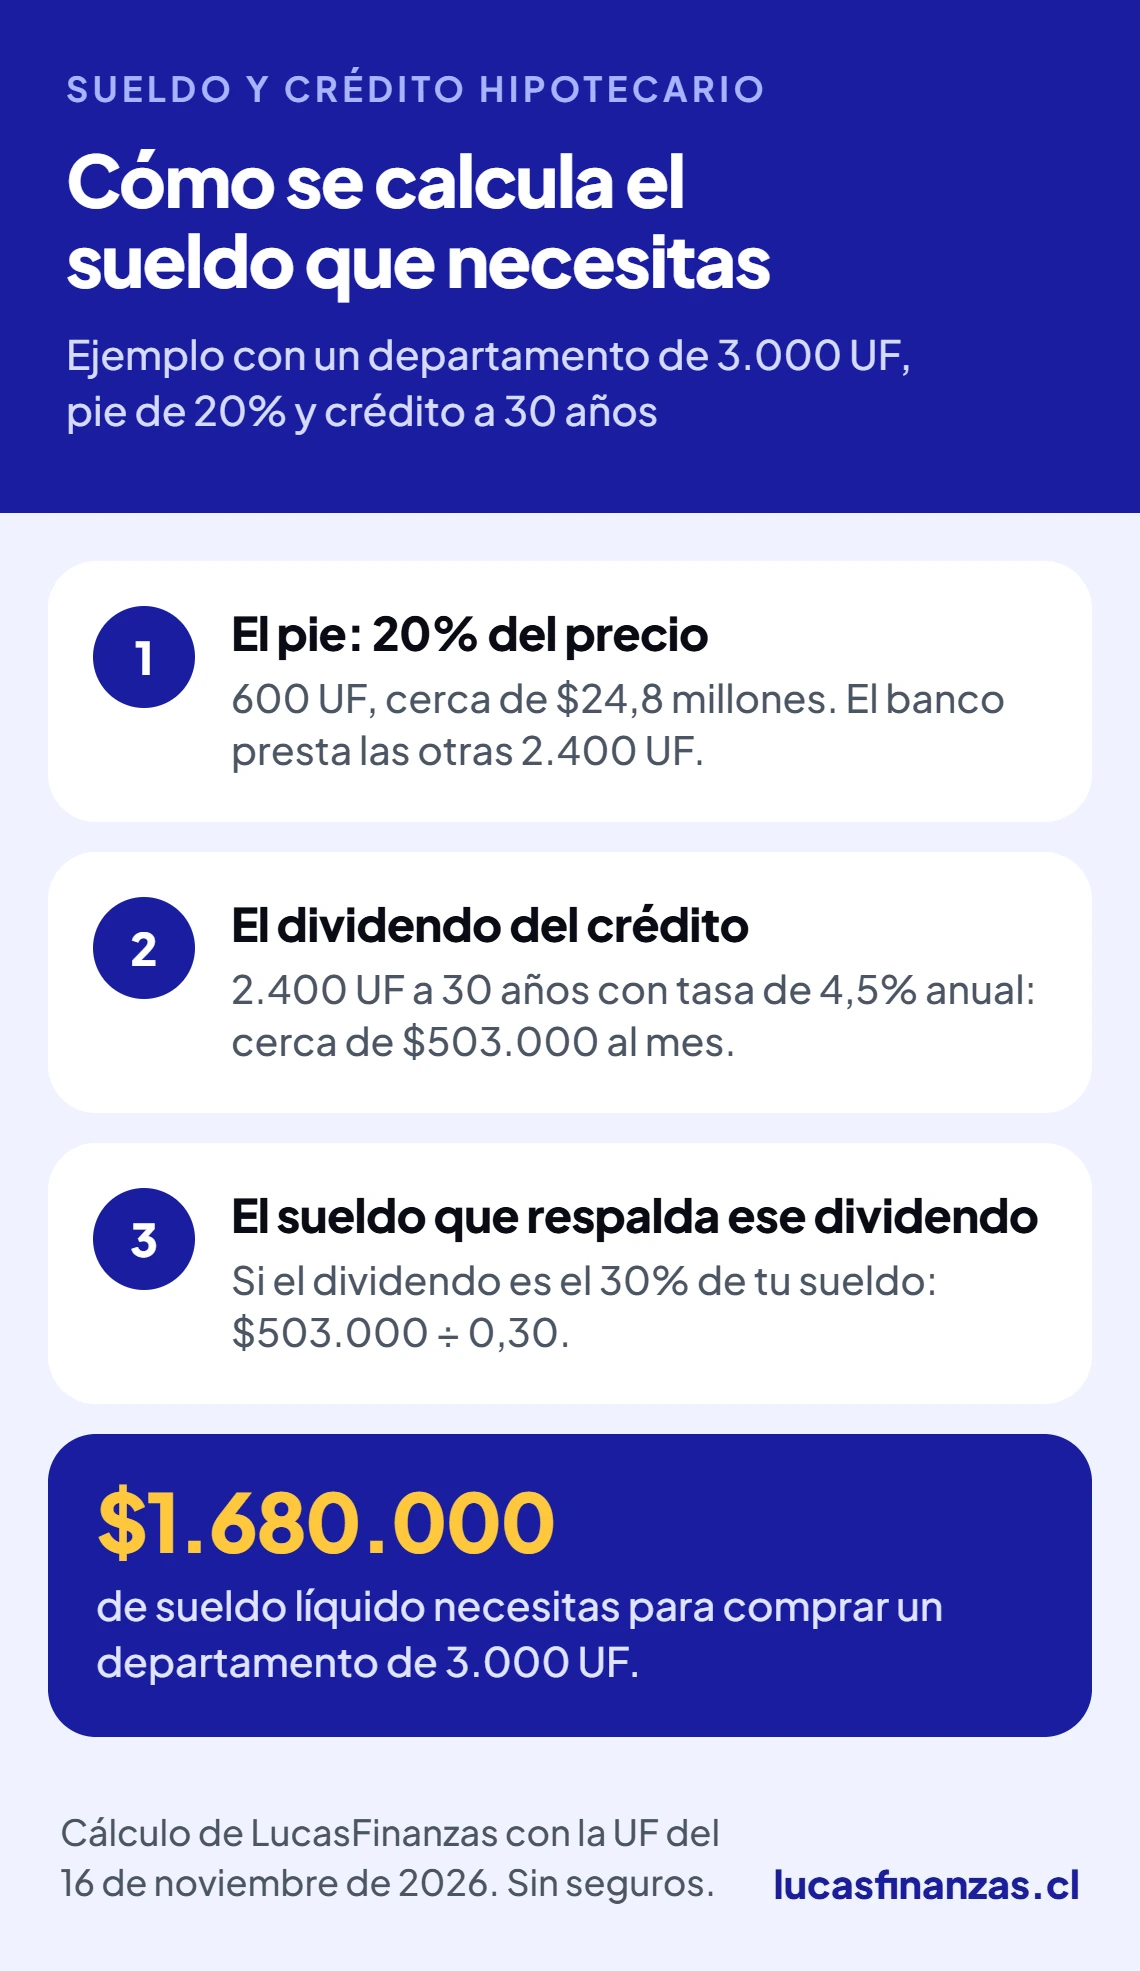
Son los mismos supuestos de la tabla de mi guía, pero al revés: allá parto del sueldo y llego a la propiedad; aquí parto de la propiedad y llego al sueldo.
Usé la UF del 16 de noviembre de 2026 ($41.343,55) y una tasa de 4,5% para ir por el lado conservador. El promedio de octubre fue 4,1%, como cuento en la nota de tasas hipotecarias: con esa tasa, el dividendo y el sueldo necesario bajan cerca de 5%.
Ojo: es una referencia educativa, no una oferta. Como referencia calculo un dividendo de 25% a 30% del sueldo líquido; según tu perfil, algunas instituciones aceptan hasta 40%. Y los seguros suman algo más al dividendo.
¿Cuánto debo ganar para comprar una propiedad de 2.000, 3.000 o 5.000 UF?
Da lo mismo si es casa o departamento: el banco mira el valor de la propiedad. Una casa de 1.600 UF pide cerca de $890.000 y una de 4.000 UF, cerca de $2.230.000.
| Valor de la propiedad | Sueldo líquido | Dividendo | Pie (20%) |
|---|---|---|---|
| 1.500 UF | $840.000 | $251.000 | 300 UF |
| 1.600 UF | $890.000 | $268.000 | 320 UF |
| 2.000 UF | $1.120.000 | $335.000 | 400 UF |
| 2.500 UF | $1.400.000 | $419.000 | 500 UF |
| 3.000 UF | $1.680.000 | $503.000 | 600 UF |
| 3.500 UF | $1.960.000 | $587.000 | 700 UF |
| 4.000 UF | $2.230.000 | $670.000 | 800 UF |
| 5.000 UF | $2.790.000 | $838.000 | 1.000 UF |
| 6.000 UF | $3.350.000 | $1.006.000 | 1.200 UF |
| 7.000 UF | $3.910.000 | $1.173.000 | 1.400 UF |
| 8.000 UF | $4.470.000 | $1.341.000 | 1.600 UF |
| 10.000 UF | $5.590.000 | $1.676.000 | 2.000 UF |
Dividendo sin seguros, con crédito a 30 años y tasa de 4,5% anual. El sueldo es el que deja ese dividendo en 30%.
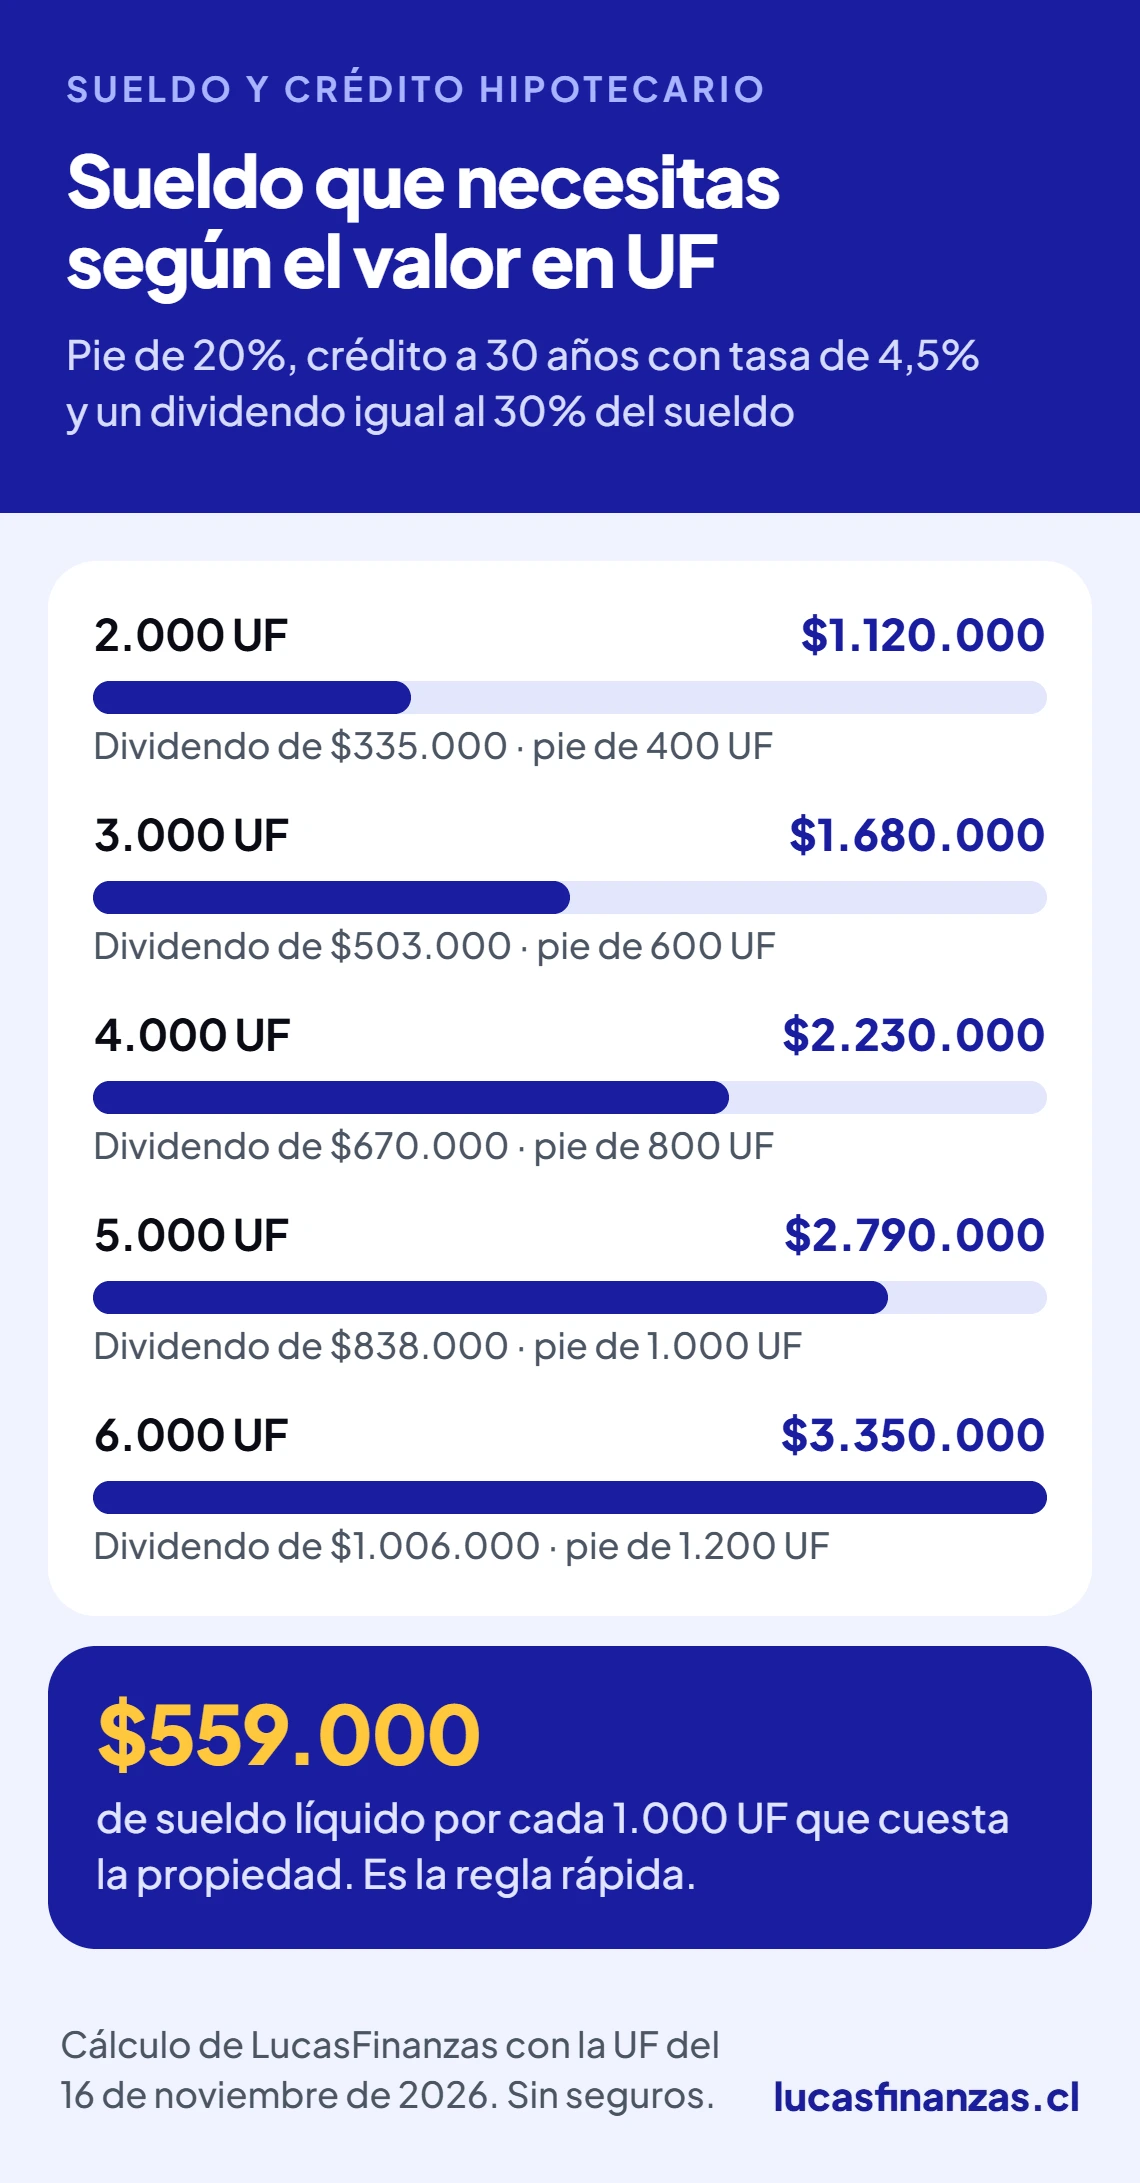
La regla rápida: hoy son unos $559.000 de sueldo líquido por cada 1.000 UF de precio. Una propiedad de 4.500 UF pide 4,5 veces eso: unos $2.500.000.
Si quieres ir más holgado y dejar el dividendo en 25% de tu sueldo, multiplica el sueldo de la tabla por 1,2. Para 3.000 UF serían cerca de $2.010.000.
Sueldo necesario para comprar un departamento en cada comuna de Santiago
Para comparar comunas usé el mismo departamento en todas: 50 m². El precio de referencia es la mediana del m² de cada comuna multiplicada por 50.
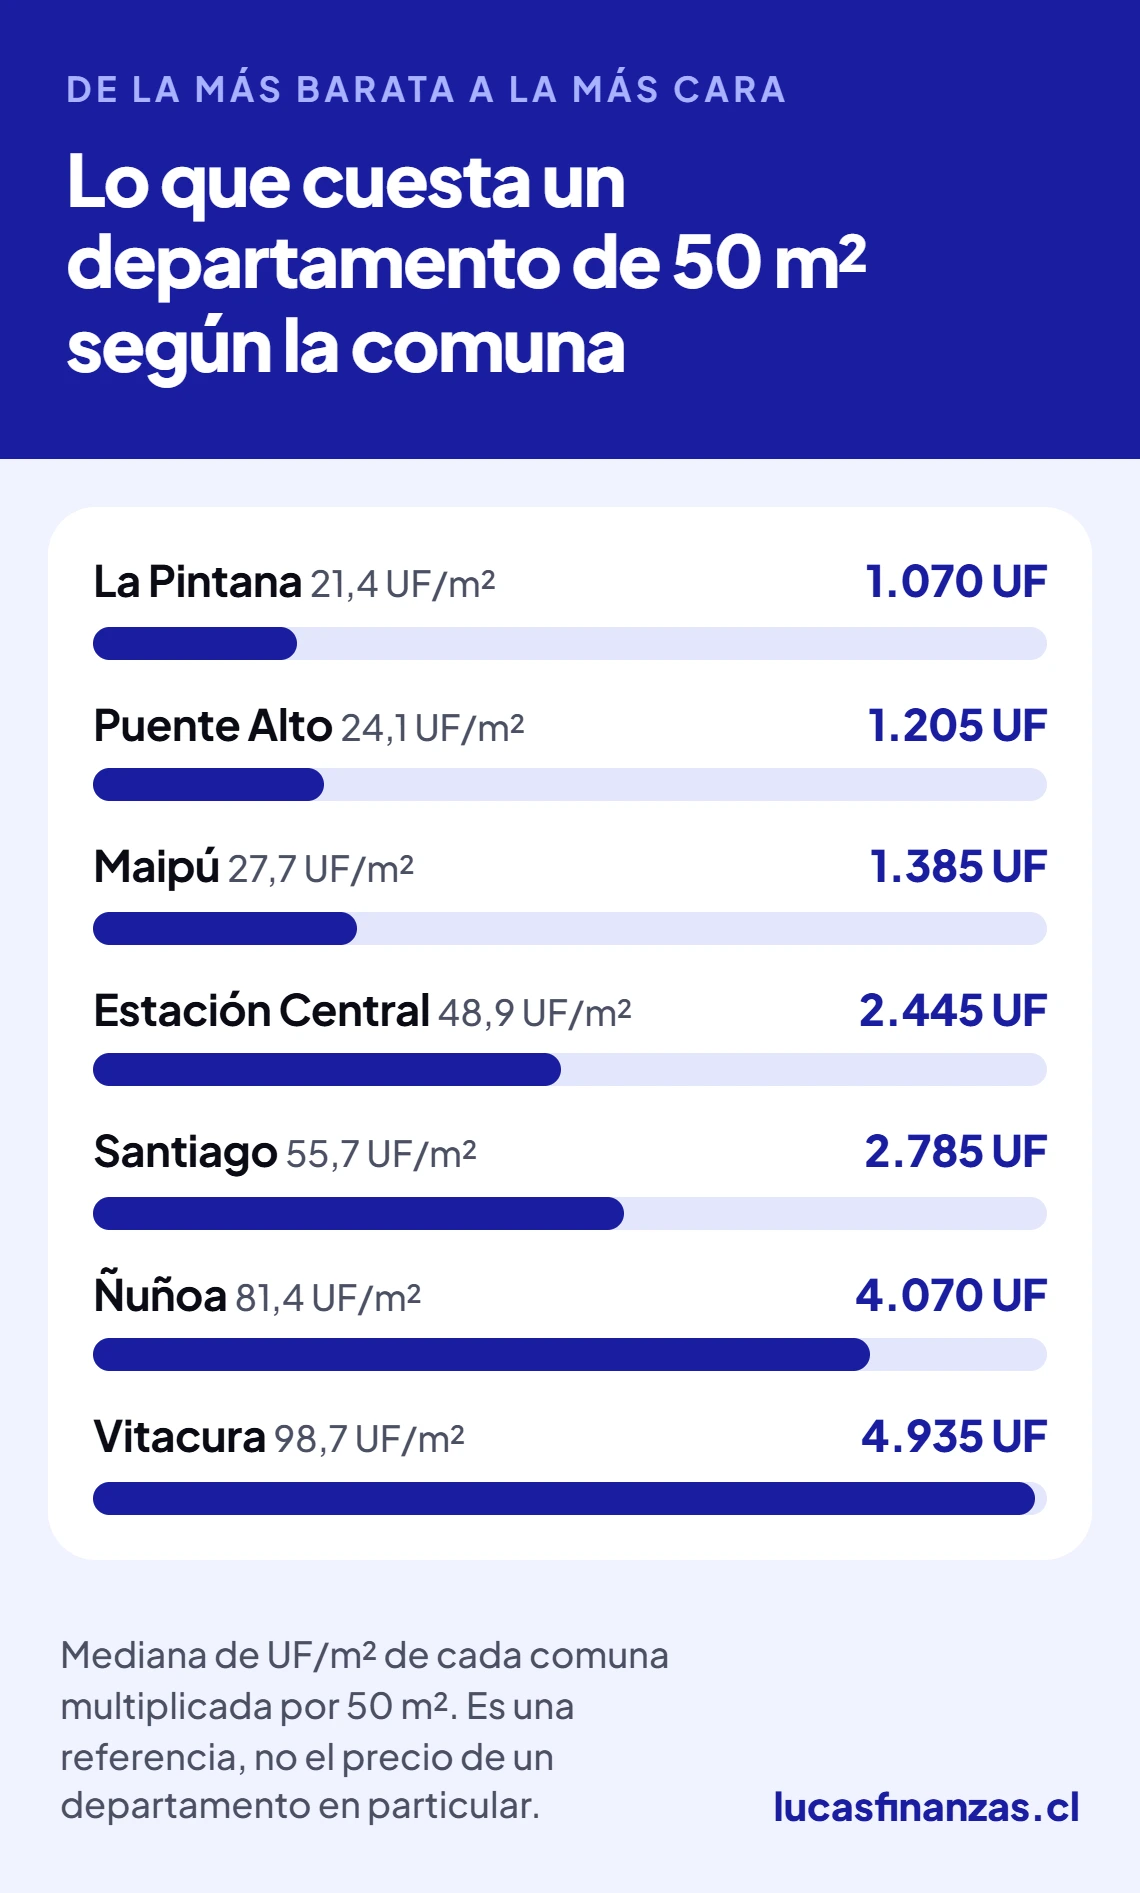
Y este es el sueldo líquido que pide cada una, de la más barata a la más cara:
| Comuna | Sueldo líquido | Depto de 50 m² | Dividendo |
|---|---|---|---|
| La Pintana | $600.000 | 1.070 UF | $179.000 |
| Lo Espejo | $630.000 | 1.135 UF | $190.000 |
| El Bosque | $650.000 | 1.165 UF | $195.000 |
| Cerro Navia | $660.000 | 1.180 UF | $198.000 |
| Puente Alto | $670.000 | 1.205 UF | $202.000 |
| Pedro Aguirre Cerda | $680.000 | 1.220 UF | $204.000 |
| Lo Prado | $690.000 | 1.235 UF | $207.000 |
| San Bernardo | $700.000 | 1.255 UF | $210.000 |
| Renca | $710.000 | 1.275 UF | $214.000 |
| Quilicura | $730.000 | 1.305 UF | $219.000 |
| Conchalí | $750.000 | 1.335 UF | $224.000 |
| Maipú | $770.000 | 1.385 UF | $232.000 |
| Pudahuel | $840.000 | 1.510 UF | $253.000 |
| Recoleta | $990.000 | 1.775 UF | $297.000 |
| Peñalolén | $1.000.000 | 1.790 UF | $300.000 |
| Quinta Normal | $1.090.000 | 1.945 UF | $326.000 |
| La Granja | $1.150.000 | 2.055 UF | $344.000 |
| Estación Central | $1.370.000 | 2.445 UF | $410.000 |
| San Miguel | $1.500.000 | 2.685 UF | $450.000 |
| Huechuraba | $1.530.000 | 2.745 UF | $460.000 |
| Santiago Centro | $1.560.000 | 2.785 UF | $467.000 |
| Independencia | $1.610.000 | 2.890 UF | $484.000 |
| Cerrillos | $1.700.000 | 3.045 UF | $510.000 |
| San Joaquín | $1.790.000 | 3.210 UF | $538.000 |
| La Cisterna | $1.800.000 | 3.220 UF | $540.000 |
| Macul | $1.950.000 | 3.490 UF | $585.000 |
| La Florida | $2.090.000 | 3.750 UF | $628.000 |
| La Reina | $2.130.000 | 3.820 UF | $640.000 |
| Providencia | $2.160.000 | 3.870 UF | $649.000 |
| Ñuñoa | $2.270.000 | 4.070 UF | $682.000 |
| Las Condes | $2.510.000 | 4.485 UF | $752.000 |
| Lo Barnechea | $2.530.000 | 4.530 UF | $759.000 |
| Vitacura | $2.760.000 | 4.935 UF | $827.000 |
San Ramón no aparece porque tuvo menos de 30 ventas en el año.
Ojo con leerlo literal: es la mediana de la comuna, que mezcla departamentos nuevos y usados, de todos los tamaños. Más abajo vas a ver cuánto cambia con uno nuevo.
¿En qué comunas de Santiago puedo comprar según mi sueldo?
La misma tabla, ordenada por lo que ganas:
- Con menos de $800.000: La Pintana, Lo Espejo, El Bosque, Cerro Navia, Puente Alto, Pedro Aguirre Cerda, Lo Prado, San Bernardo, Renca, Quilicura, Conchalí y Maipú.
- Entre $800.000 y $1.200.000: Pudahuel, Recoleta, Peñalolén, Quinta Normal y La Granja.
- Entre $1.300.000 y $1.700.000: Estación Central, San Miguel, Huechuraba, Santiago Centro, Independencia y Cerrillos.
- Entre $1.750.000 y $2.300.000: San Joaquín, La Cisterna, Macul, La Florida, La Reina, Providencia y Ñuñoa.
- Sobre $2.500.000: Las Condes, Lo Barnechea y Vitacura.
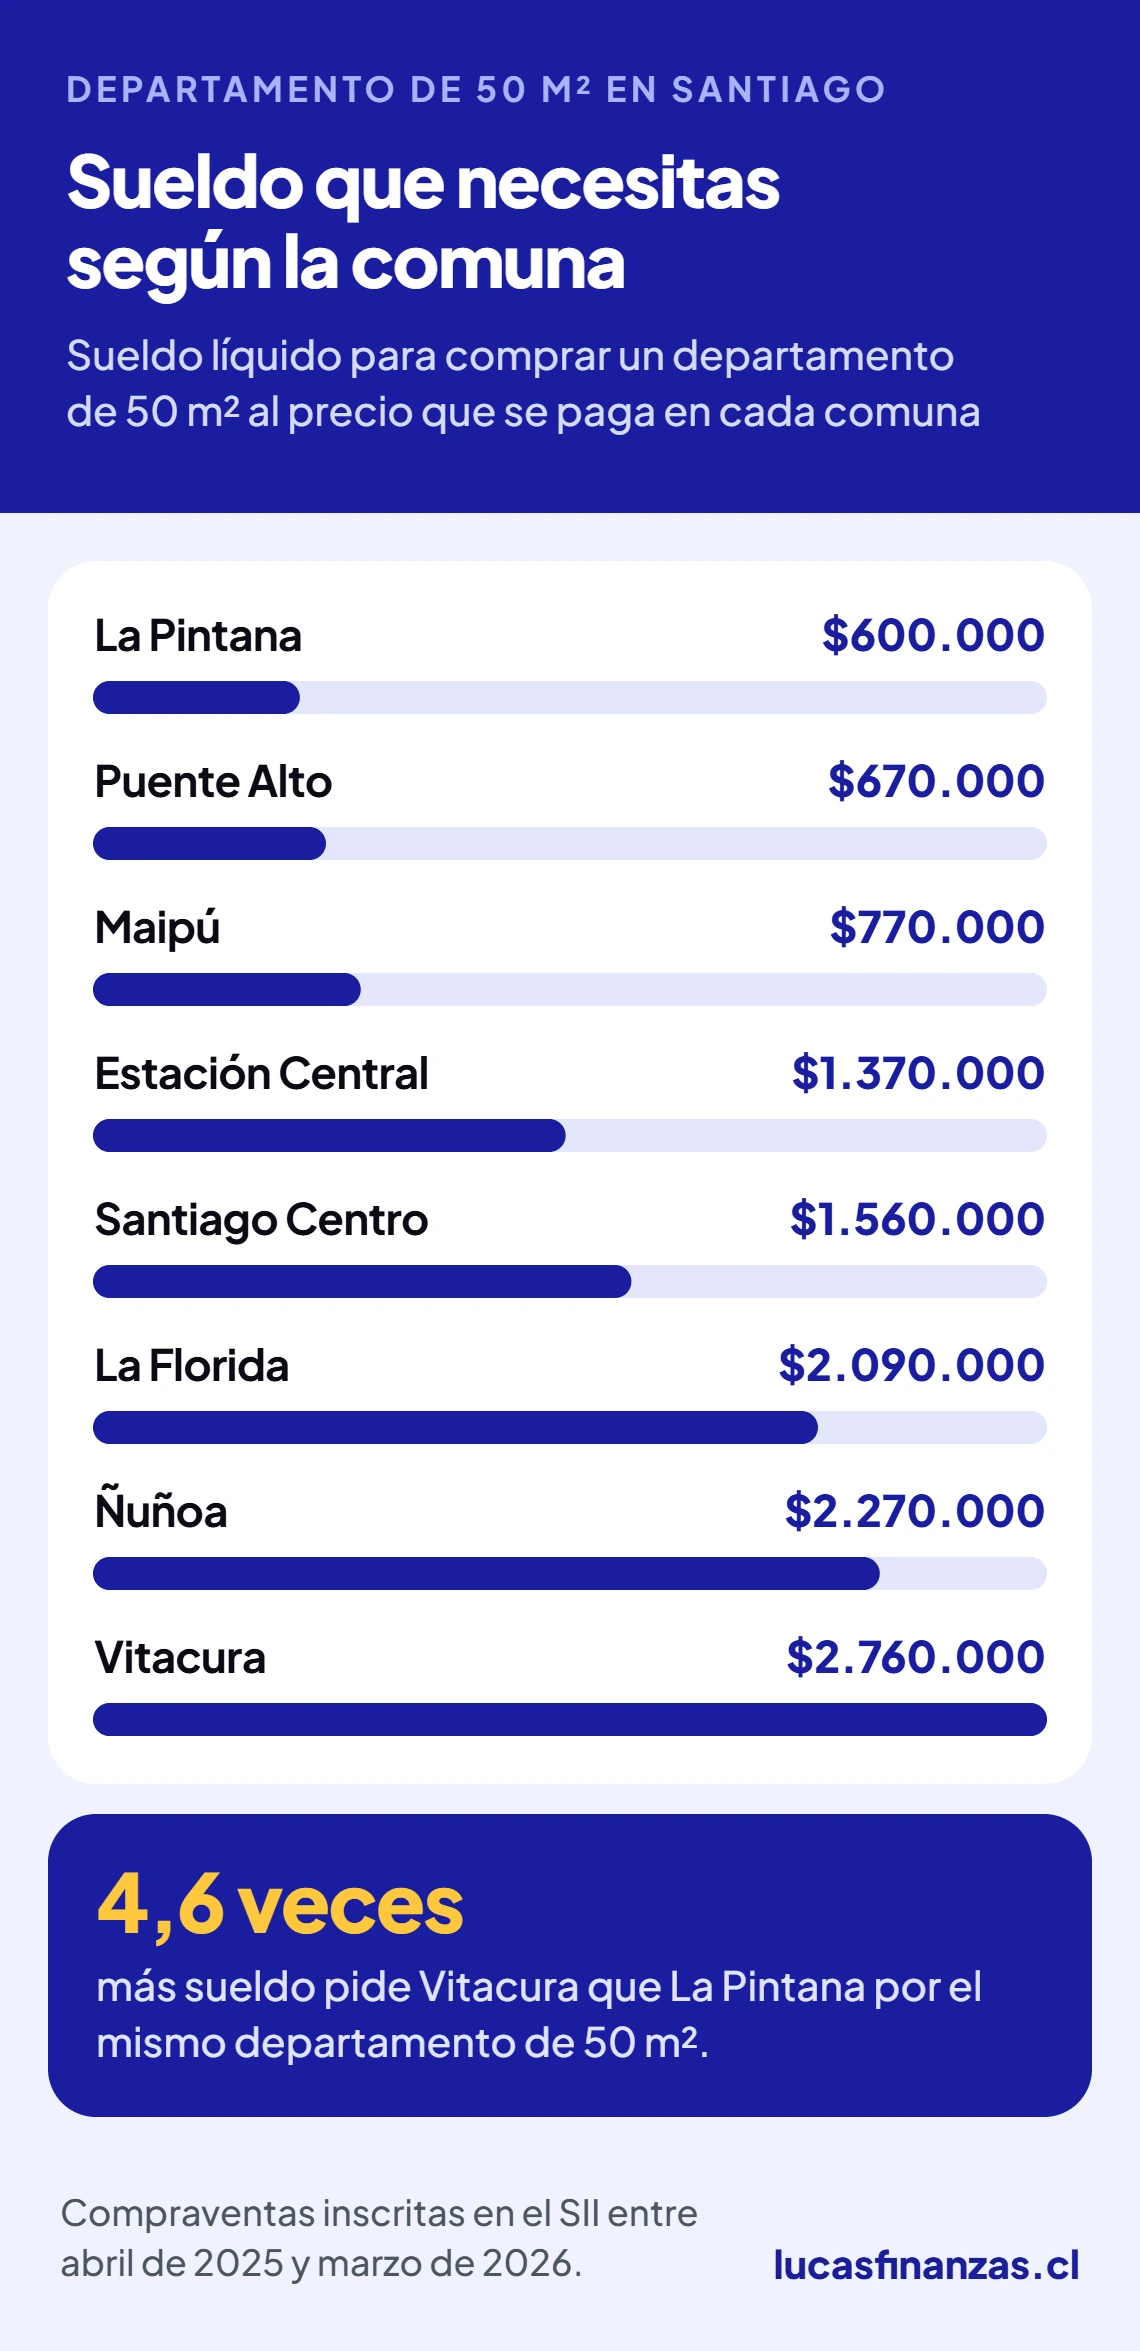
Tres cosas que leo en estos números:
- Las doce comunas donde alcanza con menos de $800.000 están en la periferia sur, poniente y norte de Santiago. Ninguna comuna del centro ni del oriente baja de $990.000.
- Entre La Pintana y Vitacura hay 4,6 veces de diferencia por el mismo departamento.
- Ñuñoa y La Florida aparecen tan arriba porque más de la mitad de lo que se vende ahí es nuevo: 53% en Ñuñoa y 70% en La Florida.
Departamento nuevo o usado: el sueldo que necesitas se duplica
El valor de una comuna es una mediana que mezcla todo: el departamento de 1985 y el proyecto que se entregó este año. En las comunas baratas esa mezcla engaña, porque lo usado tira el número hacia abajo.
Mira el sueldo que pide un departamento de 50 m² usado y uno nuevo en la misma comuna:
| Comuna | Sueldo para un usado | Sueldo para un nuevo |
|---|---|---|
| Puente Alto | $620.000 | $1.440.000 |
| San Bernardo | $690.000 | $1.560.000 |
| Maipú | $720.000 | $1.610.000 |
| Quilicura | $710.000 | $1.260.000 |
| Cerrillos | $720.000 | $1.850.000 |
| Quinta Normal | $880.000 | $1.860.000 |
| Recoleta | $950.000 | $2.190.000 |
| Santiago Centro | $1.250.000 | $2.460.000 |
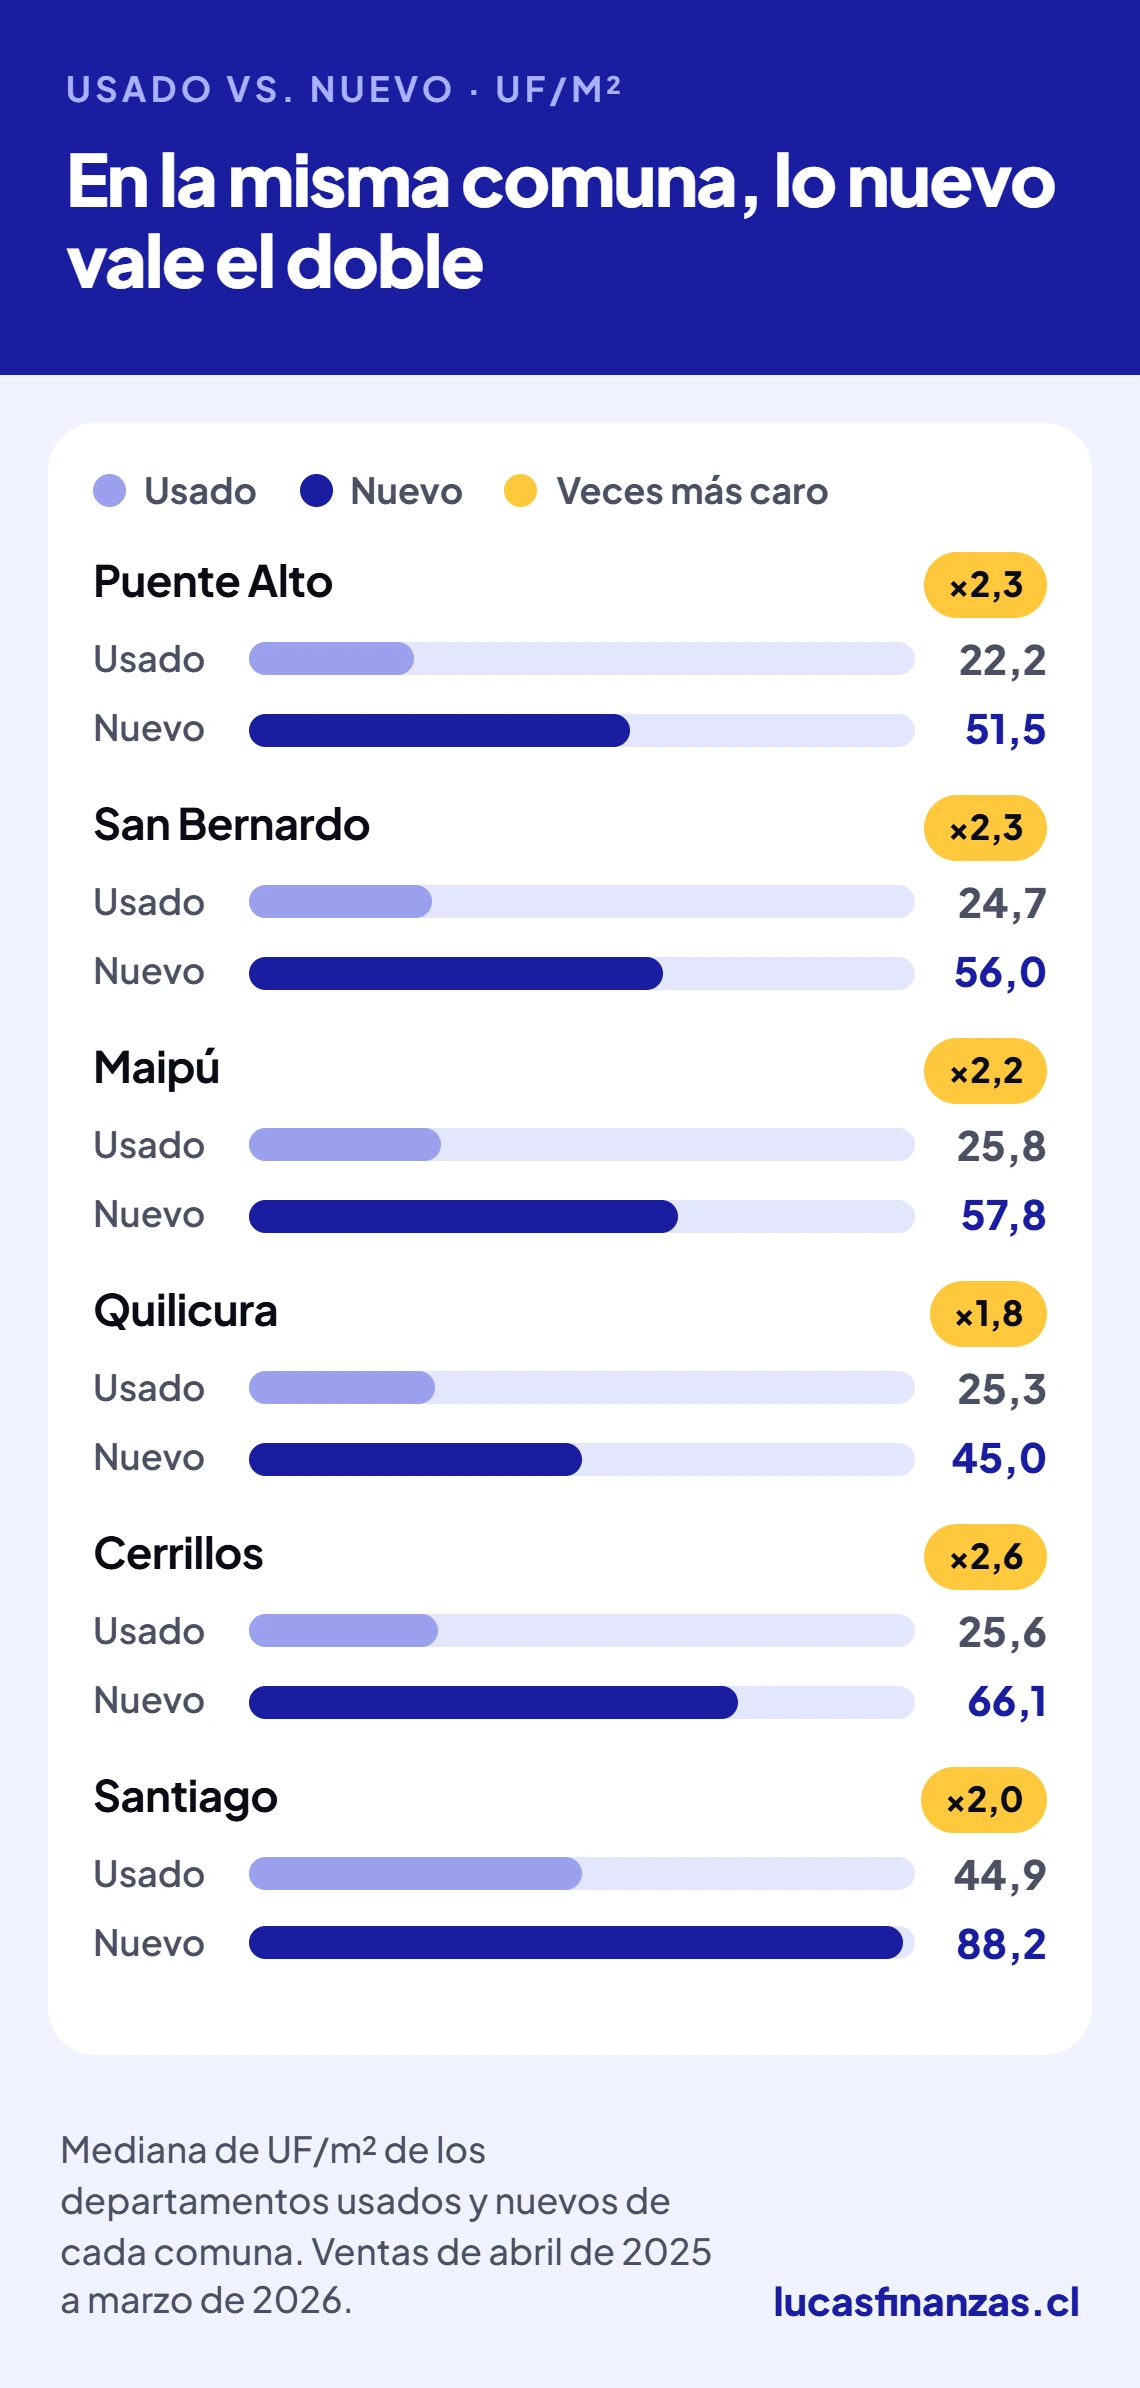
En Puente Alto, un usado de 50 m² ronda las 1.110 UF y uno nuevo, las 2.575 UF. Por eso, si vas a comprar en verde ahí, no calcules con $670.000: calcula con cerca de $1.440.000.
Y en las comunas más baratas casi todo lo que se vende es usado: en La Pintana, Lo Espejo, El Bosque y Cerro Navia prácticamente no hay ventas de departamentos nuevos.
¿Cuánto debo ganar para comprar un departamento en regiones?
El mismo cálculo, con un departamento de 50 m², en las 17 comunas de regiones que mide la herramienta:
| Comuna | Sueldo líquido | Depto de 50 m² | Dividendo |
|---|---|---|---|
| Quilpué | $820.000 | 1.460 UF | $245.000 |
| Rancagua | $980.000 | 1.750 UF | $293.000 |
| Valparaíso | $1.070.000 | 1.910 UF | $320.000 |
| Los Ángeles | $1.110.000 | 1.985 UF | $333.000 |
| Talca | $1.150.000 | 2.060 UF | $345.000 |
| Chillán | $1.240.000 | 2.225 UF | $373.000 |
| Temuco | $1.410.000 | 2.525 UF | $423.000 |
| Viña del Mar | $1.470.000 | 2.625 UF | $440.000 |
| La Serena | $1.480.000 | 2.655 UF | $445.000 |
| Puerto Montt | $1.480.000 | 2.655 UF | $445.000 |
| Antofagasta | $1.520.000 | 2.715 UF | $455.000 |
| San Pedro de la Paz | $1.540.000 | 2.750 UF | $461.000 |
| Coquimbo | $1.560.000 | 2.800 UF | $469.000 |
| Iquique | $1.730.000 | 3.100 UF | $520.000 |
| Concepción | $1.770.000 | 3.175 UF | $532.000 |
| Valdivia | $1.840.000 | 3.300 UF | $553.000 |
| Concón | $2.220.000 | 3.980 UF | $667.000 |
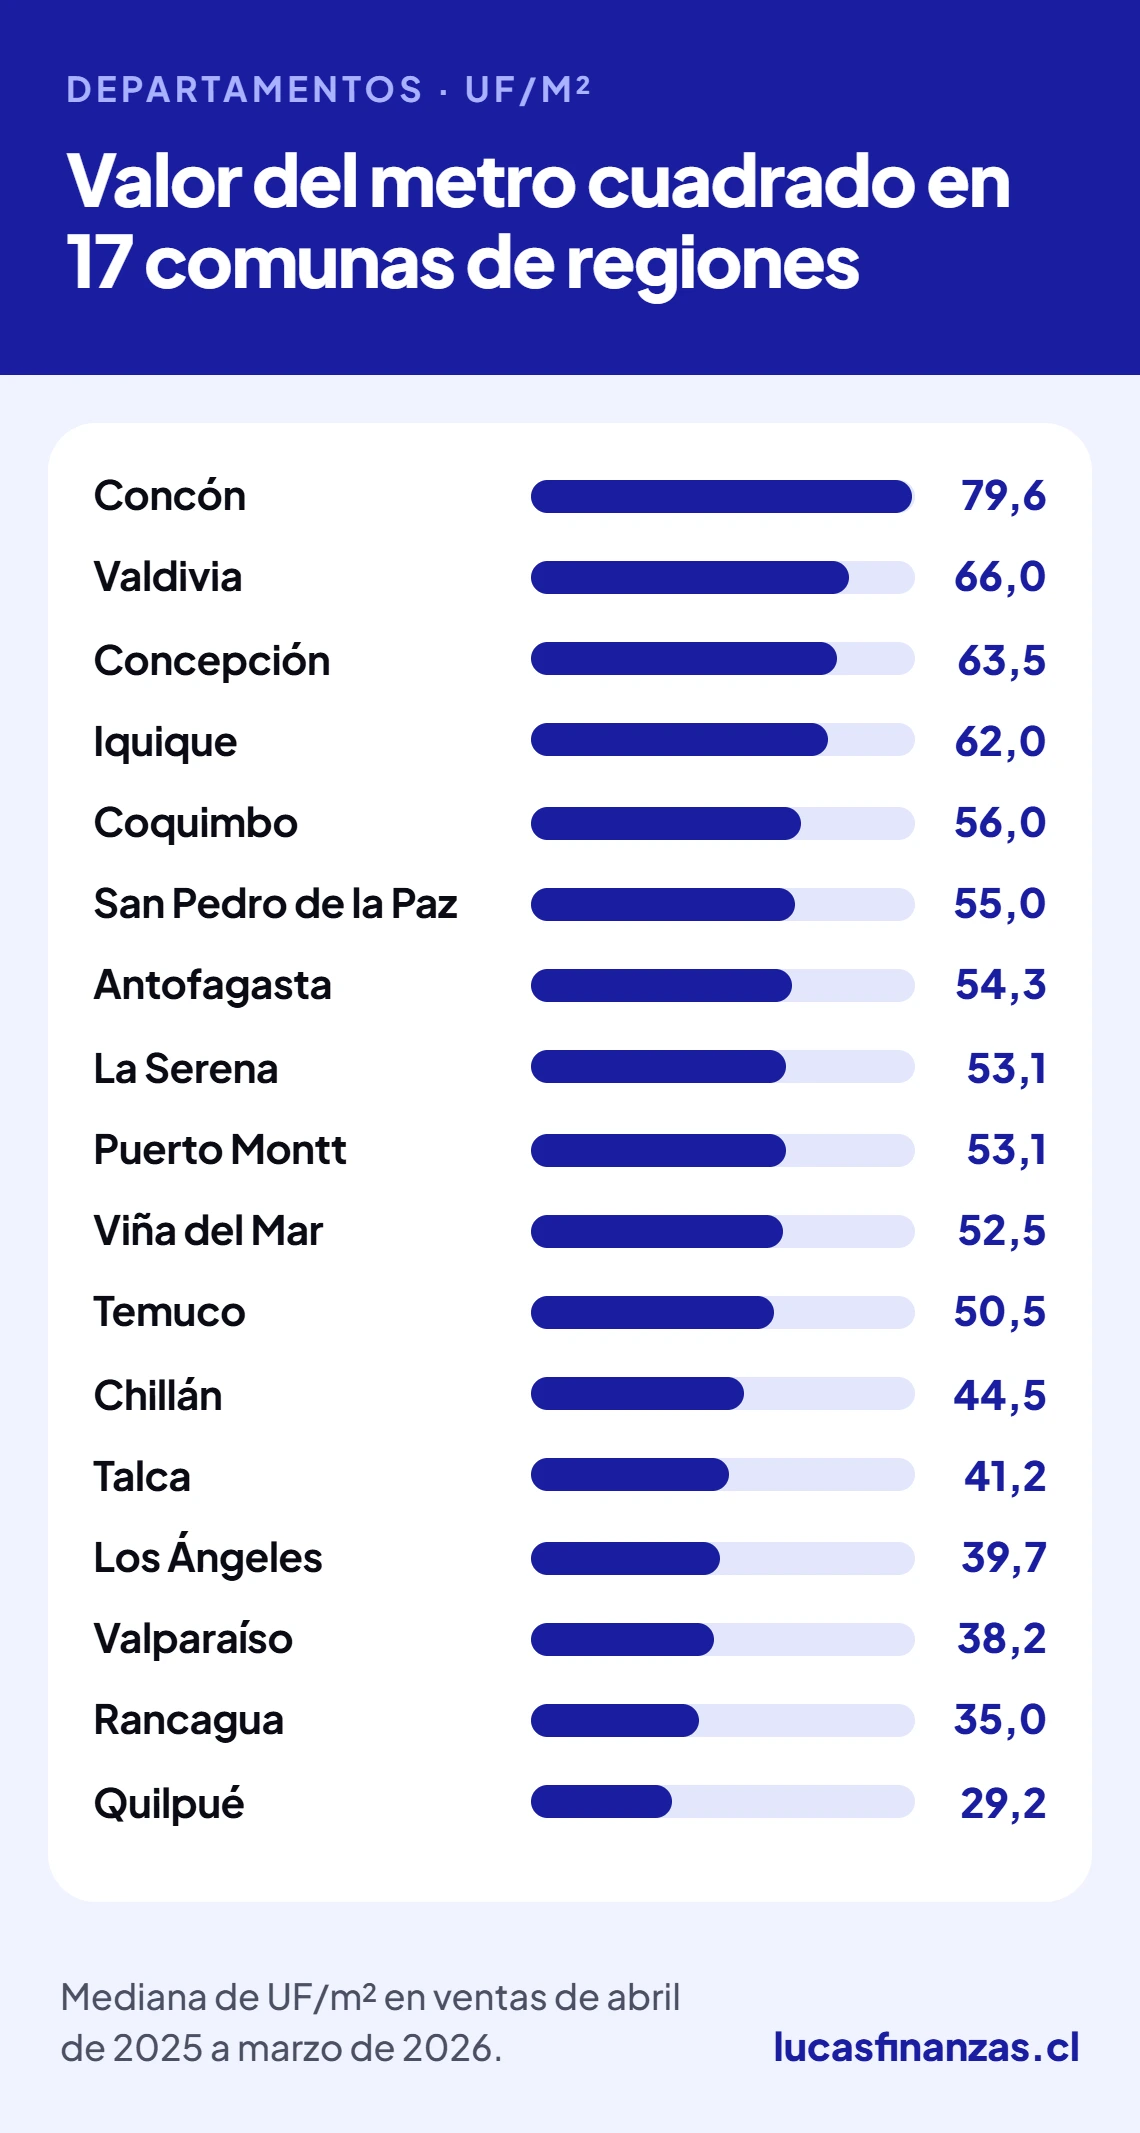
Concón pide casi lo mismo que Ñuñoa: $2.220.000. Concepción ($1.770.000) pide más que Santiago Centro ($1.560.000). Donde alcanza con menos es en Quilpué ($820.000), Rancagua ($980.000) y Valparaíso ($1.070.000).
El sueldo no es lo único: el pie y tus otras deudas
Que el dividendo quepa en tu sueldo no significa que el banco te apruebe. Hay dos filtros más.
El pie. El 20% lo pones tú. Para un departamento de 2.000 UF son 400 UF, unos $16,5 millones; para uno de 3.000 UF, 600 UF, unos $24,8 millones. Y suma los gastos y trámites de la compra.
Tus otras deudas. El banco suma todas tus cuotas: créditos de consumo, automotriz, tarjetas, líneas de crédito y otros dividendos. Como referencia, todas juntas no deberían pasar del 45% al 55% de tu sueldo líquido.
Y cuenta lo que puedes demostrar. Lo explico paso a paso en la guía de cuánto te presta el banco según tu sueldo.
Qué hacer si tu sueldo no alcanza para la comuna que quieres
- Poner más pie. Con 30% de pie en vez de 20%, el sueldo necesario baja 12,5%: para 3.000 UF, de $1.680.000 a cerca de $1.470.000.
- Mirar usado o la comuna de al lado. Es lo que más mueve el número: ya viste que uno nuevo pide cerca del doble.
- Bajar deudas antes de pedir el crédito. Eliminar créditos de consumo y reducir tarjetas libera cupo.
- Cotizar en varios bancos y mutuarias. Un banco puede decirte que no y una mutuaria analizar el mismo caso de forma distinta.
- Revisar el subsidio a la tasa, si compras nuevo. El subsidio hipotecario rebaja hasta 0,6% la tasa en viviendas nuevas de hasta 6.000 UF y se combina con la garantía FOGAES, que facilita financiar hasta 90%. Ojo: no paga tu pie.
- No acortar el plazo. La tabla ya usa 30 años. A 25 años necesitas cerca de 10% más de sueldo; a 20 años, cerca de 25% más.
- Complementar renta. Se puede con cónyuge, conviviente o codeudor, según la institución. Yo no lo recomiendo: la deuda les aparece a los dos y les ocupa cupo a ambos.
- Bono pie. El bono pie te deja entrar con menos ahorro, pero no es plata regalada: revisa el precio real, la tasación y el dividendo que te queda.
¿Y si compro el departamento para invertir?
El banco te evalúa igual: por tu sueldo y tus deudas. Si ya tienes propiedades arrendadas, esos ingresos pueden sumar, según la política de cada institución.
Lo que cambia es la pregunta. Ya no es en qué comuna te alcanza, sino dónde conviene comprar. Y barato no es lo mismo que buena inversión: un precio bajo puede significar que nadie quiere vivir ahí, que el edificio es antiguo o que el arriendo también es bajo.
Lo que miro antes de comprar no es el precio de la comuna, sino esto:
- La ubicación exacta: cercanía al Metro, servicios y trabajo. Lo detallo en cómo elegir una propiedad de inversión.
- El precio contra el rango de su barrio: comprar bajo la mediana de un barrio que se arrienda bien vale más que comprar en la comuna más barata.
- El arriendo que deja: lo mido con el Cap Rate.
- Hacia dónde va la comuna: mira por dónde pasan las nuevas líneas del Metro.
Si vas por el segundo o el tercero, revisa cuántos créditos hipotecarios puedes tener.
Si estás partiendo, tengo una guía de inversión inmobiliaria, otra sobre cómo invertir en departamentos y una para empezar desde cero. Y si prefieres hacerlo acompañado, mira cómo trabaja un asesor inmobiliario independiente en LucasFinanzas.
Calcula el sueldo que necesitas para tu caso
Mi tabla usa 50 m² y la mediana de cada comuna. Para tu caso, saca el precio en la herramienta: es gratis y no pide registro.
- Elige la comuna, y el barrio si la comuna lo tiene.
- Filtra por nuevos o usados, año de construcción y tamaño.
- Usa el estimador: pones los m² y el año de construcción y te entrega un rango de precio según las ventas de departamentos parecidos.
- Multiplica el precio en UF por 559 y tienes el sueldo líquido aproximado en pesos.
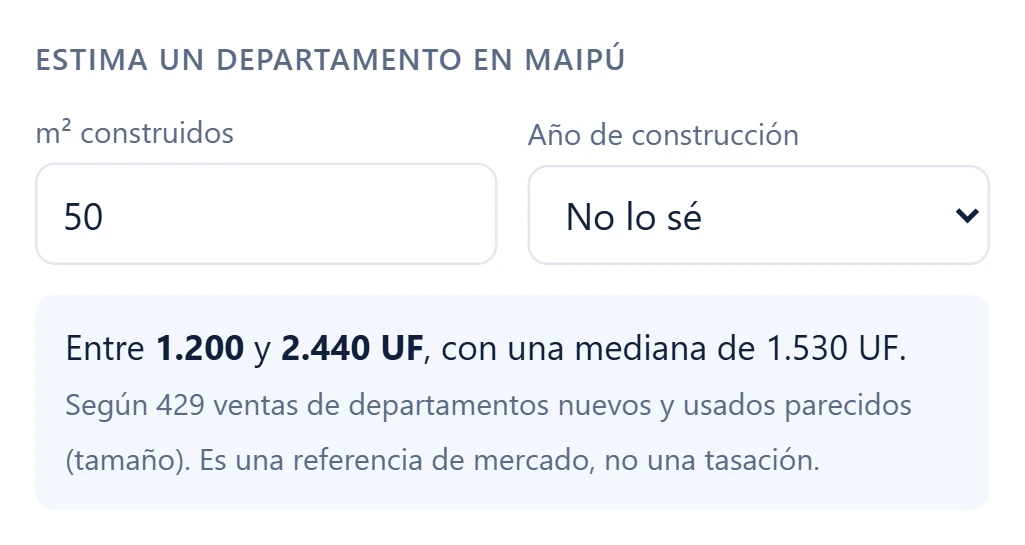
En Maipú, por ejemplo, un departamento de 50 m² se vendió entre 1.200 y 2.440 UF: en sueldo, entre $670.000 y $1.360.000. El estimador afina por tamaño y año de construcción; por eso no calza exacto con la mediana de la comuna.
Es una referencia de mercado, no una tasación. Si necesitas un valor formal para el banco, lo explico en cómo saber el valor comercial de una propiedad. Y para saber si te están cobrando de más, mira cómo saber si una propiedad está cara o barata.
Preguntas frecuentes
¿Cuánto debo ganar para comprar una casa de 3.000 UF?
Cerca de $1.680.000 líquidos, con pie de 20% (600 UF), crédito a 30 años y un dividendo de 30% de tu sueldo. El cálculo es el mismo para una casa que para un departamento.
¿Cuánto debo ganar para comprar un departamento de 2.000 UF?
Cerca de $1.120.000 líquidos. El dividendo ronda los $335.000 y el pie son 400 UF, unos $16,5 millones.
¿Cuánto debo ganar para comprar una casa de 5.000 UF?
Cerca de $2.790.000 líquidos. El dividendo ronda los $838.000 y el pie son 1.000 UF, unos $41,3 millones.
¿Qué puedo comprar con un sueldo de $1.000.000?
Con estos supuestos, una propiedad de unas 1.790 UF. Alcanza para un departamento de 50 m² en 15 comunas de Santiago, de La Pintana a Peñalolén.
¿Se calcula con el sueldo líquido o con el bruto?
Con el líquido. Y el banco considera los ingresos que puedes demostrar.
¿De dónde salen los precios?
De las compraventas de departamentos inscritas en los registros públicos del SII. Son precios efectivamente pagados. Quedan fuera bodegas, estacionamientos y casas. La herramienta la publica LucasFinanzas; aquí puedes ver quién soy.
¿Cada cuánto cambian estos números?
El dividendo está en UF, así que el sueldo necesario en pesos sube con la inflación. Los precios por comuna se actualizan una vez al año, en septiembre, cuando ya están inscritas las ventas del año completo de abril a marzo.
Esto es educación financiera de LucasFinanzas, no una oferta de crédito ni una recomendación personalizada. Cada institución define sus propias condiciones.
Fuentes
LucasFinanzas: precio del m² de departamentos por comuna y barrio (datos y método) · SII: valores de la UF en 2026 · Banco Central de Chile: tasas de interés · CMF: capacidad de pago para un crédito hipotecario · Servicio de Impuestos Internos (SII): registros de compraventas