
Respuesta corta: En octubre de 2026 la tasa hipotecaria promedio en Chile fue de 4,1%, según el Banco Central. Viene subiendo de a poco desde el 3,96% de mayo, sigue bajo el 5,21% de diciembre de 2023 y está lejos del mínimo histórico de 1,99% (2019). Un punto menos de tasa baja el dividendo cerca de 10%. Ojo: el promedio de tasa del Banco Central no es la que te darán a ti, debes comparar tu CAE con el mismo monto y plazo.
“¿Compro ahora o espero a que bajen las tasas?” Si te estás haciendo esa pregunta, te adelanto lo que pienso: nadie sabe cuál va a ser el próximo mínimo. Lo que sí puedes saber hoy es cuánto te cambia el dividendo con cada punto de tasa y si el departamento aguanta los números.
Las tasas hipotecarias en Chile se mueven entre 3,96% y 4,16% desde octubre de 2025. Acá van los datos oficiales, cuánto pesan en tu bolsillo y qué miro yo antes de comprar o refinanciar.
¿En cuánto están las tasas hipotecarias en Chile hoy?
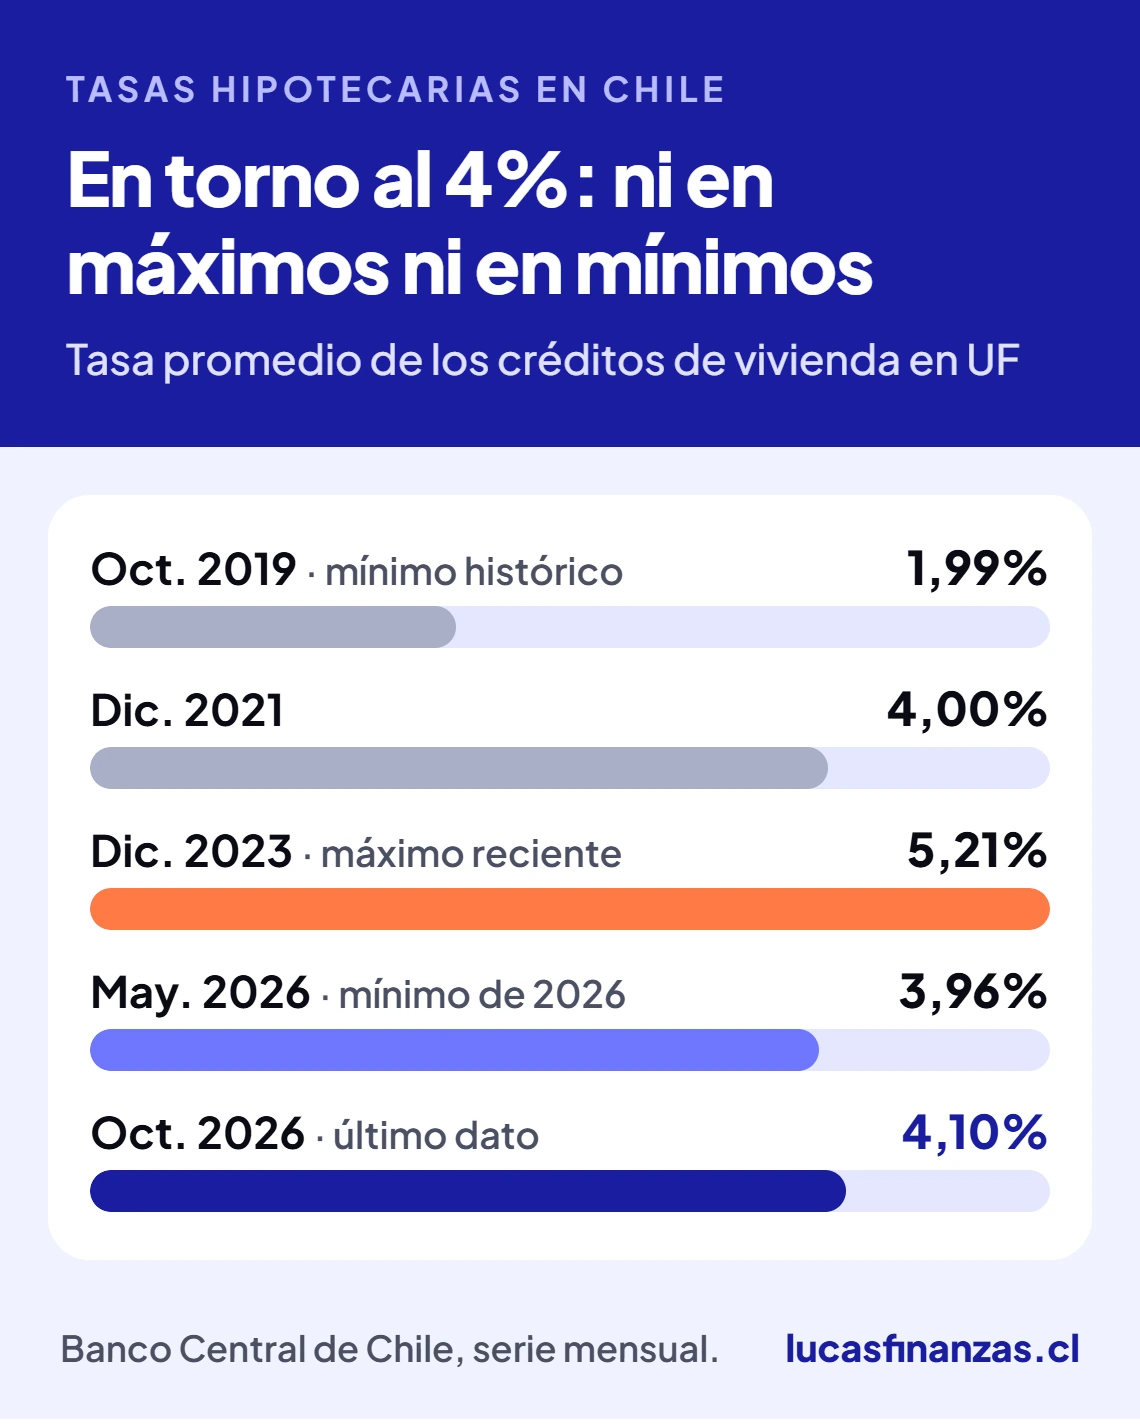
En 4,10% anual en UF. Es el promedio de octubre de 2026 que publica el Banco Central para créditos de vivienda a más de 3 años.
| Momento | Tasa promedio en UF | Qué pasó |
|---|---|---|
| Octubre de 2019 | 1,99% | Mínimo histórico |
| Diciembre de 2023 | 5,21% | Máximo reciente |
| Mayo de 2026 | 3,96% | Mínimo de 2026 |
| Octubre de 2026 | 4,10% | Último dato |
Lo leo así: el crédito está 1,11 puntos más barato que a fines de 2023, pero no está en mínimos ni viene bajando. Desde mayo sube un poco todos los meses.
La TPM, que mucha gente mira para adivinar los hipotecarios, sigue en 4,5%.
¿Cuánto baja el dividendo con una mejor tasa hipotecaria?
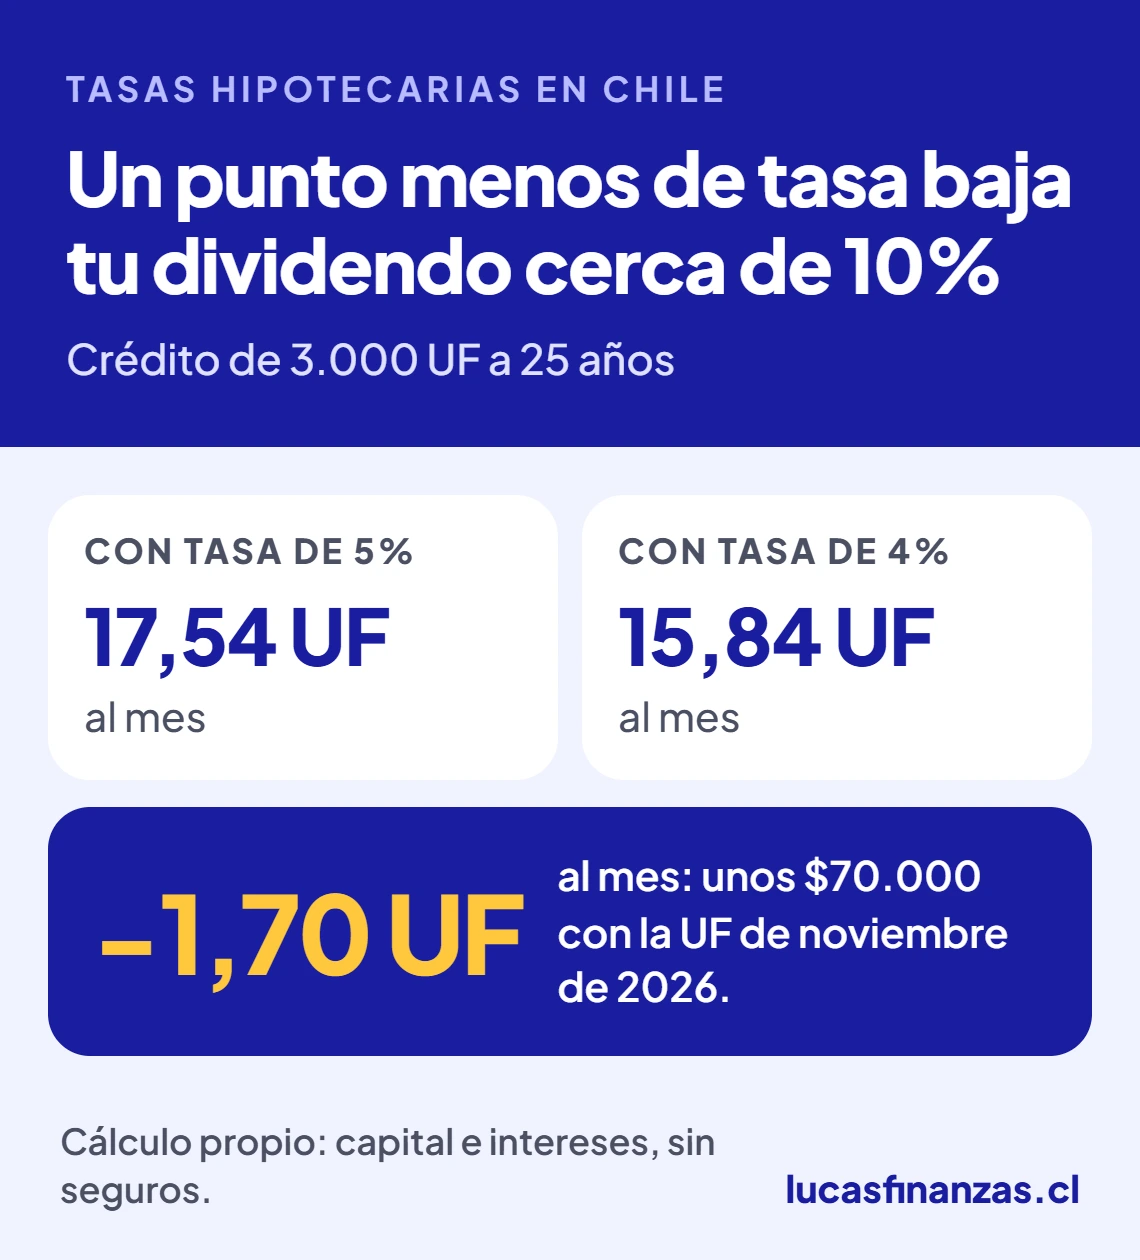
Cerca de 10% por cada punto de tasa en un crédito a 25 años.
Ejemplo con un crédito de 3.000 UF a 25 años:
- Con tasa de 5%: dividendo de 17,54 UF al mes.
- Con tasa de 4%: dividendo de 15,84 UF al mes.
- Diferencia: 1,70 UF al mes, unos $70.000 con la UF de noviembre de 2026.
Es un cálculo mío de capital e intereses, sin seguros. Usé tasas redondas para que se vea el efecto.
Menos dividendo también es menos sueldo exigido: mira cuánto debes ganar para comprar un departamento en cada comuna de Santiago.
Ojo con algo que confunde a mucha gente: tasa fija no significa dividendo fijo en pesos. El crédito está en UF y la UF se reajusta con la inflación, así que tu cuota en pesos sube aunque la tasa no cambie.
Promedio del Banco Central, tasa del banco y CAE: qué significa cada número
El promedio del Banco Central son créditos que ya se firmaron. No es una tasa que puedas exigir en la sucursal.
- Promedio del Banco Central: lo que se pactó en el sistema el mes anterior. Sirve para saber si lo que te ofrecen está caro o barato.
- Tasa del banco: la que te ofrecen a ti, según tu sueldo, tu pie, el plazo y el tipo de propiedad. La tasa “desde” del aviso casi siempre trae letra chica.
- CAE: el costo anual completo, con seguros y gastos. Es el número que comparo.
Pide todas las cotizaciones con el mismo monto, el mismo plazo y el mismo tipo de tasa, como recomienda el SERNAC. Para partir te sirve el simulador de la CMF. Y antes de firmar revisa los gastos de la compra: tasación, estudio de títulos, notaría, inscripción y seguros.
¿Qué es el CAE y en qué se diferencia de la tasa de interés?
El CAE es la Carga Anual Equivalente: un porcentaje que resume cuánto te cuesta el crédito al año con todo incluido. La tasa de interés es solo una parte de ese costo.
| Tasa de interés | CAE | |
|---|---|---|
| Qué mide | El interés que te cobra el banco | El costo total del crédito en un año |
| Qué incluye | Solo intereses | Intereses, seguros y gastos asociados |
| Para qué sirve | Para saber si te ofrecen caro o barato frente al promedio | Para comparar dos cotizaciones |
Ejemplo con un crédito de 2.000 UF a 30 años:
| Banco A | Banco B | |
|---|---|---|
| Tasa | 4,0% | 4,2% |
| Dividendo sin seguros | 9,55 UF | 9,78 UF |
| Seguros al mes | 0,9 UF | 0,4 UF |
| Dividendo total | 10,45 UF | 10,18 UF |
| CAE | 4,76% | 4,54% |
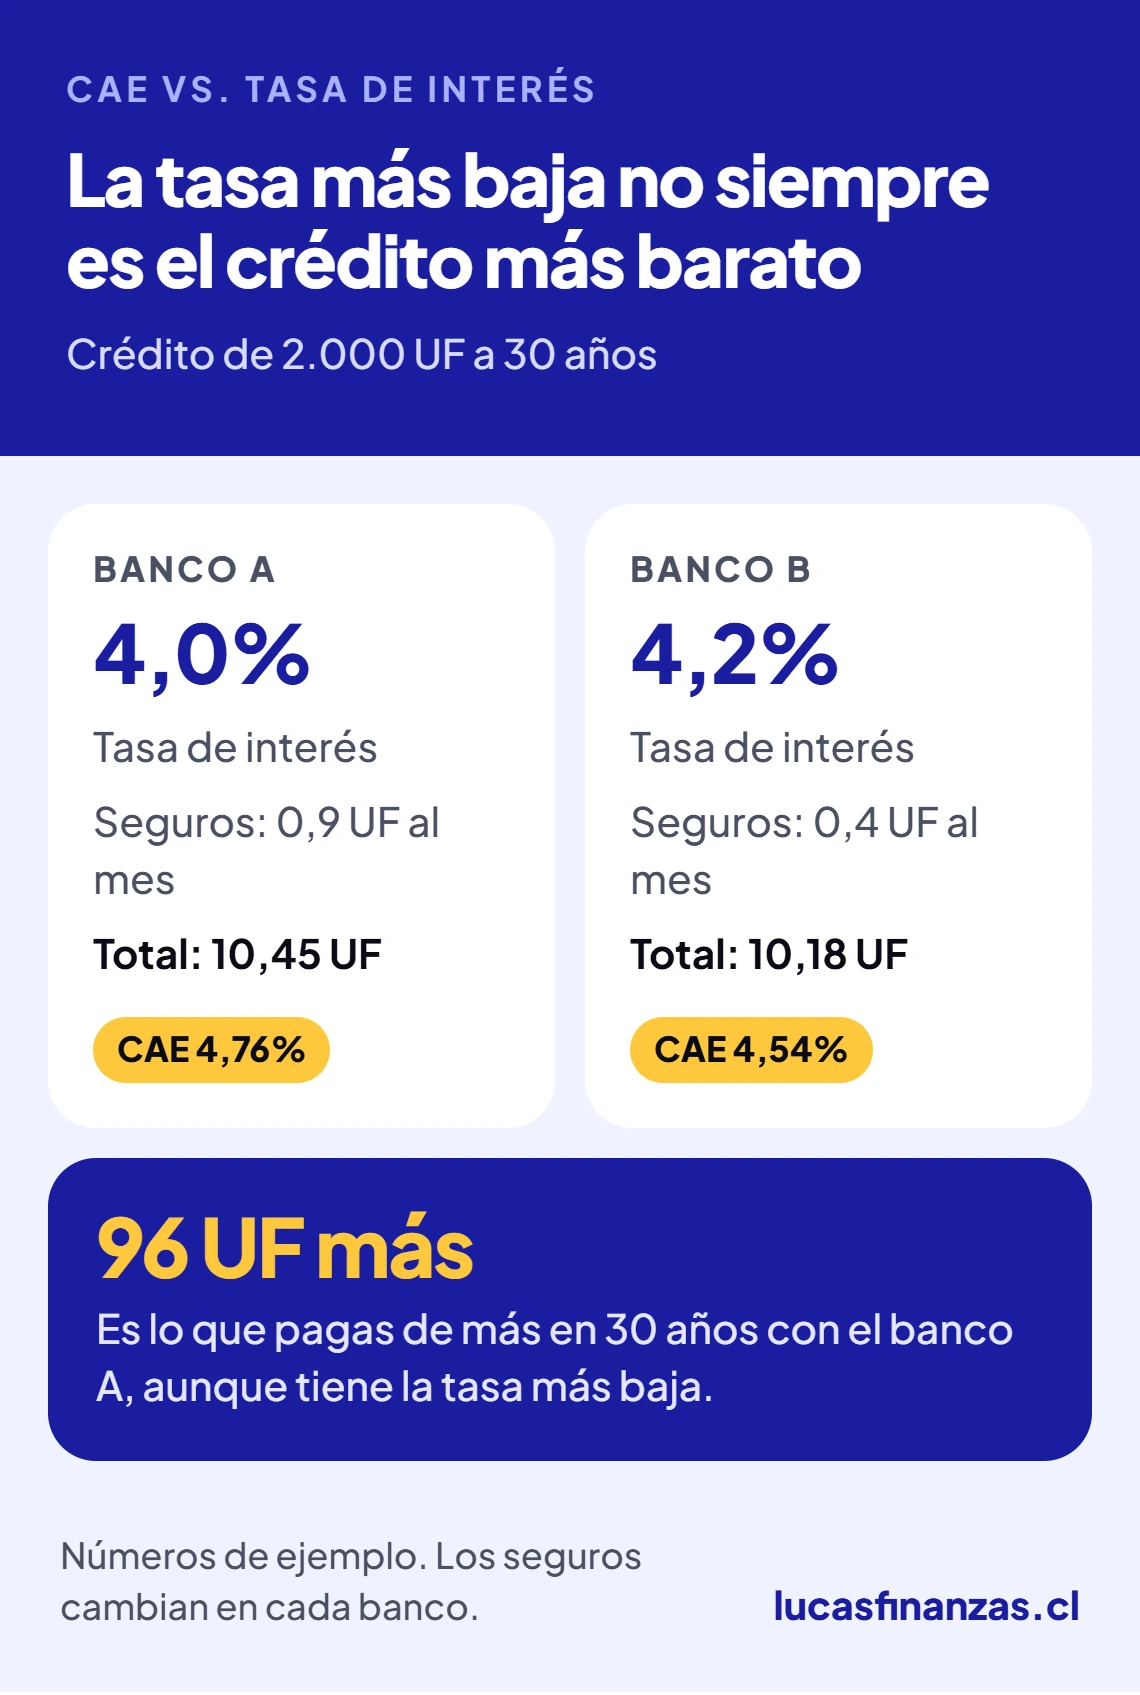
El banco A tiene la tasa más baja y es el más caro: en 30 años pagas 96 UF más. Son números de ejemplo, con seguros distintos en cada banco para mostrar el efecto.
Por eso miro el CAE antes que la tasa:
- Todos los bancos están obligados a informarlo, así que es el número con el que puedes comparar.
- La tasa del aviso no te dice cuánto pagas de seguros.
- Solo se compara entre créditos iguales: pide las cotizaciones con el mismo monto y el mismo plazo.
Junto al CAE mira el Costo Total del Crédito (CTC): cuánto habrás pagado al final.
Tasa fija, variable o mixta: cómo funciona cada una y cuál conviene
- Tasa fija: no cambia en todo el plazo. Como el crédito está en UF, el dividendo en UF es siempre el mismo.
- Tasa variable: se ajusta cada cierto tiempo según el índice que diga el contrato. El dividendo puede subir o bajar.
- Tasa mixta: parte fija por un período, normalmente 3 o 5 años, y después pasa a variable.
| Tipo | Qué ganas | Qué arriesgas |
|---|---|---|
| Fija | Sabes desde el día uno cuánto pagas | Si las tasas bajan, tienes que refinanciar para aprovecharlo |
| Variable | Puede partir más baja | El dividendo cambia con el mercado |
| Mixta | Parte más baja y estable los primeros años | Después quedas expuesto a la tasa que haya |
Ejemplo con un crédito de 2.000 UF a 30 años. Con tasa fija de 4,1% pagas 9,66 UF al mes los 30 años. Con una mixta que parte en 3,7% pagas 9,21 UF los primeros 5 años: 0,46 UF menos al mes, 27,5 UF en total. Desde el año 6 depende de la tasa que haya:
| Tasa desde el año 6 | Dividendo |
|---|---|
| 3,0% | 8,54 UF |
| 3,7% | 9,21 UF |
| 4,5% | 10,01 UF |
| 5,5% | 11,05 UF |
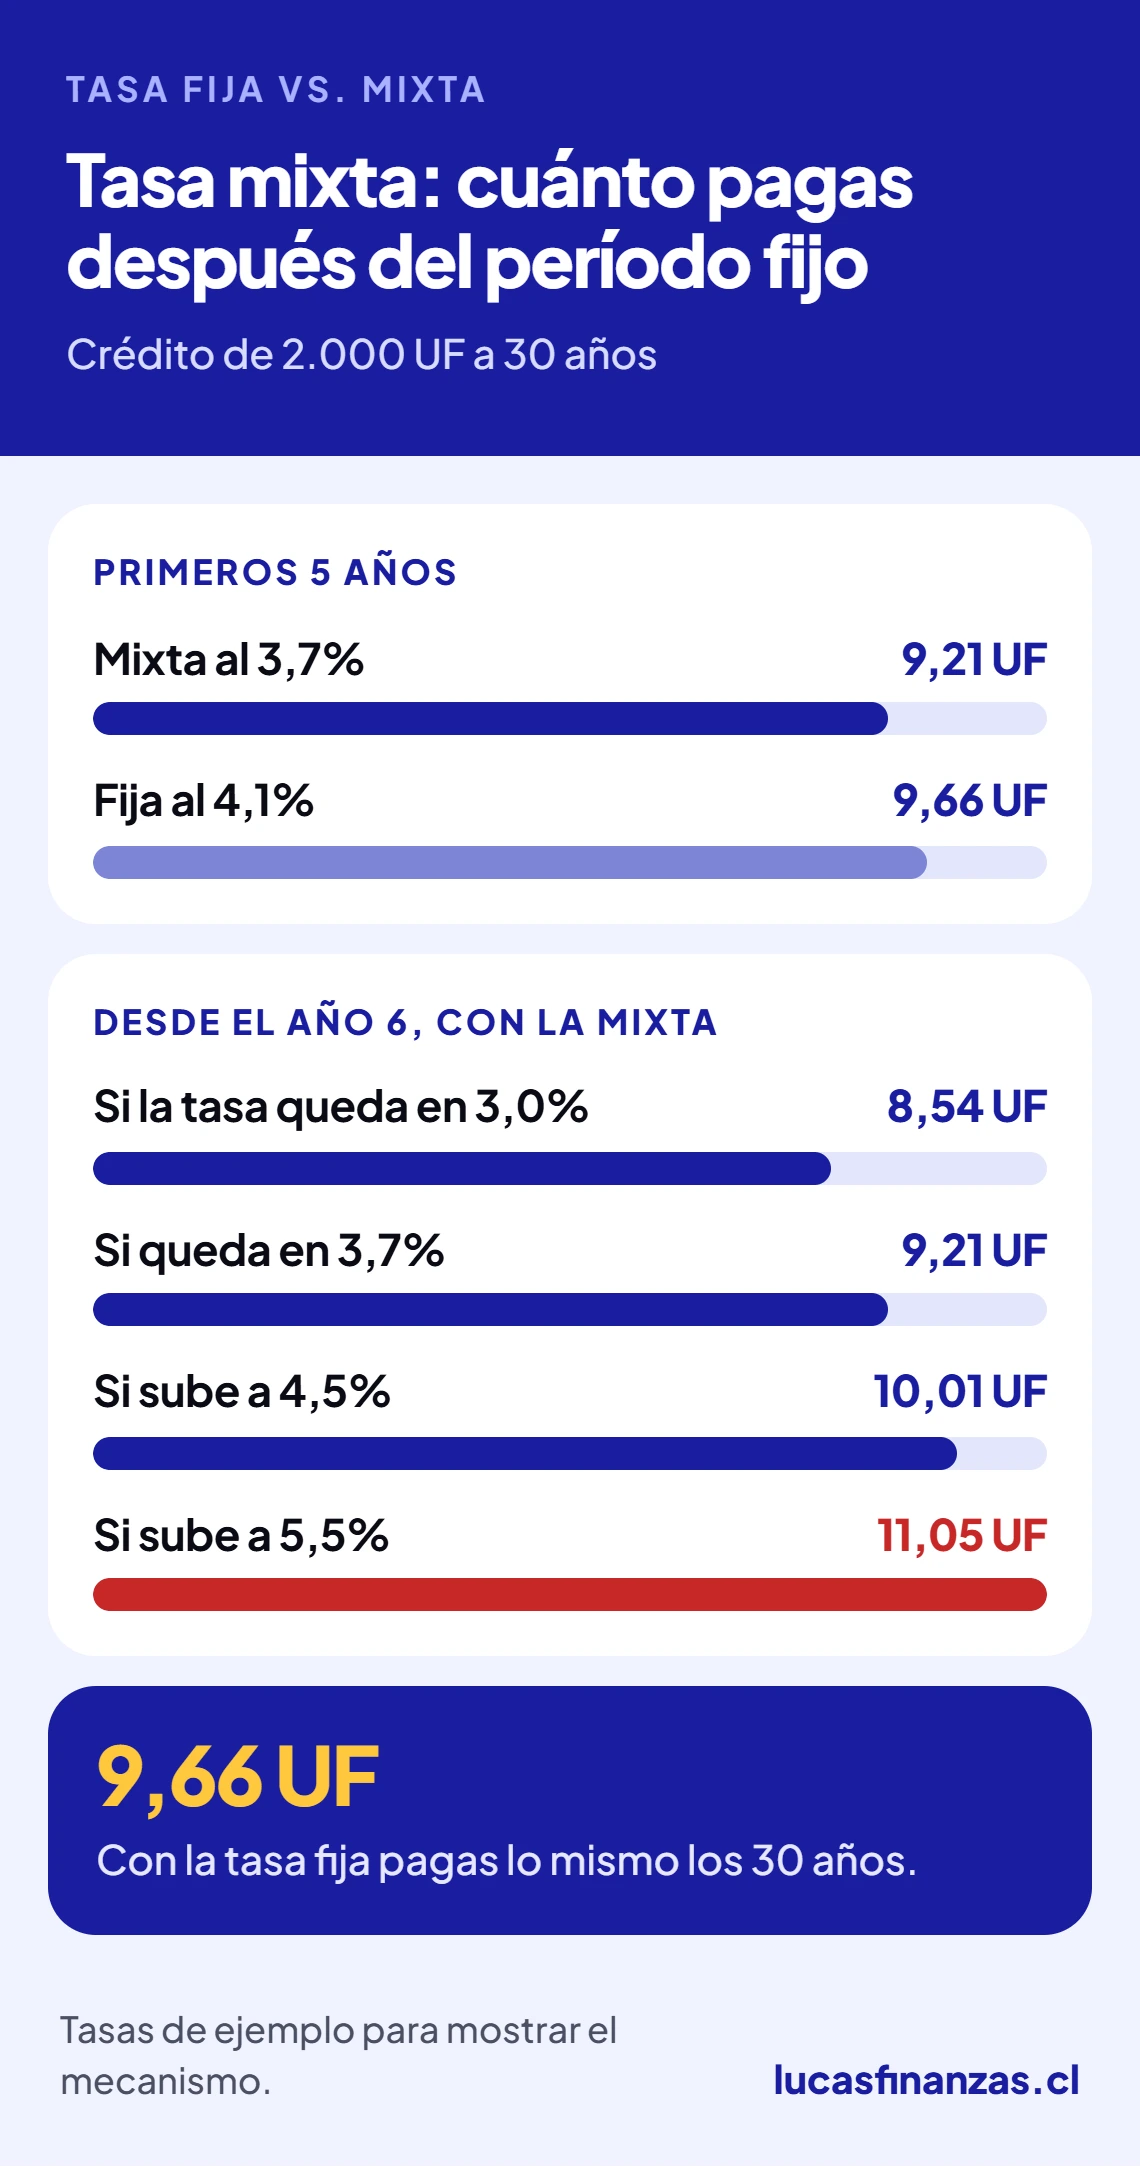
Si sube a 5,5%, pagas 1,39 UF más al mes que con la fija durante 25 años. Lo que ahorraste al principio se va en menos de dos años. Las tasas de este ejemplo son inventadas para mostrar el mecanismo.
¿Cuál conviene? No hay una respuesta única. Para un departamento que voy a tener muchos años prefiero la tasa fija: valoro saber de antemano cuánto me cuesta la deuda. Si una mixta o variable parte bastante más baja, evaluaría si esa diferencia compensa el riesgo de lo que venga después.
Tasas hipotecarias con subsidio para viviendas nuevas
Si compras una vivienda nueva de hasta 6.000 UF puedes acceder a una rebaja de hasta 0,6 puntos en la tasa, que se combina con la garantía FOGAES. Las solicitudes corren hasta el 31 de mayo de 2028 y hay cupos.
No es automático: el banco igual te evalúa. Y esa tasa no te sirve de referencia para una propiedad usada ni para refinanciar un crédito antiguo. El detalle está en mi guía del subsidio hipotecario.
¿Conviene esperar a que las tasas hipotecarias bajen más?
Yo no esperaría. Si ya encontré un buen departamento, a buen precio y con un dividendo que me calza, compro con la tasa de hoy.
Tengo tres razones:
- Nadie sabe dónde está el piso. En mayo la tasa promedio era 3,96% y hoy es 4,10%.
- La tasa se puede mejorar más adelante con un refinanciamiento. Si compraste caro, eso ya no tiene arreglo.
- Mientras esperas no recibes arriendo ni pagas capital del crédito.
Lo que no hago es calcular el negocio con una tasa que todavía no existe. Si el departamento solo se sostiene refinanciando más barato el próximo año, no lo compro.
Y un comentario de argentino: vengo de un país donde durante años casi no hubo crédito hipotecario. Que acá un banco te preste a 30 años, en UF y con tasa fija, es algo que al otro lado de la cordillera casi no existía cuando me vine.
Qué cambia para invertir en departamentos con las tasas en torno al 4%
Cambia el flujo: con un dividendo más bajo, el arriendo cubre una parte mayor de la cuota. Lo que no cambia es que primero hay que comprar bien.
El crédito es lo que hace funcionar el apalancamiento: pones el pie y el banco pone el resto. Por eso me fijo tanto en cada décima.
Lo que hago yo cuando pido un crédito para invertir:
- Lo pido al mayor plazo posible. Me queda un dividendo menor y más flujo todos los meses.
- Cotizo en varios bancos y también en mutuarias, y llevo la mejor oferta a los demás para que compitan.
- Comparo el CAE y el dividendo final, no la tasa del aviso.
- No pago de más por el departamento para “aprovechar” la tasa. El sobreprecio se come lo que ahorras en el crédito. Antes lo comparo con el precio del m² de la comuna.
Antes de cotizar revisa cuánto te presta el banco según tu sueldo y cómo saber si una propiedad está cara o barata.
Si ya tengo un crédito hipotecario, ¿conviene refinanciar?
Conviene cotizar. Si te conviene cambiarte depende de cuánto cuesta la operación y cuánto ahorras al mes.
La cuenta que hago es simple: costo total del cambio dividido por el ahorro mensual. Si cambiarte cuesta $1.500.000 y ahorras $100.000 al mes, recuperas la plata en 15 meses.
Hay dos cosas que te pueden engañar:
- Que el dividendo baje solo porque alargaste el plazo. Compara siempre con los mismos años que te quedan.
- Que termines vendiendo la propiedad antes de recuperar el costo.
Antes de cambiarte de banco, lleva la oferta al tuyo y pregunta si la pueden igualar o mejorar. Y si no, existe la portabilidad, que evita repetir varios trámites. Lo explico paso a paso en mi guía de crédito hipotecario.
Preguntas frecuentes sobre las tasas hipotecarias en Chile
¿Si baja la TPM, baja mi dividendo?
No directamente. Si tu crédito es a tasa fija, tu tasa no cambia. Y los créditos nuevos siguen más a las tasas de largo plazo que a la TPM.
¿Qué banco tiene la tasa hipotecaria más baja?
Cambia todos los meses y depende de tu perfil. Por eso cotizo el mismo día, con el mismo monto y plazo, en varios bancos y mutuarias.
¿Una tasa más baja garantiza una buena inversión?
No. Baja uno de los costos y nada más. Igual puedes comprar caro, pasar meses sin arrendatario o tener gastos que no esperabas.
Conclusión
Las tasas hipotecarias en Chile están en torno al 4%: más baratas que a fines de 2023 y bien lejos del 2% de 2019. Yo no las esperaría. Primero busco el departamento, después reviso el precio y recién ahí me pongo a pelear la tasa.
Si quieres comprar con alguien que defienda tus intereses y no los del vendedor, acá te cuento cómo trabaja un asesor inmobiliario independiente. Y si recién partes, empieza por mi guía para invertir en departamentos.
Esto es educación financiera, no una recomendación personalizada ni una cotización. El promedio del sistema no es tu tasa.
Fuentes
Banco Central: tasa promedio de créditos de vivienda en UF · Banco Central: cómo se miden las tasas de interés · Banco Central: preguntas frecuentes sobre la UF · SERNAC: Carga Anual Equivalente (CAE) · CMF Educa: gastos del crédito hipotecario · CMF: simulador de crédito hipotecario · BCN: Ley N.º 21.748 · BCN: Decreto Exento N.º 238 · CMF Educa: tasa fija, variable o mixta.