
Respuesta corta: En Chile no existe un límite legal de créditos hipotecarios por persona: puedes tener dos, tres o más al mismo tiempo. El límite lo pone cada banco o mutuaria según tu capacidad de pago. Como referencia, el dividendo nuevo no debería pasar del 25% al 30% de tu sueldo líquido, y todas tus cuotas de deuda juntas, del 45% al 55%. Ojo: desde abril de 2026 el REDEC muestra todas tus deudas, también las de mutuarias.
Es la pregunta típica del que ya compró su primer departamento y quiere ir por el segundo.
La respuesta corta es que la ley no pone un tope. La respuesta útil es más larga: quien decide es el banco, y decide mirando tres cosas.
¿Cuántos créditos hipotecarios puede tener una persona en Chile?
Los que le aprueben. No hay ninguna ley que diga “máximo dos” o “máximo tres” créditos hipotecarios por persona.
Lo que sí existe es la evaluación de cada institución. La CMF explica que antes de pedir un crédito hipotecario hay que evaluar la capacidad de pago, y que las entidades financieras tienen autonomía para fijar sus condiciones.
Por eso dos personas con el mismo sueldo pueden terminar con una cantidad distinta de créditos: depende de sus deudas, de su historial y de a qué institución fueron.
Los 3 filtros que deciden cuántos créditos hipotecarios te dan
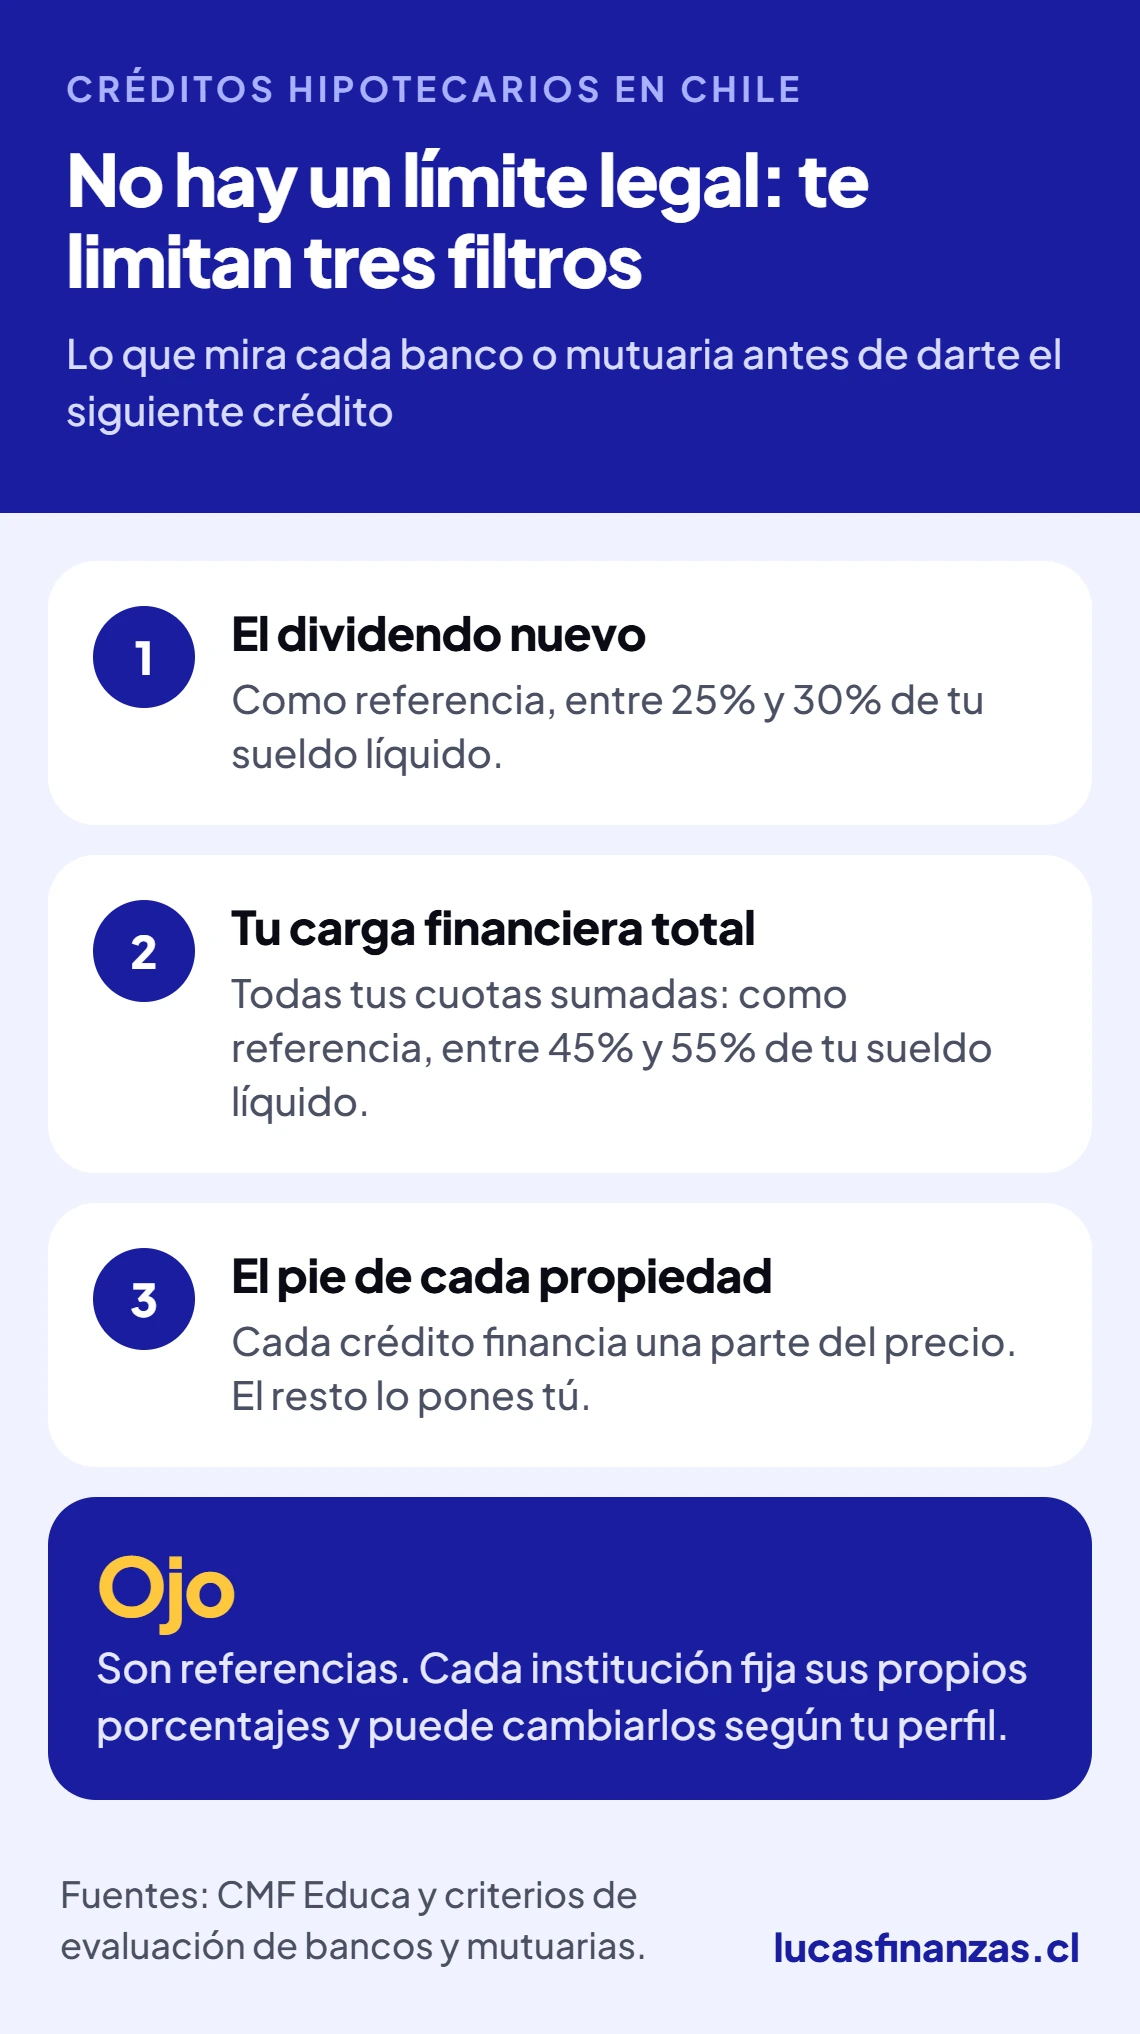
1. El dividendo nuevo sobre tu sueldo
Como referencia conservadora, el dividendo que estás pidiendo debería representar entre 25% y 30% de tu ingreso líquido mensual. La CMF señala que varias instituciones recomiendan un máximo de 25% del ingreso total.
2. Tu carga financiera total
Aquí se suman todas tus cuotas: los dividendos que ya pagas, el nuevo, créditos de consumo, automotriz, tarjetas y líneas de crédito.
No hay un porcentaje único para todos los bancos. Como referencia práctica, la carga total que aceptan suele moverse entre 45% y 55% de tu renta líquida, y en perfiles muy sólidos algunas instituciones llegan cerca de 60%.
Este es el filtro que casi siempre te frena en el segundo o en el tercer crédito. Puedes cumplir de sobra con el dividendo nuevo y aun así quedar fuera por la suma.
3. El pie de cada propiedad
Cada crédito financia solo una parte del precio. El resto es el pie, y hay que tenerlo para cada propiedad, además de los gastos de la operación. Para eso existen fórmulas como el bono pie, que explico aparte.
Ejemplo: cuántos créditos hipotecarios caben con un sueldo de $3.000.000
Supongamos que ganas $3.000.000 líquidos, no tienes otras deudas y los departamentos que miras dejan un dividendo de $450.000 cada uno.
| Créditos | Dividendos al mes | Carga sobre el sueldo |
|---|---|---|
| 1 | $450.000 | 15% |
| 2 | $900.000 | 30% |
| 3 | $1.350.000 | 45% |
| 4 | $1.800.000 | 60% |
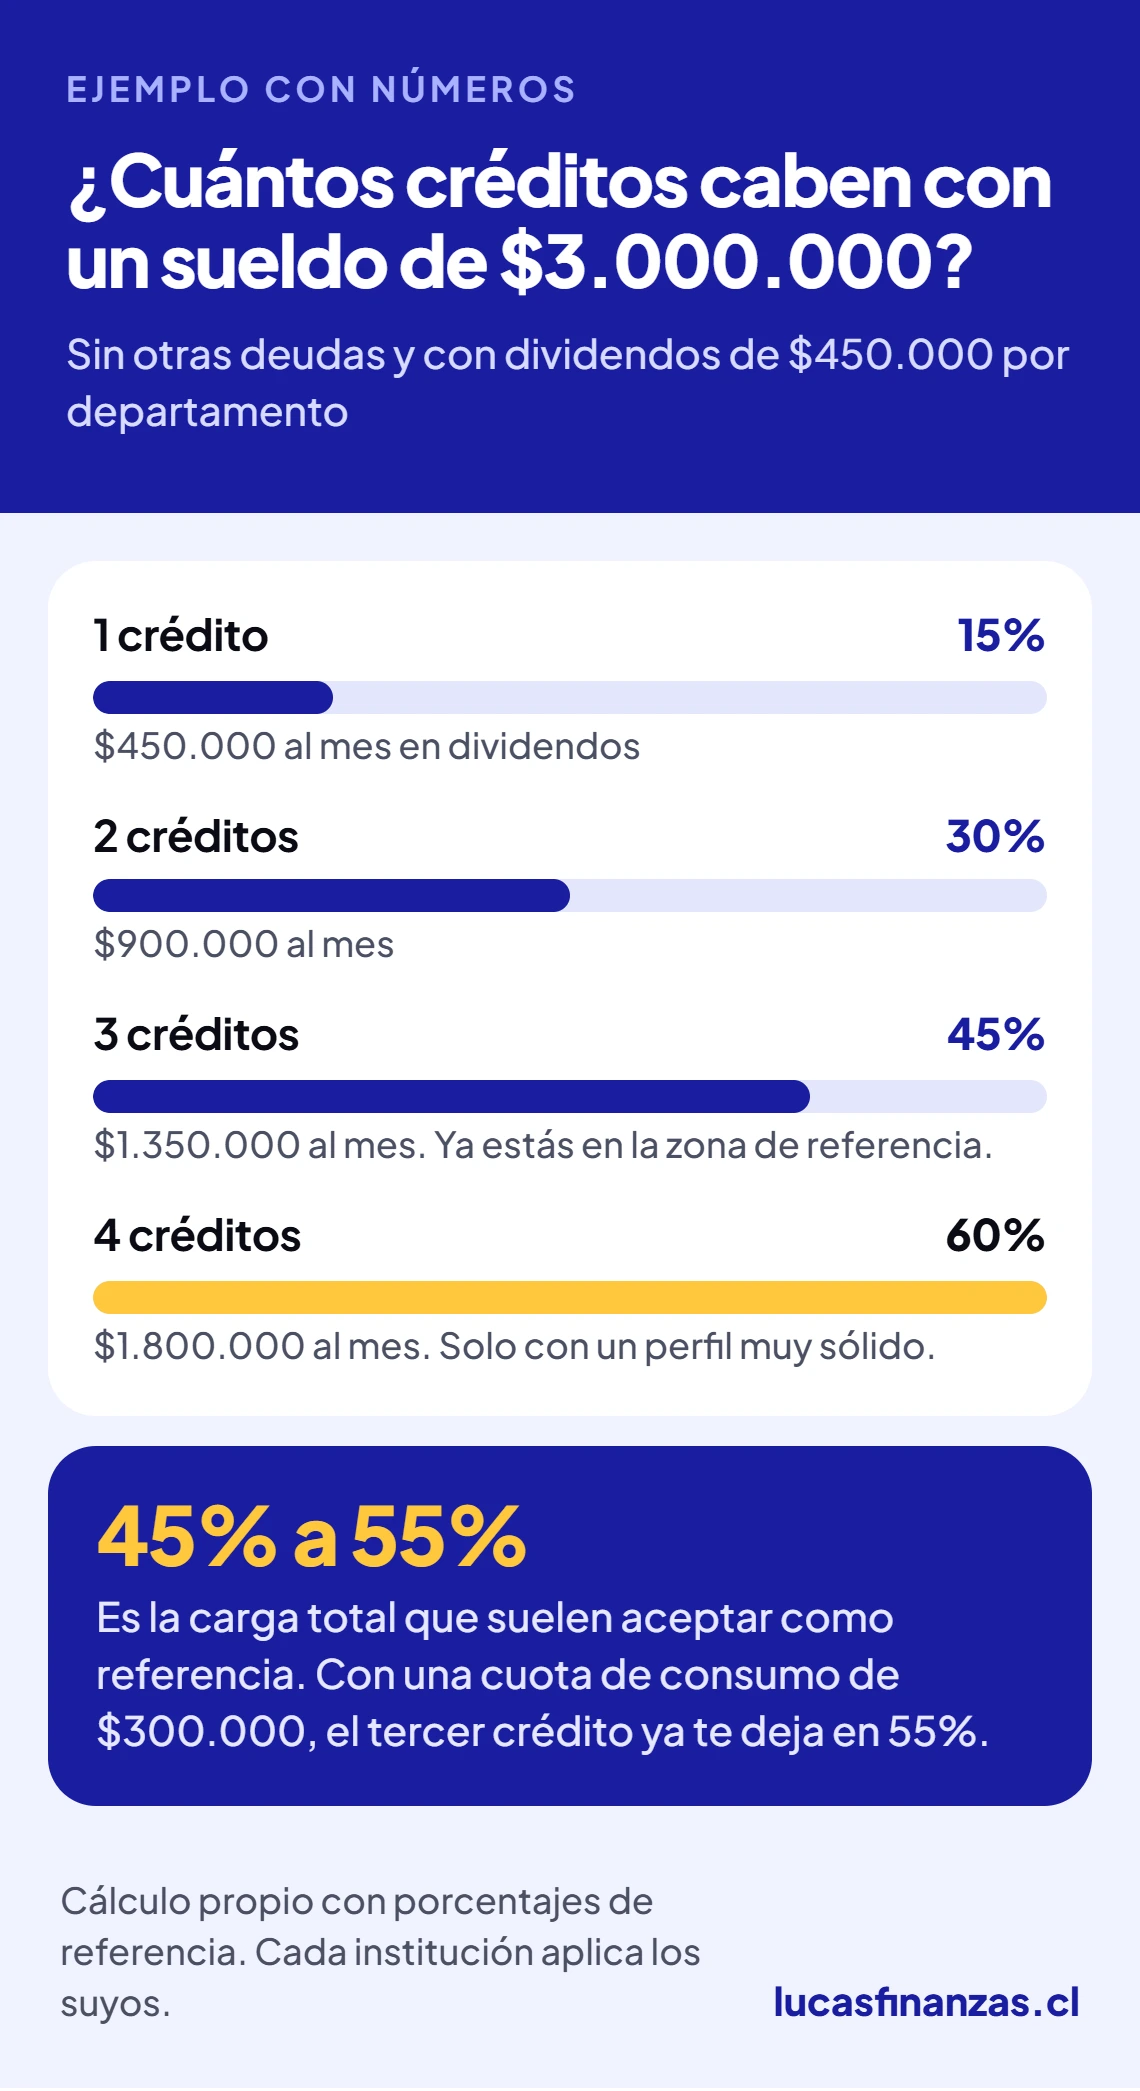
Con tres créditos ya estás en la zona de referencia. El cuarto te deja en 60%, y eso solo pasa con un perfil muy sólido.
Ahora el mismo caso, pero con un crédito de consumo de $300.000 al mes. Con dos departamentos ya vas en 40%, y con tres llegas a 55%. El tercero se complica.
Por eso digo siempre lo mismo: antes de pedir el siguiente hipotecario, limpia las deudas de consumo.
Son números de referencia. Cada institución aplica sus propios porcentajes, y la tasa y el plazo cambian el dividendo. Cómo están hoy las tasas lo reviso en tasas hipotecarias en Chile.
¿Cuentan los arriendos para pedir el siguiente crédito?
Pueden contar. Si ya tienes propiedades arrendadas, esos ingresos pueden sumar en la evaluación, según la política de cada institución.
Para que cuenten tienen que ser demostrables. Lo que no puedes mostrar con papeles, para el banco no existe.
Ojo con el otro lado: el banco también cuenta el dividendo de ese departamento como deuda.
¿Se pueden pedir dos créditos hipotecarios al mismo tiempo?
Sí. Puedes tener varias evaluaciones abiertas en paralelo, en el mismo banco o en instituciones distintas.
Durante años algunos inversionistas usaron eso para multiplicar su capacidad: pedían créditos en varios bancos a la vez, antes de que la deuda nueva apareciera en el sistema. Es lo que se conoce como multicrédito hipotecario.
Ese margen se achicó mucho. Desde abril de 2026 funciona el Registro de Deuda Consolidada (REDEC), creado por la Ley N°21.680. Ahí informan bancos, mutuarias, compañías de seguros, cajas de compensación, cooperativas y emisores de tarjetas, entre otros, y la información se actualiza con pocos días de desfase.
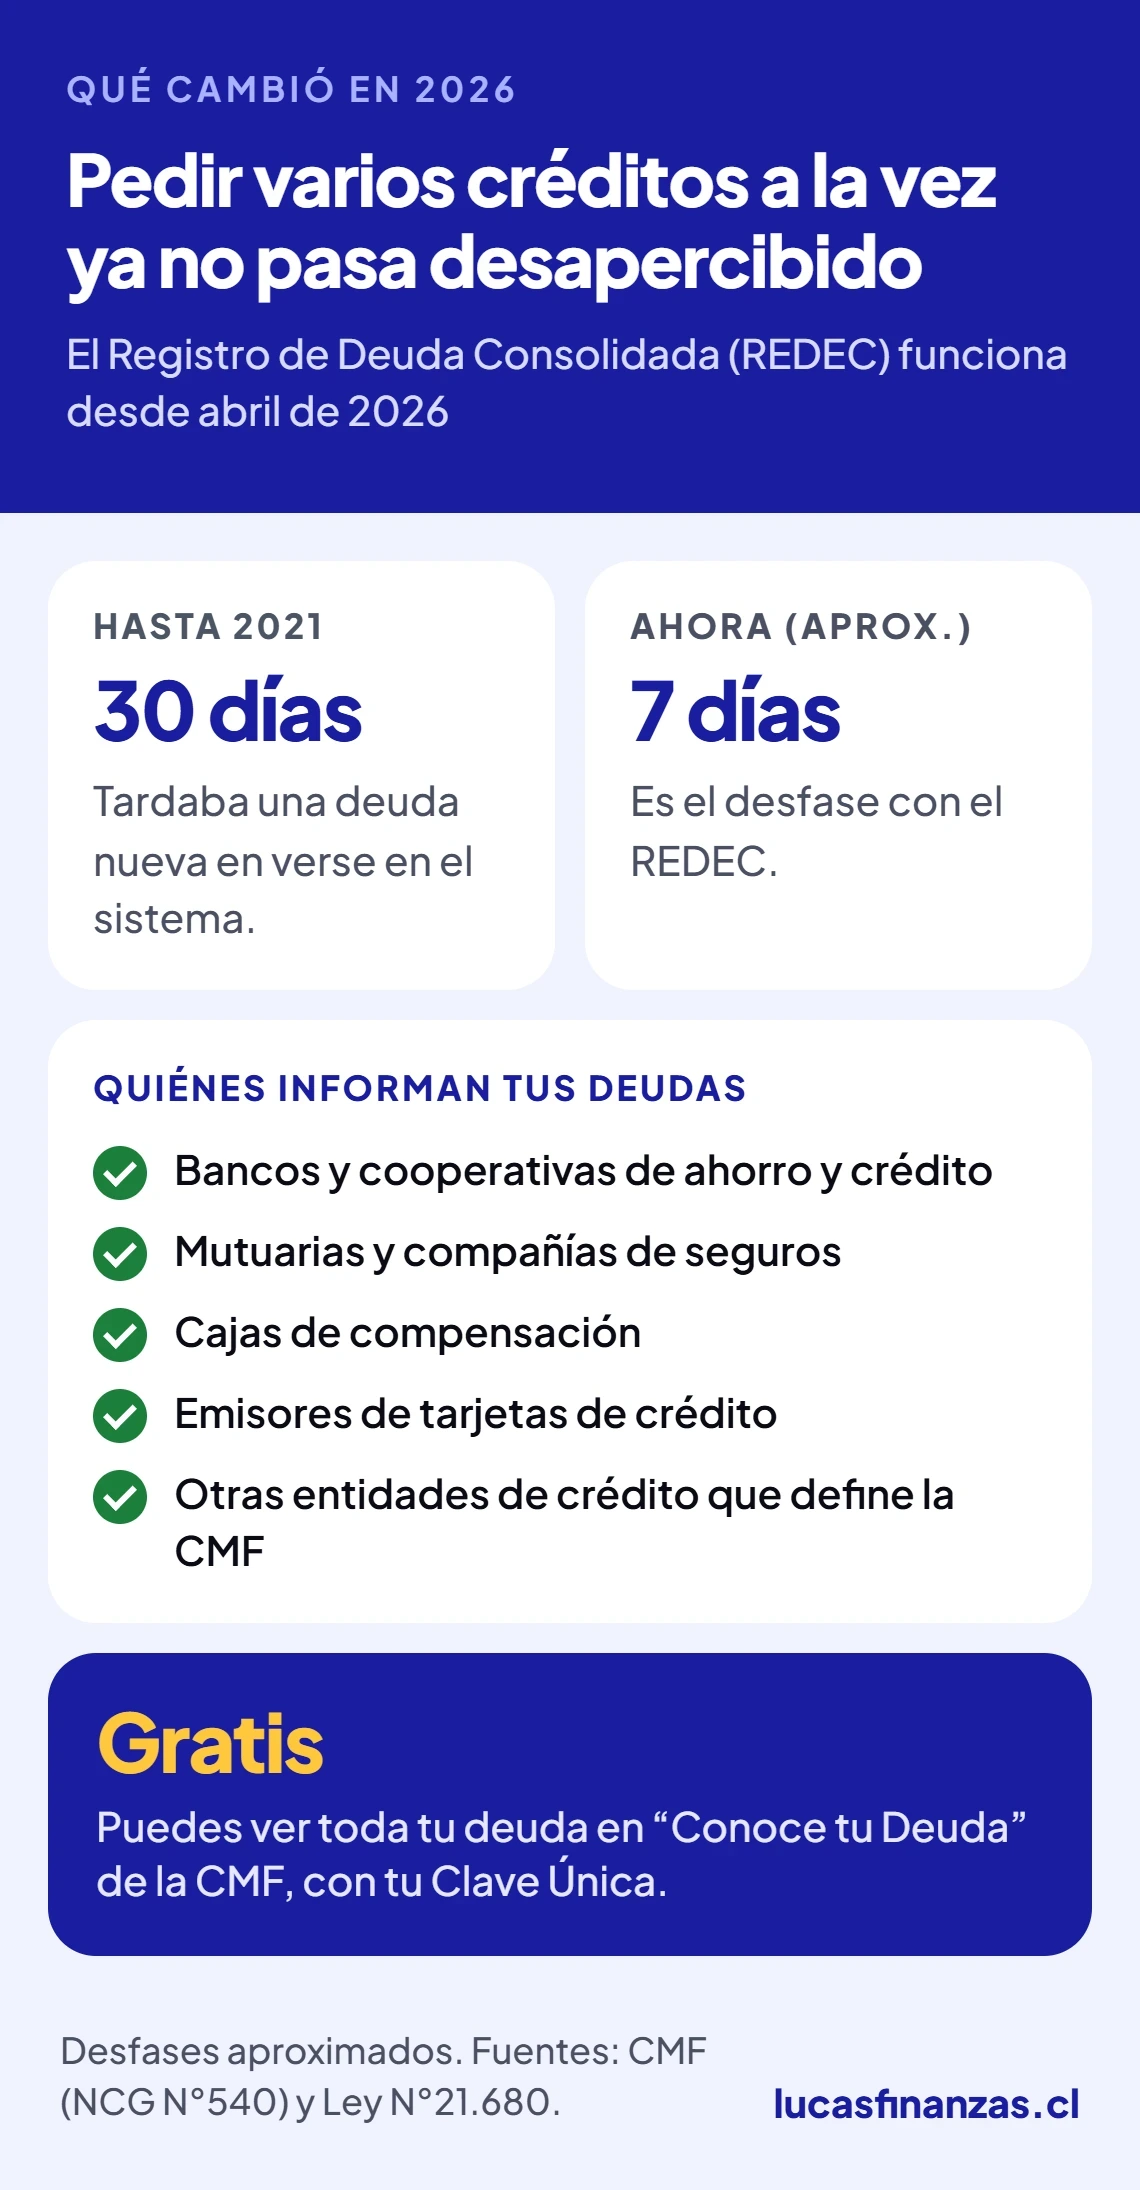
También se acabó la idea de que la deuda con una mutuaria no aparece. Hoy aparece.
Ojo: una cosa es cotizar en varias partes y otra es esconder deudas. Conseguir un crédito con datos falsos o maliciosamente incompletos sobre tu situación, y causarle perjuicio a la institución, es un delito del artículo 160 de la Ley General de Bancos.
¿Cuántos créditos hipotecarios te da un mismo banco?
Depende de su política interna. Cada institución tiene límites propios: cuántos créditos le da a un mismo cliente, cuánta deuda total acepta y qué porcentaje del precio financia.
Por eso nunca tomaría la primera respuesta como mi capacidad máxima. Un banco puede decirte que no y una mutuaria puede evaluar el mismo caso de otra forma.
Qué haría yo para llegar al segundo y al tercer crédito
- Revisar cómo me ve el sistema: mi informe de deudas en “Conoce tu Deuda” de la CMF, que es gratis.
- Eliminar créditos de consumo y bajar lo que debo en tarjetas y líneas de crédito.
- Tener los arriendos demostrables.
- Cotizar en varios bancos y mutuarias, y comparar el CAE, no solo la tasa.
- No complementar renta con mi pareja si los dos queremos seguir comprando: la deuda les aparece a los dos.
- Elegir departamentos donde el arriendo cubra la mayor parte del dividendo. Acá explico cómo elegir una propiedad de inversión, y antes de sumar otro dividendo comparo el precio con el m² de la comuna y del barrio.
El paso a paso completo está en mi guía de crédito hipotecario en Chile.
Riesgos de tener varios créditos hipotecarios
- Vacancia: si un departamento queda sin arrendatario, el dividendo se paga igual.
- Dividendos en UF: suben con la inflación. Tu sueldo no siempre.
- Gastos que se repiten: contribuciones, gastos comunes, seguros y mantenciones, por cada propiedad.
- Menos margen para imprevistos: mientras más cerca estás del límite de carga, menos espacio tienes si te baja el ingreso.
Mi regla: cada dividendo extra tengo que poder pagarlo aunque el departamento esté vacío unos meses.
Preguntas frecuentes
¿Puedo tener dos créditos hipotecarios en el mismo banco?
Sí, si el banco te los aprueba. Depende de su política y de tu carga financiera.
¿Las mutuarias cuentan como crédito hipotecario para el banco?
Sí. Desde abril de 2026 las mutuarias informan sus créditos al REDEC, y el banco los ve cuando te evalúa, con tu autorización.
¿Cuántos créditos hipotecarios puedo tener con un sueldo de $1.500.000?
Con las mismas referencias, la carga total que te aceptarían anda entre $675.000 y $825.000 al mes. Con dividendos de $450.000 cabe uno; el segundo te deja en 60%.
Conclusión
No hay un número mágico. La pregunta correcta no es cuántos créditos me dan, sino cuántos dividendos puedo pagar tranquilo si algo sale mal.
Si estás armando tu plan, parte por los números que reviso antes de invertir en departamentos y por mi guía de inversión inmobiliaria. Y si quieres hacerlo con alguien que defienda tus intereses, así trabaja un asesor inmobiliario independiente.
Esto es educación financiera de LucasFinanzas, no una oferta de crédito ni una recomendación personalizada. Cada institución define sus propias condiciones.
Fuentes
CMF: capacidad de pago para un crédito hipotecario · CMF: Registro de Deuda Consolidada (REDEC) · CMF: Conoce tu Deuda – REDEC · BCN: Ley N°21.680 · CMF: REDEC vigente y armonización de reportes · BCN: Ley General de Bancos, artículo 160